Une attestation d’assurance entreprise se vérifie sur 4 points avant l’envoi
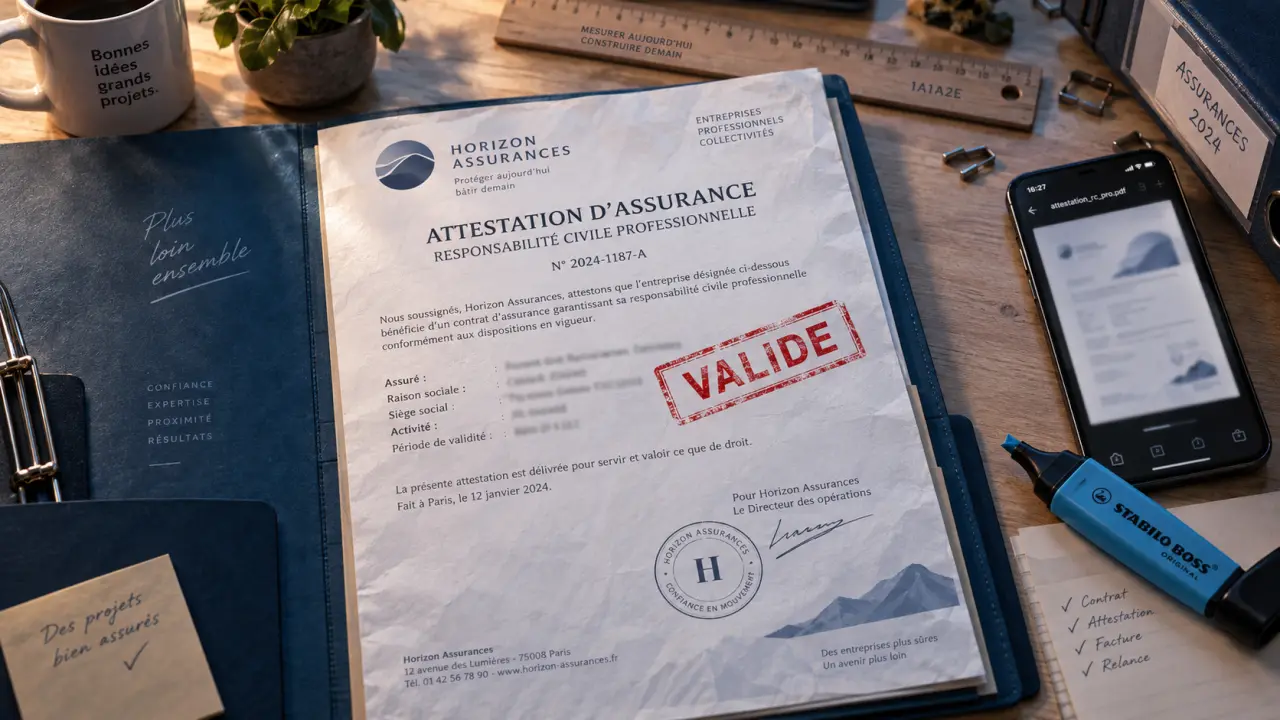
Lorsqu’un client, un bailleur, un donneur d’ordre ou un partenaire demande une preuve d’assurance, le document transmis doit être lisible, à jour et adapté à l’activité réellement exercée. Une attestation ne valide pas automatiquement tous les risques. Elle résume un contrat et permet au destinataire de vérifier les garanties essentielles avant de démarrer une mission, de signer un marché ou d’autoriser une intervention.
À quoi sert réellement ce document d’assurance ?
L’attestation d’assurance entreprise est un justificatif délivré par l’assureur ou le courtier. Elle confirme qu’une société, un entrepreneur individuel ou une association bénéficie d’un contrat en cours de validité à une date donnée. Elle est notamment demandée pour rassurer un cocontractant sur la capacité de l’entreprise à indemniser certains dommages liés à son activité.
Testez vos connaissances sur l’attestation d’assurance
Dans de nombreux cas, le document concerne la responsabilité civile professionnelle. Cette garantie peut intervenir lorsqu’une erreur, une négligence, un retard ou un dommage causé à un tiers engage la responsabilité de l’entreprise. Dans le bâtiment, une attestation spécifique peut aussi porter sur la responsabilité décennale. Ces deux protections ne couvrent ni les mêmes situations ni les mêmes obligations. Il faut donc éviter de les confondre.
Une preuve de contrat, pas le contrat complet
L’attestation synthétise des informations importantes, mais elle ne reproduit pas l’ensemble des conditions générales et particulières. Les franchises, les exclusions, les plafonds d’indemnisation, les délais de déclaration et les conditions de mise en jeu de la garantie figurent généralement dans les documents contractuels. Un client prudent peut demander l’attestation pour une première vérification, puis solliciter des précisions complémentaires si l’enjeu financier du projet est élevé.
Des demandes fréquentes selon le secteur
Les professions du conseil, de l’informatique, de la communication, de la santé, de l’événementiel ou du transport peuvent être sollicitées par leurs clients. Les entreprises du BTP, elles, doivent fréquemment présenter des justificatifs adaptés avant l’ouverture d’un chantier. Un bailleur commercial peut aussi demander une preuve d’assurance des locaux ou de l’activité exercée. L’utilité du document dépend donc du risque que le destinataire cherche à maîtriser.
Les informations à contrôler avant l’envoi
Transmettre rapidement une pièce périmée ou imprécise peut ralentir une signature et créer un doute inutile. Avant tout envoi, quatre vérifications permettent de s’assurer que l’attestation correspond bien à la situation de l’entreprise.
Assurance dommages-ouvrage : obligations et justificatifs · Découvrez quand souscrire une assurance dommages-ouvrage et quels justificatifs fournir selon votre situation.
- L’identité de l’assuré : la raison sociale, le nom commercial éventuel, la forme juridique et l’adresse doivent correspondre aux informations communiquées au client. Une ancienne dénomination sociale ou une adresse obsolète doit être corrigée.
- La période de validité : la date d’émission ne suffit pas. Il faut repérer les dates de prise d’effet et d’échéance du contrat, notamment si la mission doit commencer plusieurs mois plus tard.
- L’activité déclarée : le libellé doit couvrir la prestation vendue. Une entreprise qui a diversifié ses services ne doit pas supposer qu’une nouvelle activité est automatiquement incluse.
- La garantie demandée : responsabilité civile professionnelle, multirisque, décennale ou autre garantie particulière, le document doit répondre précisément à la demande du destinataire.
Le point le plus souvent négligé concerne la cohérence entre l’activité déclarée et la réalité du terrain. Une ligne trop générale peut sembler rassurante sans mentionner une prestation technique, un sous-traitant, une intervention sur site ou la manipulation de biens confiés. Mieux vaut interroger son assureur avant de s’engager que découvrir une zone d’ombre lorsqu’un sinistre survient. Cette vérification est particulièrement utile quand l’entreprise change de métier, de clientèle ou d’ampleur de projets.
Responsabilité civile professionnelle et décennale : ne pas envoyer le mauvais justificatif
Une attestation de responsabilité civile professionnelle est courante, mais elle ne répond pas à toutes les exigences. Son rôle est de justifier une couverture liée aux conséquences financières de dommages causés à des tiers dans le cadre professionnel. Selon le contrat, elle peut concerner des dommages corporels, matériels ou immatériels.
Quand la RC professionnelle est généralement attendue
Un consultant, une agence, un formateur, un prestataire numérique ou un professionnel libéral peuvent la transmettre à un client avant une mission. Le client veut principalement vérifier que l’entreprise dispose d’une assurance susceptible d’intervenir si une faute professionnelle lui cause un préjudice. Il convient toutefois de relire la nature des missions couvertes et les plafonds prévus, surtout pour les contrats à fort enjeu.
Le cas particulier des travaux de construction
Pour les métiers soumis à l’assurance décennale, l’attestation doit faire apparaître les activités assurées avec suffisamment de précision. Un artisan ne doit pas présenter une attestation générale si les travaux prévus relèvent d’une spécialité non déclarée. Les dates sont également déterminantes : l’assurance doit être valide à l’ouverture du chantier. Selon la situation, le donneur d’ordre peut demander en complément une attestation de responsabilité civile professionnelle ou une assurance couvrant d’autres risques de l’entreprise.
| Besoin du destinataire | Point à vérifier sur l’attestation |
|---|---|
| Confier une prestation intellectuelle ou de service | Activité assurée et responsabilité civile professionnelle en cours |
| Faire intervenir une entreprise sur un chantier | Activités de construction déclarées et période de validité adaptée |
| Louer un local ou accéder à un site client | Garantie correspondant aux obligations prévues au bail ou au contrat |
| Répondre à un appel d’offres | Identité exacte de l’entreprise et garanties explicitement demandées |
Obtenir une attestation actualisée sans perdre de temps
La première solution consiste à consulter l’espace client proposé par l’assureur, lorsqu’il permet de télécharger les documents. À défaut, un conseiller ou un courtier peut l’éditer. Pour accélérer la demande, il est utile d’indiquer la raison sociale complète, le numéro de contrat, le type de garantie attendu et, si nécessaire, l’activité ou le chantier concerné.
En cas de modification récente, comme un changement d’adresse, un ajout d’activité, une évolution du chiffre d’affaires, une embauche, l’acquisition de matériel ou un recours plus important à la sous-traitance, il faut demander si le contrat doit être ajusté avant l’émission du document. Une attestation mise à jour ne corrige pas à elle seule une déclaration de risque incomplète.
Transmettre le document avec méthode et protéger ses informations
Avant l’envoi, il est préférable de relire le document comme le ferait son destinataire : le nom est-il exact, les dates sont-elles visibles, la garantie demandée est-elle identifiable et le fichier est-il complet ? Un PDF lisible est généralement plus approprié qu’une photographie tronquée ou qu’une capture d’écran. Pour un appel d’offres ou un dossier de chantier, conservez aussi une copie du document transmis et la date d’envoi.
L’attestation peut contenir des références contractuelles ou des coordonnées qu’il n’est pas nécessaire de diffuser largement. Envoyez-la uniquement à l’interlocuteur concerné, par un canal professionnel, et évitez de publier ce type de document en accès libre. Si un client formule une exigence inhabituelle, comme une garantie très élevée ou une activité très spécifique, demandez une confirmation écrite à votre assureur plutôt que d’interpréter vous-même la portée du contrat.
Enfin, instaurez un suivi régulier des échéances. Une attestation d’assurance entreprise n’est utile que si elle reflète une couverture active et adaptée. Anticiper son renouvellement, actualiser les informations de l’entreprise et classer les justificatifs par type de garantie évitent les blocages administratifs au moment où une opportunité commerciale doit se concrétiser.

- Une attestation d’assurance entreprise se vérifie sur 4 points avant l’envoi - 1 octobre 2026
- Stage en comptabilité : où chercher, quels métiers viser et comment choisir ? - 30 septembre 2026
- Créer une micro-entreprise prend 2 à 3 semaines, mais le SIRET arrive souvent en 8 à 15 jours - 29 septembre 2026
Articles qui pourraient vous intéresser :
 Cibtp grand ouest : tout comprendre sur vos cotisations et services
 Comment identifier la meilleure action en bourse : 3 piliers pour réussir vos investissements
 Retraite CIPAV : calcul des points, cotisations et étapes clés pour liquider vos droits
 Trésorerie des PME : ce que les outils digitaux changent vraiment dans le pilotage quotidien