Un conseiller en investissement financier à Paris peut rééquilibrer un patrimoine trop immobilier
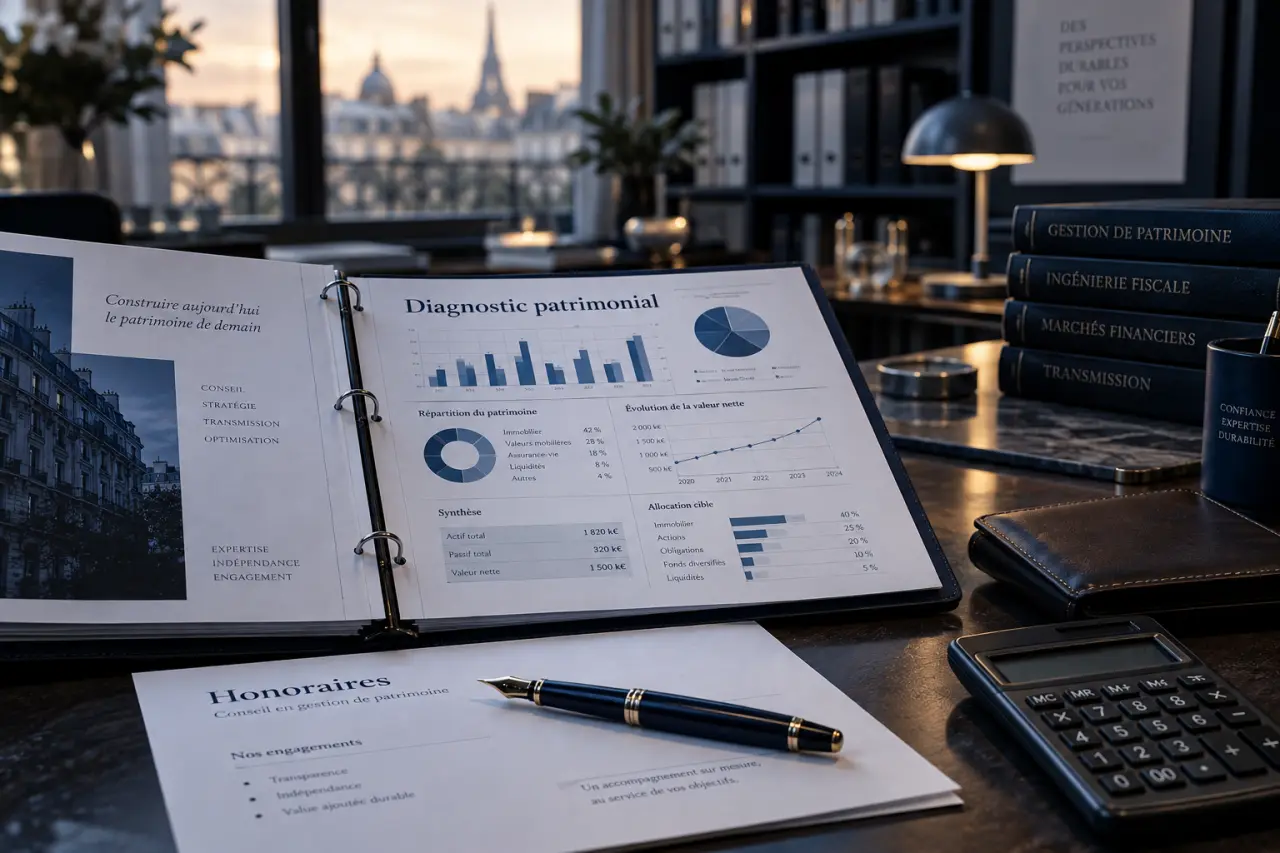
À Paris, un patrimoine peut paraître solide tout en restant fragile : résidence principale valorisée, investissement locatif, revenus élevés, mais peu de liquidités et une fiscalité qui pèse sur les décisions. Un conseiller en investissement financier à Paris aide à remettre ces éléments en perspective. Encore faut-il choisir un professionnel qualifié, transparent sur sa rémunération et capable d’adapter sa stratégie à votre horizon.
Le rôle précis d’un conseiller en investissement financier
Le conseiller en investissement financier, ou CIF, accompagne ses clients dans la sélection et la recommandation de placements financiers. Il peut intervenir sur l’assurance-vie, le PEA, le PER, les SCPI, les fonds d’investissement ou la gestion sous mandat. Sa mission ne consiste pas à proposer un produit isolé. Il doit d’abord comprendre la situation patrimoniale, les objectifs, le niveau de connaissance financière et la capacité du client à supporter une perte éventuelle.
CIF, CGP et CGPI : des termes à distinguer
Le terme CGP, pour conseiller en gestion de patrimoine, désigne une activité plus large. Elle peut couvrir le conseil financier, fiscal, immobilier, successoral et la protection de la famille. Le CIF correspond à un statut réglementé, encadré par l’AMF, pour le conseil portant sur les investissements financiers. Le CGPI désigne généralement un conseiller en gestion de patrimoine indépendant. Cette indépendance doit toutefois être vérifiée concrètement, notamment au regard des produits distribués et des rémunérations perçues.
Un professionnel sérieux remet un document d’entrée en relation. Celui-ci détaille son statut, son immatriculation, son assurance de responsabilité civile professionnelle, ses partenaires et son mode de rémunération. L’adhésion à une association professionnelle telle que la CNCGP, l’ANACOFI ou la CNCEF apporte un point de contrôle supplémentaire. Elle ne dispense pas de lire les documents contractuels ni de demander des explications sur les frais.
Pourquoi le patrimoine parisien demande souvent un autre équilibre
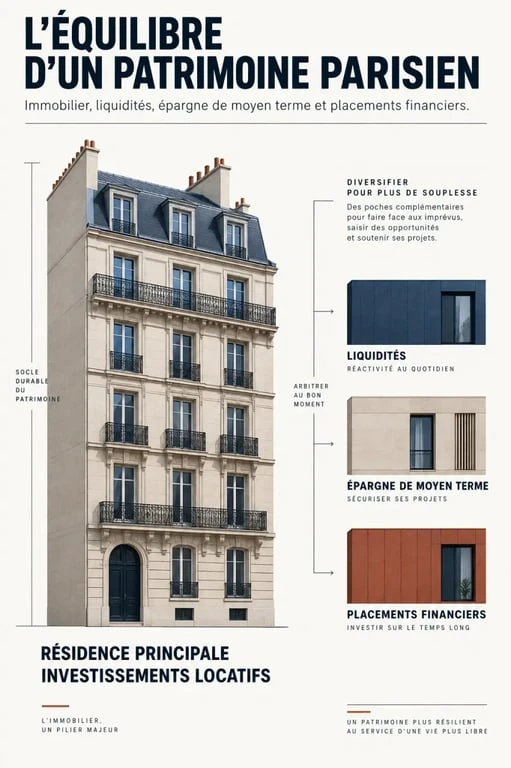
Le prix moyen de l’immobilier parisien atteint 9 810 € par mètre carré. Cette valorisation explique qu’un foyer propriétaire puisse concentrer une part majeure de sa richesse dans la pierre, parfois sans en mesurer les conséquences : épargne peu disponible, dépendance à un seul marché local et exposition possible à l’IFI. Un patrimoine immobilier important ne finance pas spontanément un projet, une transition professionnelle ou une retraite.
Vérifier l’inscription officielle d’un conseiller en investissements financiers · Consultez le registre ORIAS pour vérifier le statut et l’habilitation d’un conseiller en investissements financiers (CIF).
Ne pas confondre valeur patrimoniale et argent disponible
Un bien immobilier crée de la valeur sur le papier, mais sa mobilisation est lente et coûteuse. Vente, crédit garanti par le bien ou arbitrage locatif demandent du temps. Dans le même temps, le rendement immobilier brut parisien est souvent évoqué entre 3 et 4 %, avant fiscalité, charges, travaux et périodes de vacance. Un conseiller compétent étudie donc la concentration du risque avant de recommander un nouvel achat immobilier.
La liquidité doit être pensée comme une couche de sécurité du patrimoine. Avant de bloquer une somme dans un support de long terme, il est utile de répartir l’épargne entre une réserve immédiatement accessible, une poche destinée aux projets des prochaines années et des placements conçus pour un horizon plus lointain. Cette organisation limite le risque de vendre dans l’urgence un actif volatil ou de recourir à un crédit au mauvais moment.
Fiscalité : partir de la situation réelle, pas d’une promesse
Pour les foyers imposés dans une tranche marginale de 41 %, les enveloppes fiscales peuvent modifier sensiblement la stratégie. Le PER peut répondre à un objectif de préparation de la retraite et, selon la situation, ouvrir droit à une déduction des versements. L’assurance-vie offre un cadre souple pour diversifier et organiser la transmission. Le PEA cible davantage l’investissement en actions européennes. Aucun de ces outils n’est universel : disponibilité, durée de détention, fiscalité de sortie et risque de perte en capital doivent être examinés ensemble.
Ce qu’un bon accompagnement doit produire concrètement
Un accompagnement utile commence par un bilan patrimonial complet, et non par un catalogue de solutions. Le conseiller rassemble les actifs, les dettes, les revenus, la fiscalité, les contrats existants, les projets familiaux et professionnels ainsi que les objectifs de transmission. Cette photographie permet de repérer les doublons, les frais excessifs, les contrats oubliés ou une exposition disproportionnée à un secteur.
| Étape | Ce que le conseiller analyse | Résultat attendu |
|---|---|---|
| Diagnostic | Actifs, passifs, revenus, fiscalité, protection du conjoint | Une vision consolidée du patrimoine |
| Définition des priorités | Retraite, achat, transmission, trésorerie, projets d’entreprise | Des objectifs hiérarchisés et chiffrés |
| Allocation | Horizon, besoin de liquidité, profil de risque, frais | Une répartition cohérente entre les supports |
| Suivi | Évolution personnelle, marchés, fiscalité et contrats | Des ajustements justifiés, sans mouvements inutiles |
Le suivi compte autant que la recommandation initiale. Un espace client sécurisé ou une plateforme de consolidation peut faciliter la lecture des comptes, mais l’outil ne remplace pas l’explication. Chaque arbitrage doit être compréhensible, documenté et proportionné au risque accepté. Le client doit aussi savoir dans quelles circonstances la stratégie sera réexaminée : évolution des revenus, changement familial, nouveau projet ou modification de la fiscalité.
Honoraires et rétrocessions : demander une transparence totale
À Paris, les honoraires de conseil se situent généralement entre 100 € et 500 € HT par heure, avec une moyenne de 200 € HT. Certains cabinets facturent un bilan patrimonial, tandis que d’autres offrent le premier rendez-vous de découverte. Cette première rencontre est utile si elle permet de comprendre le périmètre de la mission, les documents à fournir et le coût prévisible avant tout engagement.
Les deux sources de rémunération à connaître
Le cabinet peut être rémunéré par des honoraires payés par le client et, parfois, par des rétrocessions versées par les établissements qui gèrent les produits recommandés. Ces rétrocessions ne rendent pas automatiquement le conseil inadéquat, mais elles appellent une vérification. Elles peuvent favoriser certains contrats ou supports. Le conseiller doit présenter les frais d’entrée, de gestion, d’arbitrage et de mandat, ainsi que la rémunération qu’il perçoit.
- Demandez si le bilan, les recommandations et le suivi sont facturés séparément.
- Exigez le détail des frais récurrents, exprimés en euros et en pourcentage lorsque c’est possible.
- Interrogez le cabinet sur les rétrocessions, leur montant et leur traitement.
- Comparez le coût global avec le niveau de service réellement proposé.
Le prix ne suffit pas à évaluer un accompagnement. Un tarif horaire élevé peut correspondre à une mission ponctuelle et clairement définie, tandis qu’un coût apparemment faible peut être compensé par des frais récurrents sur les placements. La comparaison doit donc porter sur l’ensemble de la rémunération et sur le contenu précis du suivi.
Choisir son conseiller à Paris sans se laisser séduire par le discours
La proximité géographique peut faciliter les rendez-vous, mais elle ne doit pas être le premier critère. Un cabinet parisien pertinent est celui qui comprend votre situation, accepte de dire qu’une opération n’est pas adaptée et ne réduit pas le conseil à la défiscalisation. Une architecture ouverte, c’est-à-dire la possibilité de sélectionner des solutions auprès de plusieurs partenaires, constitue un indicateur à examiner.
Les vérifications à faire avant le premier mandat
Préparez un entretien comparatif avec deux ou trois professionnels. Vérifiez leur statut CIF, leur association professionnelle, leur expérience avec des profils proches du vôtre, qu’il s’agisse d’un cadre fortement imposé, d’un chef d’entreprise, d’une famille recomposée, d’un expatrié ou d’un futur retraité. Demandez aussi la fréquence proposée pour les points de suivi. Les avis clients peuvent renseigner sur la qualité relationnelle, sans remplacer les vérifications réglementaires et tarifaires.
- Présentez vos objectifs avant d’évoquer les produits que vous connaissez déjà.
- Demandez une recommandation écrite avec ses avantages, ses limites et ses risques.
- Vérifiez que le besoin de liquidité est traité avant les placements bloqués.
- Ne signez qu’après avoir compris les frais, la durée envisagée et les conditions de sortie.
Un bon conseiller en investissement financier à Paris ne promet ni rendement ni optimisation fiscale automatique. Il construit une décision cohérente, explique les compromis et fait évoluer la stratégie lorsque votre vie, vos revenus ou vos projets changent. Le rééquilibrage d’un patrimoine très immobilier commence ainsi par un diagnostic précis, puis par des choix compréhensibles et adaptés à votre situation.

- Un conseiller en investissement financier à Paris peut rééquilibrer un patrimoine trop immobilier - 25 septembre 2026
- Congé de formation professionnelle : les 3 ans de services, les 3 années de congé et les 12 mois d’attente - 24 septembre 2026
- Secrétaire comptable : 3 blocs de compétences et 4h40 d’examen pour décrocher le titre - 23 septembre 2026
Articles qui pourraient vous intéresser :
 APL et épargne : le seuil de 30 000 € qui peut réduire ou supprimer vos aides
 Calcul de plus-value crypto : la méthode officielle et les erreurs à éviter pour votre déclaration 2086
 1828 € brut en net : combien reste-t-il selon le statut, les cotisations et le prélèvement à la source ?
 Combien coûte un prêt relais ? 12 mois, 50 % à 80 % et frais à prévoir