Qu’est-ce que la défiscalisation financière et à qui s’adresse-t-elle ?
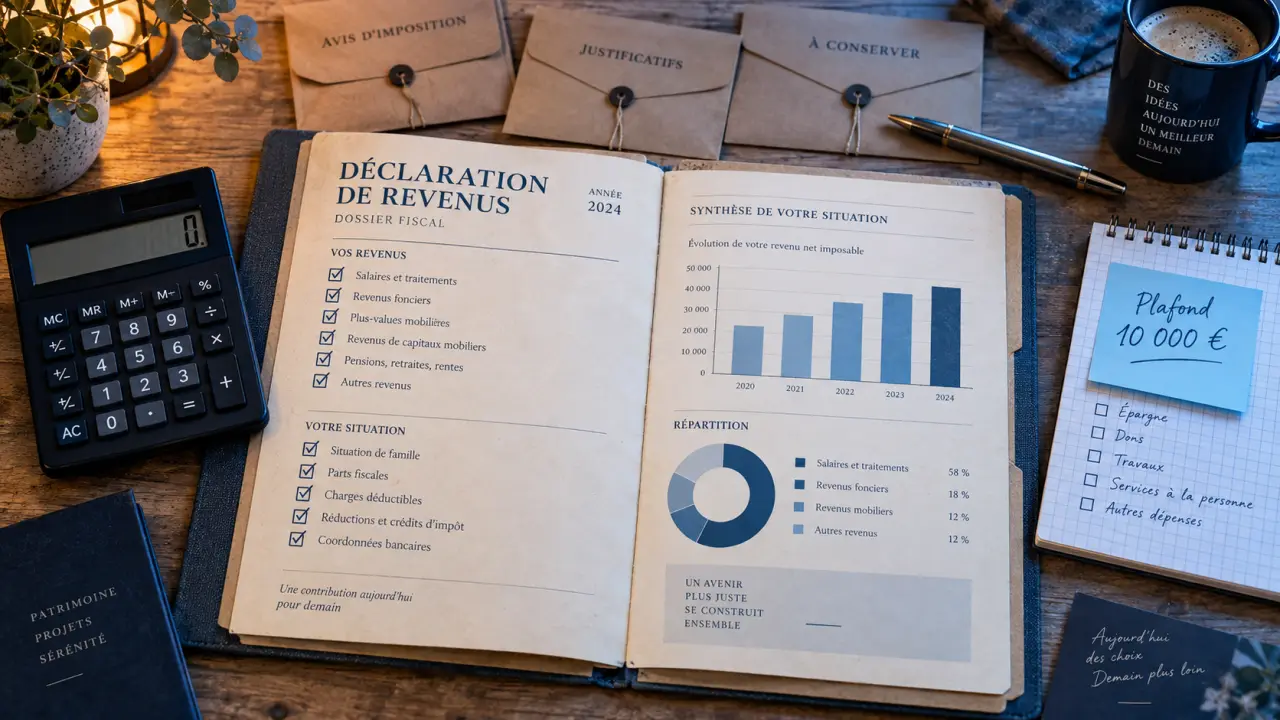
Réduire son impôt sur le revenu en plaçant son épargne peut sembler séduisant. Pourtant, un plafond global limite l’addition de nombreux avantages fiscaux, quel que soit le nombre de dispositifs utilisés. Vérifier ce plafond avant de verser la moindre somme permet d’éviter un placement qui ne produira pas l’économie d’impôt attendue.
Qu’est-ce que la défiscalisation financière et à qui s’adresse-t-elle ?
La défiscalisation financière regroupe les placements qui permettent, en contrepartie d’un versement, d’obtenir une réduction d’impôt, une déduction du revenu imposable ou un avantage sur la fiscalité future des gains. Contrairement à la défiscalisation immobilière, elle repose sur des supports financiers comme le plan d’épargne retraite, les fonds dédiés aux PME, les contrats de capitalisation ou l’assurance-vie.
Testez vos connaissances sur la défiscalisation
Elle intéresse d’abord les foyers fortement imposés, à partir de la tranche à 30 % et surtout à 41 % ou 45 %, car l’avantage fiscal dépend du taux marginal d’imposition. Pour un foyer peu imposé, le gain peut rester limité. Il ne compense pas toujours le risque du placement, les frais ou la durée pendant laquelle l’épargne reste indisponible.
Le bon réflexe consiste à partir du besoin réel plutôt que du produit proposé. S’agit-il de préparer sa retraite, de soutenir un projet entrepreneurial grâce à des fonds d’investissement ou de lisser une année de revenus exceptionnels ? Chaque objectif correspond à des dispositifs différents, avec des durées d’engagement et des niveaux de risque qui peuvent fortement varier.
Les dispositifs qui structurent la défiscalisation financière
Le plan d’épargne retraite (PER)
Le PER permet de déduire les versements volontaires du revenu imposable, dans la limite d’un plafond annuel calculé sur les revenus professionnels de l’année précédente. Cette déduction n’est pas définitive. À la sortie, en rente ou en capital, les sommes déduites sont réintégrées dans le revenu imposable.
L’intérêt du PER repose donc sur l’écart entre le taux d’imposition au moment du versement et celui qui s’appliquera à la sortie. Pendant la vie active, le contribuable peut être soumis à un taux marginal élevé. À la retraite, ses revenus peuvent être plus faibles et son taux d’imposition généralement inférieur. Le gain dépend de cette différence, mais aussi de la durée de placement et des conditions de sortie choisies.
Les sommes versées sur un PER restent bloquées jusqu’au départ à la retraite, sauf dans certains cas de déblocage anticipé, comme l’achat de la résidence principale. Il faut donc y affecter une épargne dont on n’a pas besoin à court terme.
FCPI, FIP et dispositif IR-PME
Les fonds communs de placement dans l’innovation (FCPI) et les fonds d’investissement de proximité (FIP) donnent droit à une réduction d’impôt sur le revenu calculée sur le montant investi, dans la limite d’un plafond de versement annuel par foyer. Les parts restent toutefois bloquées pendant au moins cinq ans et le capital n’est pas garanti.
Ces fonds financent des PME non cotées. Leur valeur peut donc baisser et la perte en capital fait partie du risque accepté lors de la souscription. Le dispositif IR-PME, souvent appelé loi Madelin dans sa version consacrée à l’investissement direct, suit un principe voisin pour les souscriptions au capital de petites entreprises.
Ces solutions s’adressent uniquement à une épargne que l’on peut immobiliser sans difficulté. La réduction d’impôt ne doit pas faire oublier le risque lié aux entreprises financées, ni la durée pendant laquelle les fonds peuvent rester indisponibles.
Le plafond global des niches fiscales, la règle qui change tout
C’est le point le plus mal compris par les épargnants. La plupart des avantages fiscaux liés à la défiscalisation financière entrent dans le calcul du plafonnement global des niches fiscales, fixé à 10 000 euros par an et par foyer fiscal pour la majorité des dispositifs.
Investir dans un FCPI, cumuler une réduction IR-PME et ajouter d’autres avantages fiscaux la même année peut donc conduire à dépasser ce seuil. Le dépassement n’est pas toujours visible au moment de la souscription, car chaque produit est souvent présenté séparément. L’administration fiscale, elle, additionne les avantages concernés.
Au-delà de 10 000 euros, l’avantage fiscal excédentaire est perdu, sans possibilité de report sur une autre année dans la majorité des cas. Un versement supplémentaire peut donc immobiliser de l’épargne sans produire la réduction attendue. Le produit n’est pas nécessairement mauvais en lui-même, mais il arrive trop tard dans une stratégie fiscale déjà saturée.
Chaque dispositif répond à une situation fiscale précise. Aucun ne doit être traité comme un passe-partout que l’on pourrait multiplier sans contrôle. Avant de souscrire, il faut examiner l’ensemble des réductions et crédits d’impôt déjà prévus pour l’année. Cette vérification permet de savoir quelle part du plafond reste disponible et d’éviter un versement inutile.
Le calcul doit notamment intégrer les crédits d’impôt pour emploi à domicile, les dons aux associations, les investissements locatifs concernés et les dispositifs financiers. Les avantages ne se lisent pas produit par produit. Ils doivent être regroupés au niveau du foyer fiscal et de l’année concernée.
Les erreurs qui neutralisent l’avantage fiscal
La première erreur consiste à choisir un produit pour sa seule promesse de réduction d’impôt. La qualité du fonds sous-jacent, les frais et la solidité de l’assureur comptent tout autant. Un FCPI mal géré peut afficher une performance négative qui dépasse largement l’économie d’impôt obtenue au départ. Le gain fiscal peut alors être absorbé par la baisse du capital investi.
La deuxième erreur est de sous-estimer la durée de blocage. Verser sur un PER ou dans un FIP en pensant récupérer rapidement les fonds en cas de besoin peut créer une difficulté réelle. Les conditions de déblocage anticipé sont encadrées et ne répondent pas à toutes les situations personnelles.
La troisième erreur consiste à raisonner dispositif par dispositif, sans consolider les avantages au niveau du plafond de 10 000 euros. Cette méthode peut donner l’impression que chaque souscription est rentable, alors qu’une partie de la réduction sera finalement neutralisée au moment de la déclaration.
Il faut aussi éviter de confondre déduction et réduction d’impôt. Le PER diminue le revenu imposable dans certaines limites, tandis que les FCPI, les FIP et l’IR-PME donnent droit à une réduction calculée sur l’investissement. Ces mécanismes n’ont pas le même effet sur l’impôt et ne se comparent pas de façon directe.
Construire une stratégie cohérente avec son profil
Une stratégie de défiscalisation financière commence par le calcul précis du taux marginal d’imposition et par une projection sur plusieurs années. Se limiter à l’exercice en cours peut conduire à verser trop rapidement, surtout lorsque les revenus varient d’une année à l’autre.
Il est souvent plus pertinent d’étaler les versements en fonction des revenus attendus que de chercher à tout optimiser en une seule fois. Cette approche permet de préserver la liquidité disponible et de réduire le risque de saturer le plafond global avec plusieurs dispositifs souscrits au même moment.
Le choix des supports doit ensuite tenir compte de l’horizon de placement. Le PER correspond à une préparation de la retraite sur le long terme. L’assurance-vie conserve davantage de souplesse tout en bénéficiant d’une fiscalité allégée après huit ans de détention. Les FCPI et les FIP peuvent compléter cette organisation pour la part d’épargne que l’on peut réellement immobiliser pendant au moins cinq ans en acceptant un risque de perte en capital.
Cette répartition évite de concentrer tout l’effort fiscal sur un seul produit. Elle permet aussi de tenir compte des différences de disponibilité, de risque et de fiscalité entre les supports. L’économie d’impôt ne doit jamais être séparée de l’objectif patrimonial ni de la capacité à conserver le placement jusqu’à son terme.
Enfin, faire relire sa situation par un conseiller en gestion de patrimoine ou un expert-comptable avant chaque campagne de versements permet de vérifier le plafond global et la cohérence des dispositifs retenus. Cette étape aide à distinguer une stratégie adaptée d’une simple accumulation de produits présentés comme défiscalisants.

- Qu’est-ce que la défiscalisation financière et à qui s’adresse-t-elle ? - 14 septembre 2026
- Chef de projet marketing digital : faire avancer les équipes sans perdre de vue le client - 13 septembre 2026
- Contrat de formation professionnelle : le mauvais document peut fragiliser l’inscription - 12 septembre 2026
Articles qui pourraient vous intéresser :
 Virement bancaire crédit agricole : délais, frais et suivi simplifié
 Marchand de biens : 3 leviers pour sécuriser votre fiscalité et éviter la requalification
 Capitaux propres négatifs : 4 mois pour agir, 2 ans pour les reconstituer
 AGS refuse de payer : 5 blocages fréquents et les recours à activer