Le patrimoine du dirigeant ne doit pas dépendre d’une seule entreprise, voici comment le diversifier
Pour un dirigeant de PME, l’entreprise finance souvent le revenu courant, concentre l’essentiel du capital et conditionne la retraite future. Cette triple dépendance devient fragile en cas de perte d’un client, de retournement de marché, d’accident de santé ou de cession reportée. La diversification consiste à transformer progressivement une partie de la valeur créée en patrimoine privé, liquide et moins corrélé à l’activité.
Mesurer le risque avant de choisir un placement
Commencez par cartographier le patrimoine global : valeur estimée des titres, résidence principale, immobilier locatif, épargne financière, liquidités, dettes, cautions personnelles et comptes courants d’associé. Le ratio à suivre est simple : quelle part du patrimoine total dépend directement de l’entreprise ? Une entreprise ou un bien immobilier principal représentant plus de 60 % du patrimoine signale une concentration élevée.
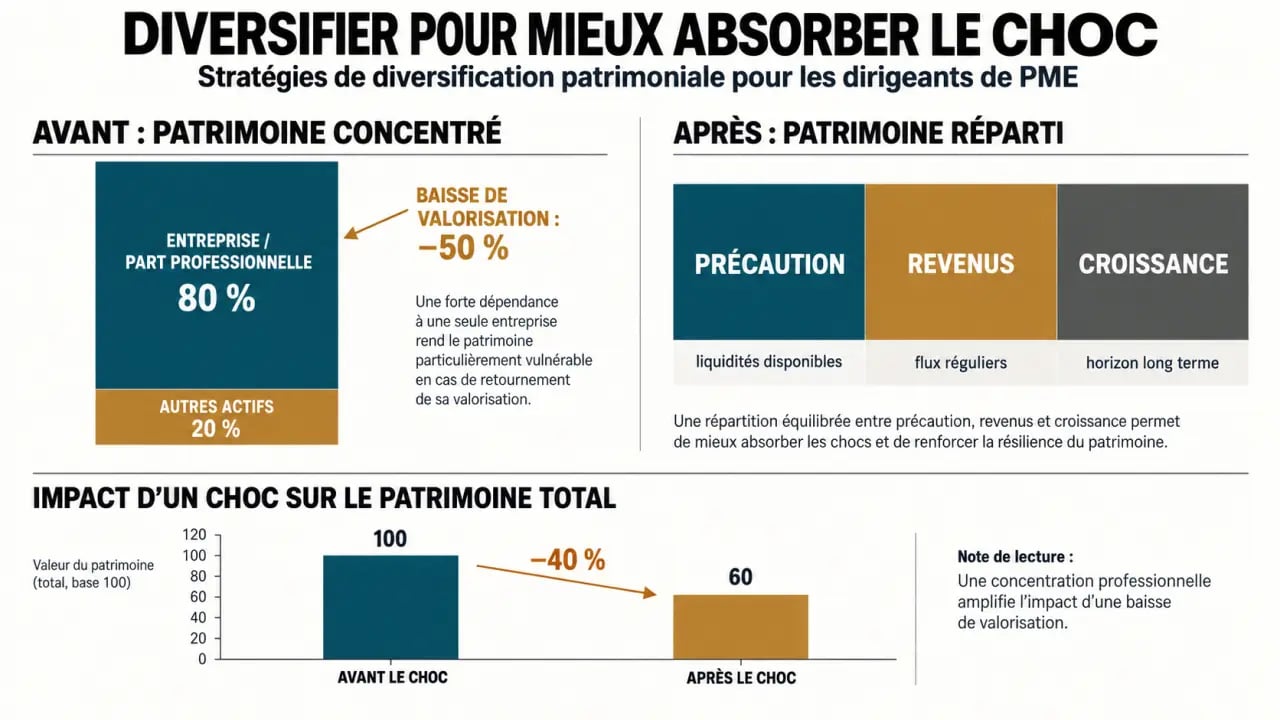
Un dirigeant dont la société est valorisée 2 000 000 € et qui détient 350 000 € hors entreprise possède un patrimoine total de 2 350 000 €, dont environ 85 % exposés à son activité. Si la valorisation de l’entreprise recule de 50 %, le patrimoine total tombe à 1 350 000 €. Le risque concerne alors le capital, mais aussi le salaire, les dividendes et la capacité à financer les projets familiaux.
Ne pas confondre trésorerie, patrimoine professionnel et épargne privée
La trésorerie d’exploitation doit d’abord couvrir les besoins de l’entreprise : charges, investissements, saisonnalité, impôts, croissance externe et imprévus. Elle n’est pas automatiquement disponible pour le dirigeant. Le patrimoine privé doit, lui, protéger le niveau de vie familial, financer les études, préparer la retraite et préserver une marge de manœuvre indépendante de la société. Cette séparation évite d’exposer l’exploitation à des placements inadaptés et de laisser le capital personnel sans stratégie.
Construire une allocation par usages et par horizons
Une allocation pertinente part des objectifs, pas d’un produit financier. Elle peut répondre à plusieurs priorités : sécurité, revenus futurs, croissance du capital, retraite et transmission. Elle doit aussi tenir compte du statut du dirigeant, de sa situation familiale, de son endettement, de l’âge de ses enfants et de l’horizon prévu pour une cession.
Les trois poches qui évitent les arbitrages subis
- Poche de précaution : elle couvre 3 à 6 mois de charges courantes sur des supports disponibles. Elle évite de vendre un actif à long terme au mauvais moment.
- Poche de revenus : elle regroupe des actifs susceptibles de produire des revenus complémentaires, comme certaines obligations, l’immobilier locatif ou la private debt, en tenant compte de leur risque et de leur disponibilité.
- Poche de croissance : elle accueille un capital investi sur 6 à 10 ans minimum, voire 10 à 15 ans pour certains actifs non cotés. Les marchés financiers et le private equity peuvent y trouver leur place, avec un risque de perte en capital et une liquidité parfois limitée.
La liquidité personnelle n’est pas un capital improductif par nature. Elle protège les dépenses prévisibles, absorbe les chocs de trésorerie et limite les ventes forcées pendant une phase de marché défavorable. Elle permet aussi de séparer les décisions d’investissement de l’urgence familiale ou professionnelle.
Pour approfondir les mécanismes de décorrélation entre valeur professionnelle, revenus et actifs privés, il peut être utile de rejoindre les investisseurs affranchis et de confronter son allocation à d’autres approches de long terme.
Comparer les supports sans empiler les produits
| Support | Rôle possible | Liquidité et vigilance |
|---|---|---|
| Liquidités, comptes à terme | Précaution et projets proches | Disponibles selon le support, mais sensibles à l’érosion monétaire |
| Assurance-vie et marchés cotés | Épargne diversifiée, revenus ou croissance | Valeur fluctuante ; supports, frais et fiscalité à examiner |
| PER | Préparation de la retraite | Épargne en principe bloquée jusqu’à la retraite, sauf cas prévus |
| Immobilier direct, SCPI | Recherche de revenus et diversification tangible | Frais, vacance, fiscalité et revente parfois lente ; 6 % brut peuvent tomber à 2,5 % net après charges, fiscalité et vacance |
| Or physique, private equity, FCPR | Diversification complémentaire | Pas de revenu pour l’or ; risque de perte et illiquidité marquée pour le non-coté |
L’objectif n’est pas de détenir chaque support. Un portefeuille déjà très immobilier n’a pas forcément intérêt à renforcer cette exposition, surtout lorsque l’immobilier dépasse 50 % du patrimoine privé. Le private equity peut sembler familier à un entrepreneur, mais il ajoute une exposition au risque d’entreprise et immobilise le capital pendant une période parfois longue.
Utiliser les leviers du dirigeant avec méthode
Les dividendes, la rémunération et le compte courant d’associé peuvent alimenter le patrimoine privé. Leur arbitrage doit toutefois intégrer la protection sociale, la fiscalité et les besoins de l’entreprise. Une holding patrimoniale peut centraliser des participations et réinvestir certains flux. Le régime mère-fille est parfois présenté avec une imposition de 1,67 % sur les dividendes remontés à la holding. Sa mise en œuvre dépend de conditions précises et doit être validée sur les plans juridique et fiscal.
Lors d’une cession, la logique évolue : un actif professionnel illiquide devient un capital à réemployer. Une répartition indicative peut prévoir 15 à 20 % de liquidités, 30 à 40 % d’actifs orientés vers les revenus et 40 à 50 % de croissance. L’apport-cession, le contrat de capitalisation détenu par une holding et le remploi doivent être étudiés bien avant la signature, pas après l’encaissement du prix.
Préparer retraite, transmission et protection personnelle
Les régimes de base et complémentaires représentent environ 50 à 60 % des derniers revenus d’activité. Préparer la retraite à 40 ans plutôt qu’à 50 ans peut représenter jusqu’à 200 000 € de capital supplémentaire, selon les éléments disponibles. Le PER peut compléter cette stratégie, avec des versements déductibles jusqu’à 35 194 € par an selon la situation, en contrepartie de règles de disponibilité à accepter.
La transmission demande la même anticipation. Une donation de titres avant cession, une donation-partage ou un démembrement peuvent répondre à des objectifs familiaux précis. L’abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, permet par exemple à un couple avec deux enfants de transmettre 400 000 € sans fiscalité dans le cadre indiqué. La prévoyance du dirigeant et l’assurance homme-clé complètent cette organisation. Elles protègent la famille et l’entreprise lorsque la capacité de travail du dirigeant est l’actif le plus exposé.
Une revue annuelle avec l’expert-comptable, un conseiller en gestion de patrimoine, un avocat fiscaliste ou le banquier permet de suivre la concentration, la liquidité disponible, le rendement net, les garanties personnelles et l’avancement des projets de cession ou de transmission. La stratégie doit évoluer avec l’entreprise, la famille et les règles applicables.

- Le patrimoine du dirigeant ne doit pas dépendre d’une seule entreprise, voici comment le diversifier - 26 septembre 2026
- Un conseiller en investissement financier à Paris peut rééquilibrer un patrimoine trop immobilier - 25 septembre 2026
- Congé de formation professionnelle : les 3 ans de services, les 3 années de congé et les 12 mois d’attente - 24 septembre 2026
Articles qui pourraient vous intéresser :
 APL et épargne : le seuil de 30 000 € qui peut réduire ou supprimer vos aides
 Calcul de plus-value crypto : la méthode officielle et les erreurs à éviter pour votre déclaration 2086
 1828 € brut en net : combien reste-t-il selon le statut, les cotisations et le prélèvement à la source ?
 Combien coûte un prêt relais ? 12 mois, 50 % à 80 % et frais à prévoir