Se constituer un patrimoine : faut-il épargner, investir ou diversifier pour réussir ?
Se constituer un patrimoine est souvent perçu comme une démarche réservée aux individus fortunés ou aux profils en fin de carrière. La réalité est différente : construire sa sécurité financière est une course de fond accessible à toute personne capable de dégager une capacité d’épargne régulière. L’objectif n’est pas de devenir riche instantanément, mais de mettre en place une mécanique capable de protéger son pouvoir d’achat face à l’inflation tout en préparant les échéances futures, qu’il s’agisse de la retraite, d’un projet immobilier ou de la protection de ses proches.
Pourquoi se constituer un patrimoine ?
La motivation première pour se constituer un patrimoine réside dans la recherche d’une liberté accrue. Dans un contexte économique marqué par la hausse des prix, posséder des actifs diversifiés offre un filet de sécurité. L’épargne dormante sur des livrets bancaires classiques ne suffit pas à contrer l’érosion monétaire. Construire son patrimoine permet de transformer une épargne passive en capital productif.
Simulateur d’épargne
La protection contre l’inflation
L’inflation grignote mécaniquement la valeur réelle de l’argent immobilisé. En investissant dans des actifs tangibles ou financiers, vous cherchez à obtenir un rendement supérieur à la hausse des prix à la consommation. C’est le principe fondamental de la préservation du capital : faire travailler l’argent pour qu’il conserve son pouvoir d’achat sur le long terme.
La préparation des projets de vie
Qu’il s’agisse de financer les études des enfants, d’acquérir une résidence principale ou de compenser une baisse de revenus lors du départ à la retraite, le patrimoine agit comme un levier. Anticiper ces besoins permet d’éviter le recours au crédit à la consommation, coûteux et contraignant, au profit d’un autofinancement progressif.
La phase de fondation : épargne de précaution et capacité d’investissement
Avant de viser des investissements complexes, la base de toute stratégie repose sur la discipline. La première étape consiste à sanctuariser une épargne de précaution. Il est conseillé de conserver l’équivalent de 3 à 6 mois de salaire sur des supports liquides et sans risque, comme le livret A ou le livret de développement durable et solidaire (LDDS).
Calculer sa capacité d’épargne réelle
Pour construire, il faut savoir ce que l’on peut investir chaque mois. L’exercice consiste à analyser ses revenus et ses charges fixes pour identifier un excédent. Même une somme modeste, investie régulièrement, profite des intérêts composés. La régularité est plus déterminante que le montant initial lors des premières années.
Le désendettement : le premier investissement
Avant d’acheter des actifs, il est nécessaire d’assainir sa situation financière. Rembourser des crédits à la consommation aux taux d’intérêt élevés est le meilleur investissement possible, car il offre un rendement immédiat équivalent au coût du crédit évité. Une fois libéré de ces dettes, votre capacité d’épargne augmente instantanément.
Diversification : les leviers pour faire croître son capital
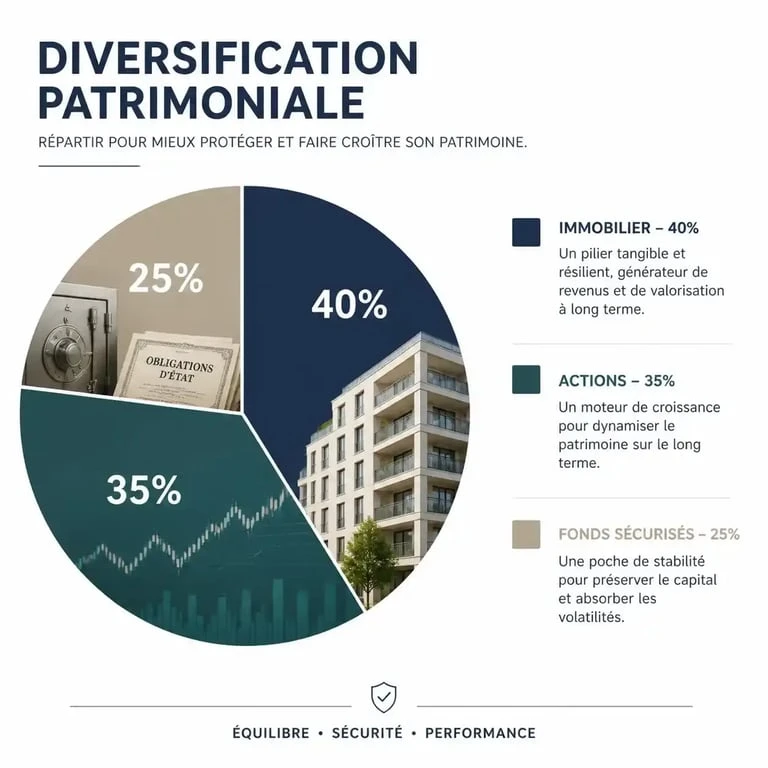
Une fois l’épargne de précaution constituée, la diversification devient nécessaire. Ne jamais mettre tous ses œufs dans le même panier est la règle. La répartition entre placements financiers et actifs immobiliers permet de lisser les risques et d’optimiser le rendement global.
L’assurance-vie et le PEA
Ces deux enveloppes sont les piliers de l’investissement financier en France. L’assurance-vie permet une grande flexibilité et un accès à des fonds en euros sécurisés, tout en offrant une fiscalité avantageuse après huit ans. Le Plan d’Épargne en Actions (PEA), quant à lui, est idéal pour s’exposer aux marchés actions européens dans un cadre fiscal optimisé. Un portefeuille bien diversifié capte les performances de différentes classes d’actifs tout en réduisant la volatilité. En couplant des placements sécurisés à des investissements plus dynamiques, vous créez un pôle de croissance pour votre capital sur le long terme.
L’immobilier locatif et les SCPI
L’immobilier reste une valeur refuge. Si l’achat en direct permet d’utiliser l’effet de levier du crédit bancaire, les SCPI (Sociétés Civiles de Placement Immobilier) offrent une alternative pour investir dans l’immobilier tertiaire ou résidentiel sans les contraintes de gestion locative. Elles permettent de mutualiser les risques sur un grand nombre de locataires et de biens.
La stratégie par horizon : adapter ses placements à son âge
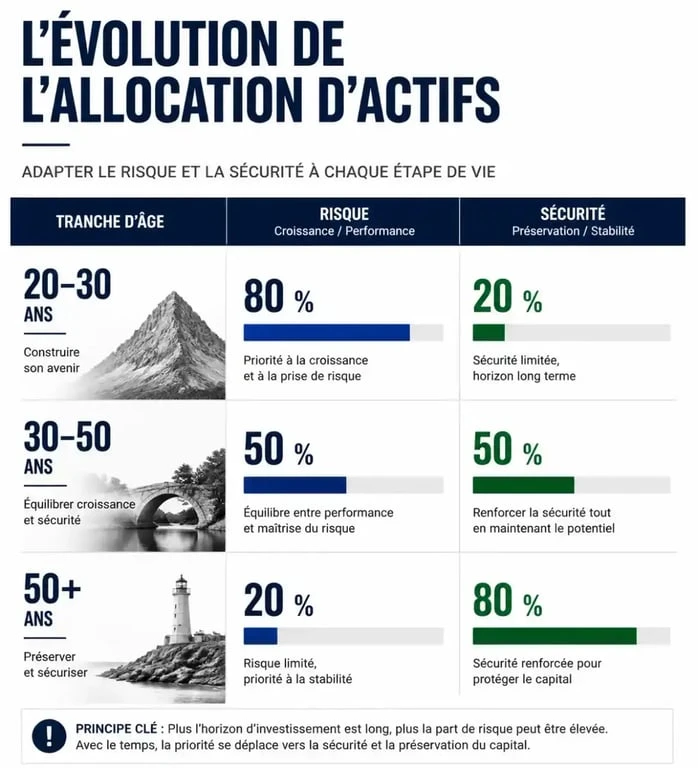
La tolérance au risque et l’horizon de placement évoluent naturellement avec le temps. Une stratégie efficace doit être réévaluée à chaque grande étape de la vie.
- Entre 20 et 30 ans : C’est le moment de prendre davantage de risques. L’horizon de placement est très long, ce qui permet de privilégier les actions et les fonds dynamiques pour maximiser le potentiel de croissance.
- Entre 30 et 50 ans : La période est souvent marquée par des projets immobiliers. L’allocation doit trouver un équilibre entre sécurité pour l’apport et dynamisme pour la constitution d’un capital retraite.
- À partir de 50 ans : La priorité bascule vers la sécurisation des acquis et l’optimisation de la transmission. On réduit progressivement la part d’actifs risqués au profit de supports plus stables.
Anticiper la fiscalité pour préserver son capital
La fiscalité est un facteur déterminant de la performance nette. Une stratégie patrimoniale réussie intègre dès le départ les mécanismes d’optimisation légale. Le prélèvement forfaitaire unique (PFU) de 30 % sur les revenus financiers est une donnée à prendre en compte pour calculer ses rendements réels. De même, l’impôt sur la fortune immobilière (IFI) ne concerne que les patrimoines immobiliers nets supérieurs à 1,3 million d’euros, mais il est judicieux d’anticiper son seuil si vous investissez massivement dans la pierre.
Enfin, n’oubliez pas les dispositifs de transmission. Les abattements sur les donations, qui permettent de transmettre jusqu’à 100 000 euros par parent et par enfant tous les quinze ans, sont des outils puissants pour organiser la succession de votre patrimoine tout en réduisant la charge fiscale pour vos héritiers. Se faire accompagner par un professionnel, comme un conseiller en gestion de patrimoine, peut s’avérer utile pour structurer ces aspects techniques et éviter les erreurs coûteuses, surtout lorsque le patrimoine commence à se densifier.
L’effet de levier : le moteur de la croissance patrimoniale
L’un des avantages majeurs de l’investissement immobilier réside dans l’effet de levier du crédit. Emprunter pour investir permet de se constituer un patrimoine bien supérieur à son apport personnel initial. En utilisant l’argent de la banque, vous achetez un actif dont la valeur peut s’apprécier, tout en remboursant la dette grâce aux loyers perçus. Cette mécanique est un accélérateur puissant pour ceux qui souhaitent bâtir une base solide sans disposer d’un capital de départ massif. Toutefois, cet outil exige une gestion rigoureuse de son taux d’endettement pour maintenir un équilibre financier sain.
La discipline : le facteur humain de la réussite
Au-delà des supports et des stratégies, la réussite d’une démarche patrimoniale repose sur la psychologie de l’investisseur. La capacité à maintenir ses investissements malgré les fluctuations des marchés est ce qui sépare ceux qui réussissent de ceux qui abandonnent. L’investissement programmé, ou DCA (Dollar Cost Averaging), est une méthode efficace pour lisser son prix d’achat et éviter de céder à la panique lors des baisses de marché. En automatisant ses versements, on supprime la charge émotionnelle liée à la décision d’investir, transformant l’épargne en une habitude automatique et sereine.

- Se constituer un patrimoine : faut-il épargner, investir ou diversifier pour réussir ? - 15 septembre 2026
- Qu’est-ce que la défiscalisation financière et à qui s’adresse-t-elle ? - 14 septembre 2026
- Chef de projet marketing digital : faire avancer les équipes sans perdre de vue le client - 13 septembre 2026
Articles qui pourraient vous intéresser :
 Banque populaire côte d’azur : services, avis et accès à votre banque régionale
 Racheter le matériel de son entreprise : comment éviter le redressement fiscal et l’abus de bien social
 Donation en nue-propriété après 70 ans : barèmes, abattements et stratégies d’optimisation
 Table de capitalisation : suivre la dilution sans perdre la lecture du capital