Intérêts du compte courant au 31 décembre 2025 : 4,55 % déductibles, sous contrôle fiscal
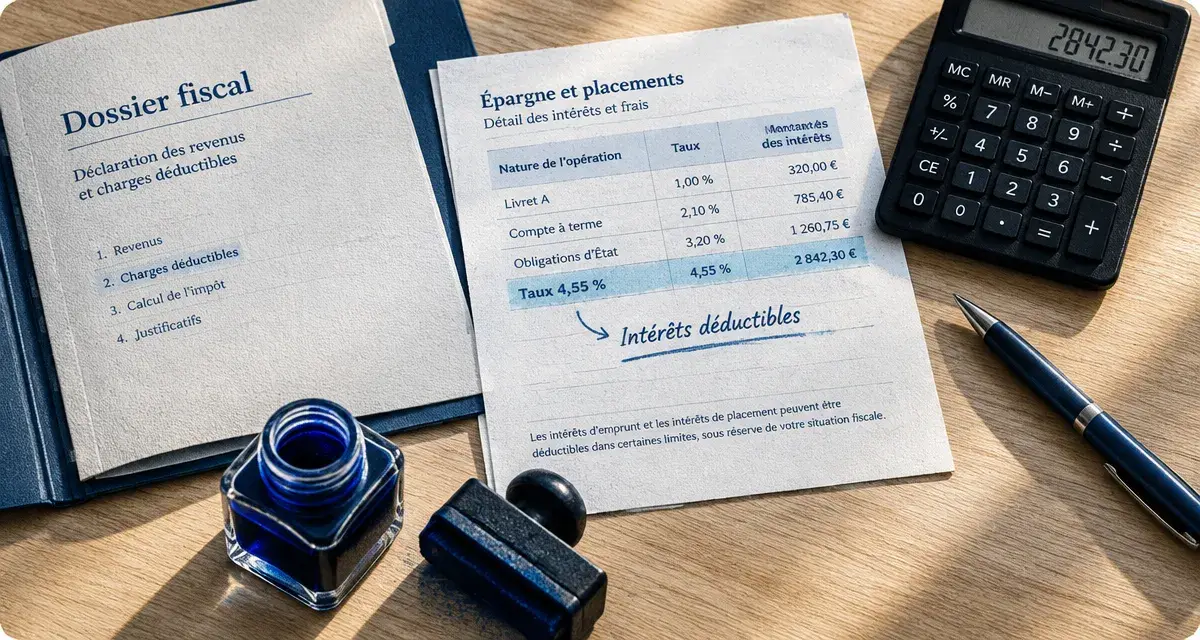
Pour un exercice de douze mois clos le 31 décembre 2025, le taux maximal d’intérêt fiscalement déductible au titre d’un compte courant d’associé est de 4,55 %. Ce plafond ne fixe pas nécessairement le taux convenu entre la société et l’associé. Il limite la part des intérêts que la société peut déduire de son résultat fiscal, sous réserve du respect des autres conditions applicables, notamment la libération intégrale du capital.
Le taux applicable au 31 décembre 2025 est de 4,55 %
Le taux de référence de 4,55 % concerne les exercices comptables de douze mois clos entre le 31 décembre 2025 et le 30 janvier 2026. Une société dont l’exercice se termine le 31 décembre 2025 peut donc déduire les intérêts calculés dans cette limite, à condition de respecter les autres exigences fiscales.
| Période ou date de clôture | Taux de référence applicable | Utilité pratique |
|---|---|---|
| 31 décembre 2024 | 5,75 % | Point de comparaison avec l’exercice précédent |
| Du 31 décembre 2025 au 30 janvier 2026 | 4,55 % | Plafond pour une clôture au 31 décembre 2025 |
| Du 31 janvier au 27 février 2026 | 4,49 % | Exercices de douze mois clos sur cette période |
| Du 28 février au 30 mars 2026 | 4,44 % | Exercices de douze mois clos sur cette période |
Le taux baisse nettement par rapport aux 5,75 % applicables au 31 décembre 2024. Il ne faut donc pas reconduire automatiquement le taux retenu lors de l’exercice précédent. Une convention de compte courant peut prévoir un taux fixe ou variable. La déduction fiscale reste toutefois limitée par le taux de référence correspondant à la date de clôture.
Ce que rémunère réellement un compte courant d’associé
Un compte courant d’associé regroupe les fonds laissés temporairement à la disposition de la société. Il peut s’agir d’une avance de trésorerie, de dépenses engagées pour le compte de la société et non remboursées, ou de sommes que l’associé choisit de ne pas percevoir immédiatement. L’associé devient alors créancier de la société. L’avance figure au passif du bilan, car elle correspond à une dette susceptible d’être remboursée.
Selon leur situation, les associés, certains dirigeants ou des sociétés liées peuvent consentir une telle avance. Les principales modalités peuvent être prévues dans les statuts ou, plus souvent, dans une convention de compte courant. Ce document peut préciser le montant ou la méthode de détermination du solde, le taux de rémunération, la date de calcul des intérêts, les conditions de remboursement et l’éventuel délai de préavis.
Le taux contractuel et le plafond fiscal ne se confondent pas
La société peut convenir avec l’associé d’un taux supérieur à 4,55 %. Les intérêts dus restent alors enregistrés en comptabilité selon les modalités prévues. En revanche, la fraction qui dépasse le plafond fiscal n’est pas déductible du résultat imposable. Elle doit faire l’objet d’une réintégration extra-comptable.
Le compte courant ne sert donc pas uniquement à répondre à un besoin ponctuel de trésorerie. Lorsque son solde augmente, le coût des intérêts s’accumule et le remboursement peut peser davantage sur la trésorerie de la société. Un suivi mensuel du solde moyen permet de déterminer s’il faut rembourser une partie de l’avance, la maintenir sans rémunération ou modifier la convention avant que la charge financière ne devienne excessive.
Pourquoi le plafond de 4,55 % résulte des quatre trimestres 2025
Le taux de référence repose sur la moyenne annuelle des taux effectifs moyens pratiqués par les établissements de crédit pour des prêts à taux variable accordés aux entreprises, d’une durée initiale supérieure à deux ans. Cette référence est souvent appelée TMP. Elle ne correspond ni au taux d’un prêt bancaire particulier ni au taux légal de l’intérêt.
| Trimestre 2025 | Taux effectif moyen |
|---|---|
| 1er trimestre | 4,92 % |
| 2e trimestre | 4,60 % |
| 3e trimestre | 4,36 % |
| 4e trimestre | 4,30 % |
Pour une société dont l’exercice coïncide avec l’année civile, la moyenne de ces quatre taux est de 4,545 %, soit 4,55 % après application de la règle de référence. Le taux retenu à la clôture ne correspond donc pas uniquement à celui du quatrième trimestre. Il tient compte de l’ensemble de la période annuelle.
Exercice décalé, court ou long : la moyenne doit suivre la période réelle
Lorsque l’exercice de douze mois ne coïncide pas avec l’année civile, le taux de référence est établi à partir des taux trimestriels couvrant la période concernée. Les mois pris en compte peuvent faire l’objet d’une pondération. La même logique s’applique aux exercices d’une durée inférieure ou supérieure à douze mois.
Il faut donc éviter d’appliquer mécaniquement 4,55 % à un exercice clos à une autre date, même si cet exercice se déroule principalement en 2025. La durée de l’exercice et ses dates d’ouverture et de clôture déterminent la méthode de calcul applicable.
Le BOFiP détaille les modalités à retenir lorsque l’exercice commence ou se termine en cours de trimestre civil. Les exemples de calcul peuvent aboutir à des taux différents pour des exercices de neuf, quinze ou dix-huit mois. La date exacte de clôture devient ainsi une donnée fiscale à contrôler, et pas seulement une information administrative.
Les vérifications à effectuer avant de déduire les intérêts
La déductibilité des intérêts de comptes courants relève notamment de l’article 39 du CGI, en articulation avec les règles de limitation des charges financières prévues par l’article 212 du CGI. Avant la clôture, la société doit vérifier les points suivants :
- Capital entièrement libéré : cette condition doit être remplie. À défaut, les intérêts servis aux associés ne satisfont pas la condition de déductibilité attendue.
- Taux contrôlé compte par compte : chaque compte courant doit être examiné séparément. Un taux inférieur au plafond sur un compte ne compense pas un dépassement sur un autre.
- Base de calcul justifiée : le montant des intérêts doit correspondre au solde réellement mis à disposition et à la durée d’utilisation des fonds.
- Convention cohérente : le taux, la rémunération et les modalités de remboursement doivent être documentés et cohérents avec les opérations réalisées.
- Fraction excédentaire identifiée : les intérêts calculés au-delà du taux de référence doivent être isolés pour permettre leur réintégration extra-comptable.
Exemple de plafond déductible pour une clôture au 31 décembre
Supposons qu’un associé ait laissé 100 000 € à la disposition de la société pendant toute l’année 2025. Avec une rémunération de 4,55 %, la charge d’intérêts atteint 4 550 €. Sur le seul critère du taux, ce montant reste dans la limite de déductibilité. Si la convention prévoit un taux de 6 %, les intérêts comptabilisés s’élèvent à 6 000 €. La quote-part excédentaire de 1 450 € doit alors être réintégrée au résultat fiscal.
La société peut donc devoir verser les 6 000 € prévus par la convention, tandis qu’elle ne déduit fiscalement que 4 550 €, sous réserve du respect des autres règles applicables. Pour sécuriser la clôture, il convient de conserver le calcul du solde moyen, le détail des intérêts et la convention ou la décision qui justifie leur versement. Ces documents permettent aussi de répondre précisément à une demande de justification.
- Intérêts du compte courant au 31 décembre 2025 : 4,55 % déductibles, sous contrôle fiscal - 19 octobre 2026
- La formation en restauration dépend du métier, du niveau et du projet d’ouverture - 18 octobre 2026
- Entreprise anglo-saxonne : une gouvernance tournée vers les marchés et la croissance mondiale - 17 octobre 2026
Articles qui pourraient vous intéresser :
 Virement bancaire crédit agricole : délais, frais et suivi simplifié
 Investir pour les nuls : 4 enveloppes fiscales pour transformer 50 € par mois en capital
 Réforme fiscale 2026 : pourquoi l’abattement de 10 % est maintenu pour les retraités
 Compte comptable CFE : 63511, 447 et 7717 sans vous tromper