Comptable et expert-comptable n’ont pas les mêmes missions ni le même statut
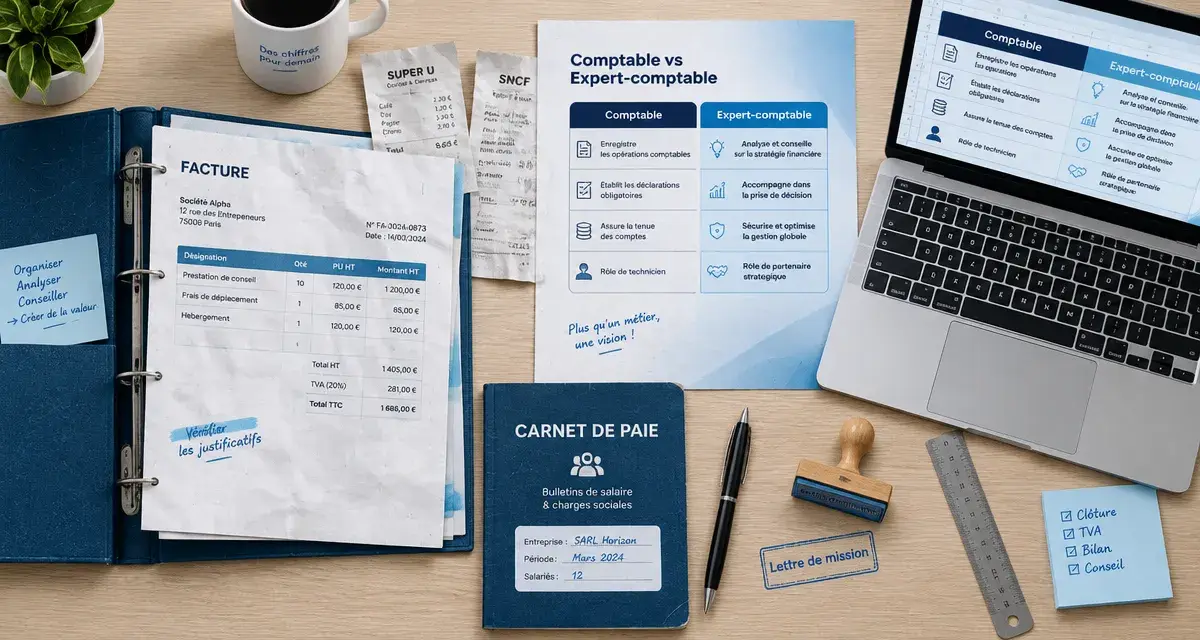
La différence entre un comptable et un expert-comptable ne tient pas uniquement au niveau de diplôme. Elle détermine les missions confiées, le niveau de responsabilité engagé et le type d’accompagnement proposé. Pour une entreprise, le bon choix consiste à adapter l’intervention au volume de travail, à la complexité des obligations et aux décisions à préparer.
Deux métiers proches, mais un statut professionnel différent
Le comptable et l’expert-comptable travaillent tous deux à partir des chiffres de l’entreprise : factures, paiements, salaires, déclarations et états financiers. Ils n’exercent toutefois pas dans le même cadre. Le comptable peut être salarié d’une société ou intervenir sur des missions comptables sous la responsabilité d’un cabinet. L’expert-comptable appartient à une profession réglementée et peut exercer en son nom propre après avoir satisfait aux conditions d’accès à l’Ordre des experts-comptables.
Le comptable gère et organise les opérations courantes
Le comptable enregistre les flux qui font fonctionner l’entreprise. Il saisit les achats et les ventes, rapproche les mouvements bancaires, suit les règlements, prépare les éléments de paie et contrôle les comptes clients ou fournisseurs. Dans une petite structure, il peut être polyvalent. Dans une organisation plus importante, il se spécialise parfois en comptabilité générale, fournisseurs, clients ou paie.
Son travail permet de disposer d’une information financière à jour. Il peut signaler une facture impayée, une pièce manquante ou une incohérence dans un compte. Ses prérogatives dépendent cependant de son poste, de son employeur et de l’organisation retenue. Un comptable salarié travaille pour l’entreprise qui l’emploie. Il ne propose pas librement au public des prestations de tenue comptable réservées aux professionnels habilités.
L’expert-comptable apporte un cadre réglementé et du conseil
L’expert-comptable est inscrit à l’Ordre des experts-comptables, et son titre est protégé. Dans le cadre d’une lettre de mission, il peut tenir, surveiller, réviser ou apprécier les comptes de ses clients. Il intervient aussi sur des sujets plus larges : choix du statut juridique, prévisions de trésorerie, tableaux de bord, fiscalité, financement, transmission ou organisation administrative.
Cette distinction ne signifie pas que l’expert-comptable remplace systématiquement le comptable interne. Dans de nombreuses entreprises, les deux fonctions se complètent. L’équipe comptable rassemble et traite les informations au fil de l’eau, tandis que le cabinet sécurise les arrêtés, établit les déclarations et accompagne les décisions qui demandent une analyse plus large.
Les missions : savoir ce que chacun peut prendre en charge
Le choix ne dépend pas seulement de la taille de l’entreprise. Il faut aussi tenir compte du volume de pièces, de votre autonomie, de la complexité fiscale et du niveau d’analyse attendu. Une comptabilité simple exige surtout de la régularité. Une phase de croissance, un contrôle fiscal ou une opération de financement demandent souvent un regard plus structuré.
| Besoin de l’entreprise | Comptable | Expert-comptable |
|---|---|---|
| Saisie et classement des pièces | Oui, au quotidien | Oui, directement ou par l’intermédiaire de son équipe |
| Suivi des factures et de la trésorerie | Oui | Oui, avec une analyse et des recommandations possibles |
| Préparation des comptes annuels | Participe aux travaux | Peut établir, réviser et présenter les comptes |
| Déclarations fiscales et sociales | Prépare les éléments selon son périmètre | Accompagne et sécurise les obligations déclaratives |
| Conseil sur la structure ou la rentabilité | Peut fournir des données utiles | Peut proposer un accompagnement global |
La clôture annuelle révèle souvent la vraie différence
Durant l’année, la saisie des écritures représente une partie visible du travail. À la clôture, les opérations deviennent plus techniques : amortissements, provisions, stocks, charges à payer, produits à recevoir, justification des soldes et traitement des écarts. Le comptable prépare les dossiers, rassemble les justificatifs et réalise les contrôles prévus dans son organisation. L’expert-comptable peut encadrer la révision et formaliser les comptes annuels remis au dirigeant.
Il faut aussi distinguer l’expert-comptable du commissaire aux comptes. L’expert-comptable assiste l’entreprise dans l’établissement et l’analyse de ses comptes. Le commissaire aux comptes intervient dans une mission légale d’audit lorsqu’elle est requise et exprime une opinion indépendante sur les comptes. Ces deux fonctions ne sont donc pas interchangeables.
Responsabilité, confidentialité et valeur des documents produits
Confier sa comptabilité ne revient pas à déléguer toute responsabilité. Le dirigeant reste responsable des informations transmises et des décisions prises pour son entreprise. Il doit fournir des pièces exactes, signaler les événements importants et valider les documents qui l’engagent. La qualité des comptes dépend donc de l’organisation interne autant que du professionnel choisi.
L’annuaire officiel des experts-comptables · Retrouvez les ressources de l’Ordre des experts-comptables, dont la Revue Française de Comptabilité destinée aux professionnels, enseignants et étudiants.
Une lettre de mission fixe les règles du jeu
Avec un expert-comptable, la lettre de mission précise généralement le périmètre d’intervention : tenue comptable, révision, établissement des comptes, déclarations, paie ou conseil ponctuel. Elle indique aussi les obligations réciproques, les échéances, les honoraires et les limites de la mission. Ce document évite une confusion fréquente : penser qu’un cabinet suit automatiquement tous les indicateurs ou toutes les formalités alors qu’aucune tâche ne lui a été confiée.
La qualité de l’accompagnement dépend aussi de la circulation de l’information. Une facture reçue tardivement ou un contrat non transmis peut fausser un suivi de marge, retarder une déclaration ou compliquer la clôture. Le professionnel ne peut analyser correctement que les éléments transmis dans des délais exploitables.
La comptabilité fait ressortir les anomalies
Une comptabilité bien tenue permet de repérer les incohérences avant qu’elles ne deviennent coûteuses : un fournisseur réglé deux fois, une marge qui se dégrade, un abonnement oublié, un stock qui ne correspond plus aux ventes ou une hausse inhabituelle des impayés. La différence entre produire des chiffres et les interpréter apparaît alors clairement. Le comptable rend ces signaux visibles grâce à des enregistrements rigoureux. L’expert-comptable aide à les comprendre, à mesurer leur incidence sur la trésorerie et à choisir une action.
Cette détection précoce peut être plus utile qu’un bilan reçu plusieurs mois après la fin de l’exercice. Elle suppose toutefois que les données soient complètes et que les échanges avec l’entreprise soient suffisamment réguliers pour permettre une réaction rapide.
Dans quels cas choisir un comptable, un expert-comptable ou les deux ?
Une entreprise qui traite régulièrement de nombreuses factures et dispose d’une équipe administrative peut avoir intérêt à employer un comptable en interne ou à temps partagé. Le traitement est plus rapide, les relances sont mieux suivies et le dirigeant obtient des données opérationnelles sans attendre la fin du mois. Cette organisation convient lorsque la priorité est le pilotage quotidien.
L’accompagnement d’un expert-comptable devient particulièrement pertinent à la création de l’activité, lors d’un changement de statut, d’une embauche, d’un investissement important, d’une demande de financement ou d’une transmission. Ces étapes associent souvent fiscalité, droit social, prévisionnel et conséquences patrimoniales. Se limiter à la saisie comptable peut alors laisser de côté des choix qui auront un impact durable.
- Vous démarrez seul avec peu de flux : un cabinet peut prendre en charge l’essentiel et vous fournir un cadre déclaratif adapté.
- Vous avez une activité stable et des flux nombreux : un comptable assure le suivi courant, avec une intervention périodique du cabinet pour la révision et les comptes annuels.
- Vous préparez une décision structurante : sollicitez un expert-comptable en amont, avant de signer ou d’engager les dépenses.
- Vous cherchez uniquement à réduire les coûts : comparez le périmètre réel de chaque mission, pas seulement les honoraires annoncés.
Les critères concrets pour faire le bon choix
Avant de recruter ou de signer avec un cabinet, listez vos besoins sur une année complète. Incluez la tenue des comptes, la paie, les déclarations, les échanges avec l’administration, les demandes de financement et les moments où vous aurez besoin d’un conseil. Cette méthode évite de choisir une solution adaptée aux premières semaines, mais insuffisante lorsque l’activité évolue.
Interrogez aussi votre interlocuteur sur les modalités pratiques : fréquence des échanges, outils de transmission des justificatifs, délais de production, personne en charge du dossier et niveau d’accompagnement inclus. Un dirigeant n’a pas nécessairement besoin d’un rapport complexe chaque mois. Il peut, en revanche, avoir besoin d’un indicateur de trésorerie clair et d’une réponse rapide avant une embauche.
En résumé, le comptable assure la fiabilité du traitement quotidien, tandis que l’expert-comptable apporte un cadre réglementé, une capacité de révision et une dimension de conseil. Les opposer serait réducteur. La combinaison des deux est souvent adaptée lorsque l’entreprise grandit et que ses décisions deviennent plus engageantes.