Auto-entrepreneur : 188 700 € de chiffre d’affaires, mais 77 700 € pour les services
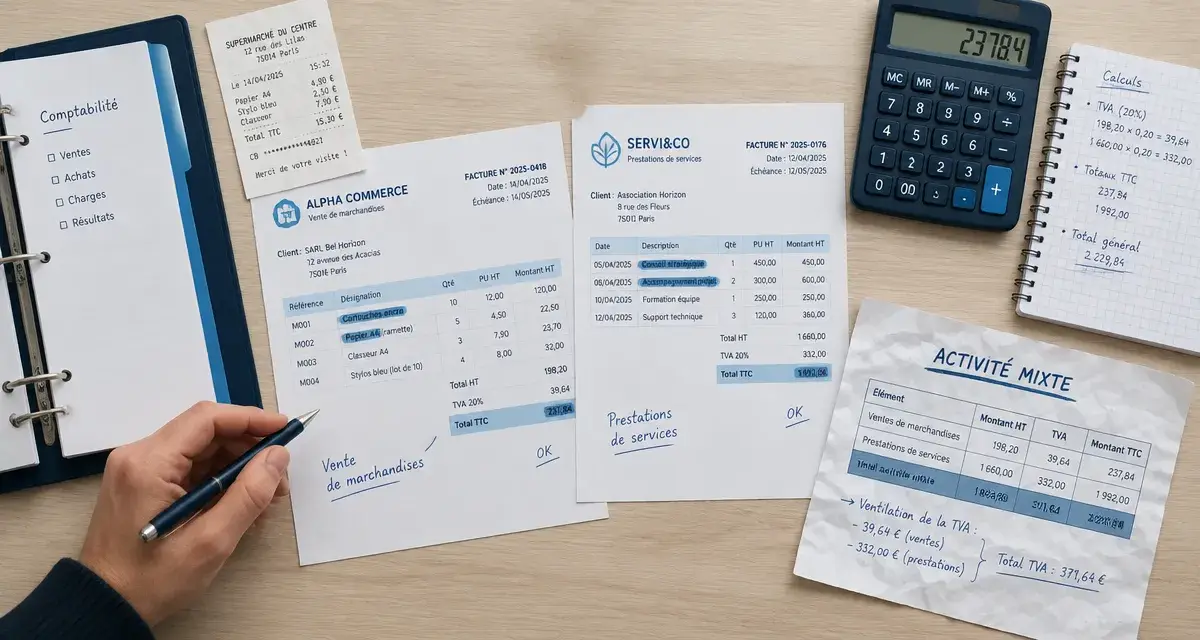
Une même personne peut vendre des marchandises et proposer des prestations de services dans une seule micro-entreprise. Cette configuration s’appelle une activité mixte. Il n’est pas nécessaire de créer deux statuts. En revanche, chaque recette doit être correctement déclarée, ventilée par catégorie et comparée au plafond qui lui correspond.
Une seule micro-entreprise pour plusieurs activités
Le régime de l’auto-entrepreneur permet de cumuler des activités de nature différente : achat-revente de produits, travaux, conseil, réparation, création artisanale ou activité libérale. Une personne physique ne peut toutefois pas ouvrir plusieurs micro-entreprises pour séparer artificiellement ses activités. Elles restent rattachées à une seule entreprise individuelle.
Le cumul est fréquent lorsqu’une vente accompagne naturellement une intervention. Un plombier facture la pose et fournit un robinet. Un maçon réalise des travaux et revend des matériaux. Un garagiste facture la main-d’œuvre et les pièces détachées. Dans chaque cas, le client paie à la fois une prestation et des biens matériels.
Activités liées ou activités réellement distinctes
Deux activités sont liées lorsqu’elles participent à une même prestation commerciale ou artisanale. La vente de carrelage par l’artisan qui le pose et la revente de pièces par un réparateur en sont des exemples. Les activités peuvent aussi être distinctes. Un graphiste qui vend parallèlement des bijoux en ligne exerce deux métiers sans lien direct.
Cette distinction aide à présenter clairement l’activité lors de l’immatriculation. Elle ne dispense pas de séparer les recettes. Chaque facture doit permettre d’identifier la part liée à la prestation et celle qui correspond à la vente de marchandises. Cette ventilation facilite les déclarations sociales et fiscales, quel que soit le lien entre les activités.
Les plafonds à surveiller : 188 700 € au total, 77 700 € pour les services
Pour une activité mixte comprenant de la vente de marchandises et des prestations de services, le chiffre d’affaires global peut atteindre 188 700 €. La part correspondant aux prestations de services ne doit toutefois pas dépasser 77 700 €. Il faut donc contrôler les deux limites en parallèle, et pas seulement le total encaissé.
| Nature du chiffre d’affaires | Limite à respecter | Exemple |
|---|---|---|
| Vente de marchandises et chiffre d’affaires total | 188 700 € | Vente de pièces, matériaux, produits finis ou accessoires |
| Prestations de services | 77 700 € | Main-d’œuvre, réparation, conseil, pose ou intervention |
Un artisan qui réalise 45 000 € de ventes de fournitures et 30 000 € de pose atteint 75 000 € de chiffre d’affaires total. Il reste sous les deux plafonds. À l’inverse, 60 000 € de ventes et 90 000 € de prestations donnent un total de 150 000 €, inférieur à 188 700 €, mais la limite de 77 700 € applicable aux services est dépassée. Le total seul ne suffit donc pas.
L’activité principale ne se choisit pas au hasard
L’activité principale est celle qui génère la plus grande part du chiffre d’affaires ou qui correspond au cœur économique réel du projet. Elle doit être décrite avec cohérence lors de la formalité de création. Une activité secondaire peut devenir principale si son poids évolue durablement. Dans ce cas, il est préférable d’effectuer une modification via le guichet unique.
Ne confondez pas l’activité principale avec celle qui vous paraît la plus valorisante. Pour l’administration, les recettes et la réalité de l’exploitation comptent. Déclarer une vente comme accessoire alors qu’elle est devenue majoritaire augmente le risque d’erreur administrative et complique le suivi du plafond applicable.
Déclarer les recettes séparément et appliquer le bon taux
Le régime micro-social repose sur un principe simple : les cotisations sont calculées sur le chiffre d’affaires encaissé, avec un taux qui varie selon la nature de l’activité. Dans une micro-entreprise qui associe vente et prestation de services, il faut donc déclarer séparément les montants de vente et de service à l’URSSAF.
| Catégorie d’activité | Taux de cotisations sociales |
|---|---|
| Achat-revente de marchandises, restauration, hébergement (BIC) | 12,3 % |
| Prestations de services commerciales ou artisanales (BIC) | 21,2 % |
| Autres prestations de services, notamment libérales (BNC) | 25,6 % |
| Profession libérale relevant de la CIPAV | 23,2 % |
Un garagiste qui encaisse 2 000 € de pièces et 1 000 € de main-d’œuvre ne doit pas appliquer un taux unique sur 3 000 €. Il ventile les montants : le taux applicable à la vente concerne les pièces, tandis que celui des prestations artisanales concerne la main-d’œuvre. La même logique s’applique à la fiscalité. La vente relève généralement du micro-BIC, tandis que certains services peuvent relever du micro-BIC ou du micro-BNC.
Les encaissements de vente, de pose, de réparation et de conseil doivent rester distincts dans le suivi quotidien. Créez des colonnes séparées dans le livre de recettes, utilisez des libellés de facture précis et, si nécessaire, organisez des familles d’articles dans votre outil de facturation. Vous repérerez ainsi plus tôt un déséquilibre ou un risque de dépassement.
Créer ou ajouter une activité sans erreur
La déclaration de création, d’ajout ou de modification d’activité s’effectue auprès du guichet unique de l’INPI. Il faut décrire l’activité principale, puis préciser les activités secondaires. Une formulation concrète est préférable à un intitulé vague. « Réparation automobile avec vente de pièces détachées » est plus clair que « commerce et services ».
Les étapes pratiques à suivre
- Listez ce que vous facturerez : produits, matériaux, main-d’œuvre, conseil, livraison ou pose.
- Identifiez la part correspondant à la vente et celle qui relève de la prestation pour chaque offre.
- Déclarez l’activité principale et l’activité complémentaire au guichet unique de l’INPI.
- Conservez des factures détaillées et un suivi du chiffre d’affaires par catégorie.
- Lors de chaque déclaration à l’URSSAF, reportez séparément les recettes de vente et de services.
Selon la nature de l’activité, l’immatriculation peut relever de la CCI pour le commerce, de la CMA pour l’artisanat ou de l’URSSAF pour certaines activités libérales. Une double immatriculation CCI/CMA peut être nécessaire lorsqu’une même entreprise réunit réellement une activité commerciale et une activité artisanale.
Les erreurs qui font perdre la maîtrise du statut
La première erreur consiste à déclarer tout le chiffre d’affaires dans la rubrique dont le taux paraît le plus avantageux. Cette pratique expose à une régularisation et fausse les cotisations, les droits sociaux ainsi que le suivi des plafonds. La deuxième consiste à attendre la fin de l’année pour vérifier les montants. Un tableau de bord mensuel permet de repérer rapidement la progression de l’activité de service.
Surveillez aussi la TVA et la cotisation foncière des entreprises. Le dépassement des plafonds de franchise de TVA obéit à ses propres règles et peut intervenir avant la sortie du régime de la micro-entreprise. La CFE et la taxe pour frais de chambre consulaire ne sont pas dues lorsque le chiffre d’affaires est inférieur ou égal à 5 000 €.
Le dépassement d’un plafond ne signifie pas forcément que l’activité s’arrête immédiatement. Le maintien dans le régime micro reste toutefois soumis aux règles applicables, et un dépassement durable peut entraîner une sortie vers le régime de l’entreprise individuelle classique. Pour limiter les risques, gardez une déclaration précise, ventilez chaque recette et actualisez votre activité dès que sa structure évolue.

- Auto-entrepreneur : 188 700 € de chiffre d’affaires, mais 77 700 € pour les services - 14 octobre 2026
- Nom commercial en micro-entreprise : communiquez sous une marque sans masquer votre identité légale - 13 octobre 2026
- SCPI à crédit : comment garder un effort d’épargne supportable malgré la baisse des loyers - 12 octobre 2026
Articles qui pourraient vous intéresser :
 Reprendre une entreprise à céder pour cause de retraite : 5 points de vigilance pour réussir votre transmission via le CRA
 Créer une société en Suisse : 4 étapes clés et 20 000 CHF de capital pour réussir votre implantation
 Location-gérance de restaurant : fonctionnement, risques et points de vigilance
 Créer un numéro SIRET soi-même est impossible : voici la démarche pour l’obtenir