SCPI à crédit : comment garder un effort d’épargne supportable malgré la baisse des loyers
Financer des parts de SCPI par emprunt permet de constituer un patrimoine immobilier sans mobiliser immédiatement tout son capital. Les revenus distribués peuvent participer au remboursement, mais ils ne sont ni fixes ni garantis. Une SCPI à crédit reste donc pertinente seulement si la mensualité demeure supportable, y compris lorsque les loyers diminuent ou sont versés avec un décalage.
Le mécanisme d’une SCPI à crédit, sans confusion avec l’immobilier locatif direct
Une société civile de placement immobilier collecte l’épargne des associés pour acheter et gérer un parc d’immeubles : bureaux, commerces, entrepôts, établissements de santé ou logements selon sa stratégie. En achetant des parts, l’investisseur reçoit une quote-part des revenus potentiels, sans rechercher de locataire ni gérer directement les travaux.
Avec une SCPI à crédit, la banque prête les fonds destinés à la souscription des parts. L’emprunteur rembourse ensuite le capital, les intérêts et, le cas échéant, l’assurance selon l’échéancier prévu. Les revenus de la SCPI peuvent réduire l’effort mensuel, mais ils ne remplacent pas une capacité de remboursement personnelle. Leur montant peut varier et leur versement peut intervenir avec un délai.
L’effet de levier : utile seulement si l’équilibre tient
L’effet de levier consiste à utiliser de l’argent emprunté pour acquérir un actif susceptible de produire des revenus. Il devient favorable lorsque le rendement distribué et l’avantage fiscal compensent une partie importante du coût du crédit. Le résultat dépend toutefois du taux d’emprunt, de la durée, des frais, de la fiscalité et de l’évolution du prix des parts.
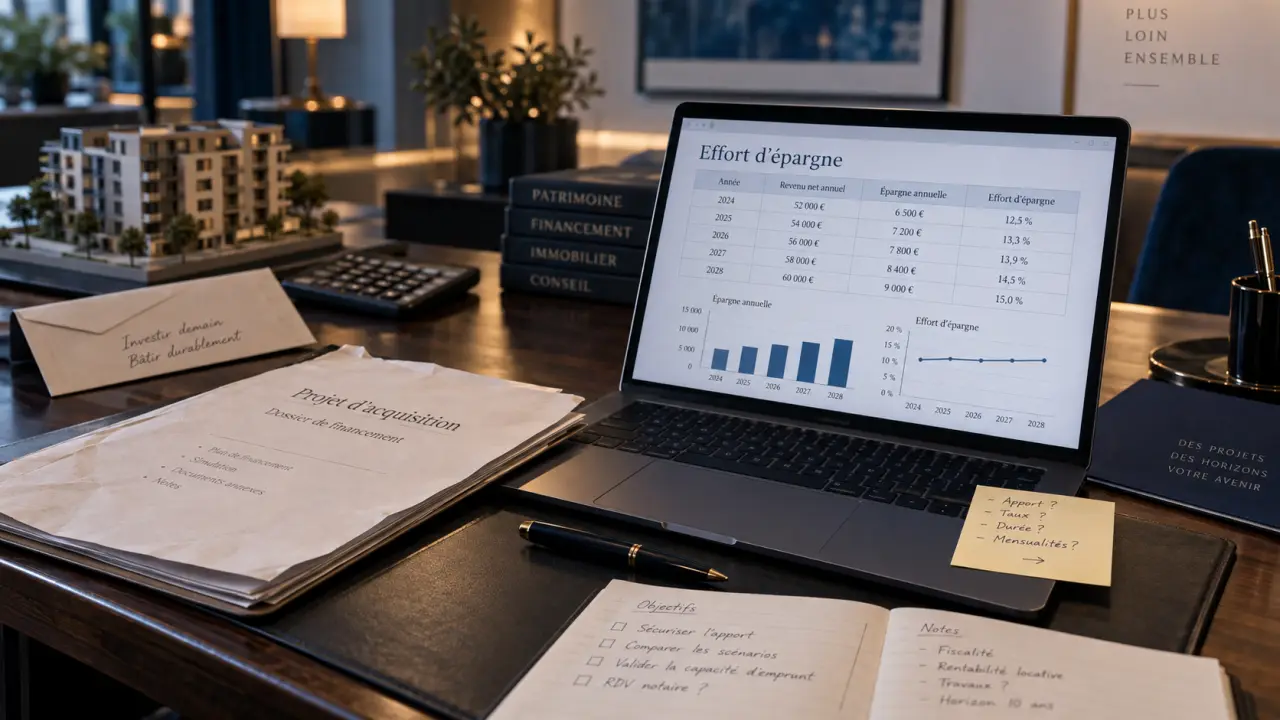
À titre d’illustration, un emprunt de 100 000 € à 5,15 % peut représenter une mensualité de 593 € par mois. Avec 500 € de revenus mensuels estimés, l’effort d’épargne brut atteint 93 € par mois. Ce calcul ne tient compte ni de l’impôt, ni de l’assurance, ni des éventuels délais de jouissance. Il permet surtout de vérifier l’ordre de grandeur avant toute souscription.
Calculer le bon effort d’épargne avant de signer
L’indicateur le plus concret est l’effort d’épargne mensuel : mensualité de crédit + assurance - revenus de SCPI nets réellement perçus. Il doit être étudié avec prudence, car les distributions sont souvent trimestrielles et peuvent évoluer. Une projection sérieuse prévoit donc une marge de sécurité au lieu de compter chaque euro de revenu attendu.
SCPI, OPCI et SIIC : comprendre l’investissement immobilier · Le guide officiel de l’AMF explique le fonctionnement des SCPI, OPCI et SIIC ainsi que leurs risques avant d’investir.
| Hypothèse de financement | Mensualité | Revenus estimés | Effort d’épargne brut |
|---|---|---|---|
| 50 000 € sur 25 ans à 5,15 % | 302,58 € | 250 € par mois | 52,58 € par mois |
| 100 000 € à 5,15 % | 593 € | 500 € par mois | 93 € par mois |
| 300 000 € sur 25 ans à 5,15 % | 1 780 € | 1 500 € par mois | 280 € par mois |
Tester un scénario moins favorable
Ne construisez pas votre projet sur le seul rendement annoncé. Simulez au moins trois situations : le niveau de distribution envisagé, une baisse des revenus et une période sans versement encaissé. Ajoutez l’assurance, les frais de dossier, la fiscalité et la durée de jouissance avant les premiers revenus. Si le budget familial reste confortable dans le scénario prudent, le financement est plus solide.
Les banques examinent aussi l’endettement global, les revenus réguliers, le reste à vivre et l’épargne disponible. Le montant minimum financé se situe généralement autour de 50 000 €, même si certains établissements acceptent parfois 10 000 € ou 20 000 €. Un apport n’est pas systématiquement obligatoire, mais il peut renforcer le dossier et améliorer la capacité d’emprunt.
Crédit amortissable, in fine ou lombard : choisir selon son patrimoine
Le crédit ne se choisit pas uniquement selon la mensualité la plus basse. Il doit correspondre à la durée de détention, à la situation fiscale, aux actifs déjà disponibles et à la capacité à absorber une dépense imprévue. Le coût total du financement compte davantage que la seule échéance mensuelle.
| Solution | Fonctionnement | Profil généralement adapté |
|---|---|---|
| Crédit amortissable | Le capital et les intérêts sont remboursés progressivement. La mensualité reste stable. | Investisseur recherchant de la visibilité et une constitution progressive de capital. |
| Crédit in fine | Seuls les intérêts sont payés pendant le prêt. Le capital est remboursé à l’échéance. | Investisseur disposant d’un patrimoine financier solide et soumis à une fiscalité élevée, avec une garantie dédiée. |
| Prêt lombard | Le crédit est garanti par le nantissement d’actifs financiers, sur une durée souvent comprise entre 1 et 4 ans. | Investisseur possédant déjà un portefeuille financier important. |
| Crédit consommation affecté | La procédure peut être plus rapide, mais le taux est potentiellement plus élevé. | Projet de taille limitée, après comparaison précise du coût total. |
Pourquoi le crédit in fine demande une vigilance particulière
Le crédit in fine réduit les sorties mensuelles de capital pendant la durée du prêt. Il peut aussi renforcer la déduction des intérêts pour les investisseurs imposés au régime réel. En contrepartie, le capital reste intégralement dû au terme. La banque exige souvent que 20 % à 30 % de la somme empruntée soit placée en assurance-vie comme garantie.
Cette solution suppose donc une stratégie patrimoniale structurée. Elle ne doit pas être choisie uniquement pour obtenir une mensualité faible. L’emprunteur doit être en mesure de rembourser le capital à l’échéance, quelles que soient l’évolution des parts et les distributions de la SCPI.
Fiscalité : les intérêts peuvent réduire les revenus fonciers imposables
Lorsque les parts génèrent des revenus fonciers français et que l’investisseur relève du régime réel, les intérêts d’emprunt peuvent être déduits des revenus fonciers imposables. Cette déduction réduit la base soumise à l’impôt sur le revenu et aux prélèvements sociaux. Son intérêt augmente généralement avec le taux marginal d’imposition, sans supprimer le risque économique du placement.
Les SCPI investies en Europe peuvent relever d’une fiscalité différente selon les conventions applicables. Elles échappent notamment aux prélèvements sociaux français de 17,2 % sur les revenus immobiliers étrangers. Cette caractéristique doit être examinée avec le pays d’exposition, la fiscalité locale, la méthode d’imposition et la politique de distribution de la SCPI.
La fiscalité ne devrait jamais être le motif unique d’un emprunt. Elle améliore un montage déjà cohérent, mais ne transforme pas un crédit trop lourd en bon investissement. Pour un dossier complexe, notamment avec plusieurs sources de revenus ou des parts européennes, l’avis d’un professionnel compétent aide à sécuriser les déclarations et les hypothèses.
Les risques à accepter et les étapes pour monter un dossier solide
Le capital investi en SCPI n’est pas garanti. Le prix des parts peut baisser, les revenus distribués peuvent diminuer et la revente peut prendre du temps, car la liquidité dépend des conditions du marché. L’horizon de placement recommandé est d’au moins 10 ans. Il doit rester compatible avec la durée du crédit et les projets de vie de l’emprunteur.
Le verrou essentiel : dissocier le prêt du loyer
Le remboursement du crédit ne dépend pas uniquement des revenus distribués. Un versement trimestriel ne doit pas devenir la seule ressource prévue pour régler chaque échéance mensuelle. Une réserve de trésorerie dédiée aux mensualités crée une marge de sécurité entre les aléas immobiliers et le budget du foyer.
Cette réserve est particulièrement utile pendant le délai de jouissance, lors d’une baisse temporaire de distribution ou si la SCPI modifie son calendrier de versement. Elle permet aussi d’absorber une dépense imprévue sans remettre en cause les autres charges du ménage.
Préparer les pièces et comparer le coût total
Un dossier de financement réunit généralement les justificatifs d’identité, les revenus, les avis d’imposition, les relevés de comptes, le tableau des crédits en cours, la situation patrimoniale et les documents relatifs aux SCPI sélectionnées. Avant de solliciter une banque ou un courtier, clarifiez le montant souhaité, la durée, l’apport éventuel et le niveau d’effort mensuel acceptable.
Comparez le taux nominal, l’assurance, les garanties, les frais de dossier, les conditions de remboursement anticipé et l’éventuelle domiciliation des revenus. Les taux de crédit SCPI peuvent être plus élevés que ceux d’une résidence principale. Au 15 janvier 2026, des taux à partir de 4,15 % sur 15 ans et de 4,25 % sur 20 ans étaient notamment observés. Une offre personnelle dépend toutefois du dossier de l’emprunteur.
L’assurance emprunteur mérite aussi une attention particulière. Selon les garanties souscrites, elle peut prendre en charge le capital restant dû en cas de décès et protéger ainsi le conjoint ou les héritiers. Le financement doit enfin rester supportable sans compter sur une distribution maximale : c’est cette prudence qui permet de conserver un effort d’épargne maîtrisé lorsque les loyers baissent.