Dispositif LMNP : 23 000 €, régime réel et 15 jours pour démarrer sereinement
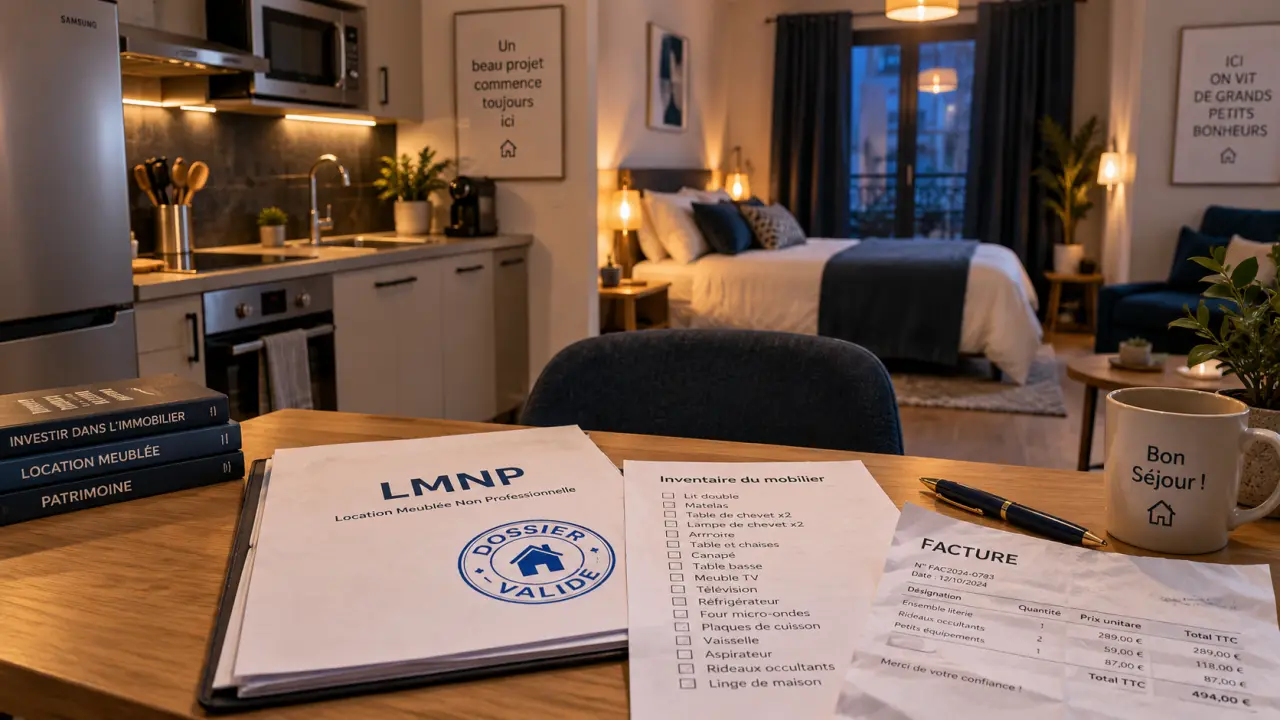
Le dispositif LMNP permet à un propriétaire de louer un logement meublé dans un cadre fiscal spécifique. L’acronyme signifie « loueur en meublé non professionnel ». Il ne désigne pas une loi autonome, mais un statut lié à l’activité de location et à l’imposition des loyers dans la catégorie des bénéfices industriels et commerciaux (BIC). Son intérêt dépend du bien choisi, du montant des charges, du régime fiscal retenu et de la stratégie de revente.
Le dispositif LMNP en pratique : qui peut en bénéficier ?
Le statut LMNP s’adresse au particulier qui perçoit des recettes issues d’une location meublée sans exercer cette activité à titre professionnel. Pour rester non professionnel, les recettes annuelles tirées de la location doivent être inférieures à 23 000 € ou inférieures aux autres revenus d’activité du foyer fiscal. Si elles dépassent 23 000 € et excèdent les autres revenus professionnels du foyer, le bailleur relève en principe du statut de loueur en meublé professionnel, ou LMP.
Quiz sur le dispositif LMNP
Testez vos connaissances à partir des informations présentées dans l’article.
Une réponse est attendue pour chaque question.
Les réponses correctes sont en vert et les réponses incorrectes sélectionnées sont en rouge.
Le bien peut être un appartement, une maison, une chambre louée dans certaines conditions, un logement ancien ou neuf, ou encore un lot situé dans une résidence étudiante, seniors ou de tourisme. La location peut être conclue à l’année, pour une durée plus courte ou de façon saisonnière. Dans tous les cas, le logement doit être réellement meublé : le locataire doit pouvoir y dormir, cuisiner, manger et vivre immédiatement avec ses seuls effets personnels.
Un logement meublé ne se limite pas à quelques meubles
L’ameublement doit notamment comprendre une literie, des dispositifs d’occultation dans les pièces destinées au sommeil, des plaques de cuisson, un four ou un four à micro-ondes, un réfrigérateur, de la vaisselle, des ustensiles de cuisine, une table, des sièges, des rangements, des luminaires et du matériel d’entretien adapté. Une surface minimale de 9 m² est également mentionnée pour le logement. Conserver les factures et joindre au bail un inventaire détaillé permet de documenter l’équipement fourni.
La rentabilité dépend aussi de détails très concrets. Une penderie insuffisante, un plan de travail trop étroit ou l’absence d’éclairage près du lit peuvent réduire l’attractivité du bien et accélérer le remplacement du mobilier. Avant d’optimiser la fiscalité, il faut donc observer le logement à hauteur de locataire : circulation, rangements, prises, ventilation et solidité des équipements participent à la qualité de la location.
Micro-BIC ou régime réel : le choix qui pilote la fiscalité
Les revenus de location meublée sont imposés dans la catégorie des BIC. Le bailleur doit comparer les deux principaux modes d’imposition plutôt que de retenir automatiquement le régime le plus simple.
| Régime | Fonctionnement | À privilégier lorsque |
|---|---|---|
| Micro-BIC | Abattement forfaitaire de 50 % pour la location meublée de longue durée, dans la limite de 77 700 € de recettes mentionnée. | Les charges réelles sont faibles et la simplicité administrative est prioritaire. |
| Régime réel | Déduction des frais et charges réellement supportés, ainsi que des amortissements selon les règles comptables. | Le bien est financé à crédit, nécessite des travaux ou génère des charges significatives. |
Au micro-BIC, les intérêts d’emprunt, l’assurance, les frais de gestion et la taxe foncière ne peuvent pas être déduits séparément : l’abattement est censé couvrir l’ensemble des charges. Au réel, ces dépenses peuvent être prises en compte lorsqu’elles sont justifiées et rattachées à l’activité. Ce régime demande une comptabilité plus structurée, mais il peut être pertinent lorsque les coûts réels dépassent l’avantage procuré par l’abattement forfaitaire.
Charges, amortissement et déficit : trois mécanismes différents
Selon la situation, les charges déductibles peuvent inclure les intérêts d’emprunt, les assurances, les frais de gestion, les honoraires, la taxe foncière, certaines dépenses d’entretien et les frais liés à la mise en location. L’amortissement est distinct. Il consiste à répartir comptablement le coût du logement, hors terrain, et du mobilier sur leur durée d’utilisation. Il ne correspond pas à une sortie de trésorerie annuelle, mais peut réduire le bénéfice imposable.
Si les charges déductibles créent un déficit LMNP, celui-ci est reportable pendant 10 ans sur les revenus issus de locations meublées non professionnelles. Il ne s’impute pas sur le revenu global du foyer. Les amortissements non utilisés ne doivent pas être confondus avec ce déficit : leur traitement comptable suit ses propres règles. Un expert-comptable peut aider à arbitrer entre économie fiscale immédiate, suivi des amortissements et préparation de la revente.
LMNP et LMP : les différences à connaître avant de louer
La frontière entre LMNP et LMP ne dépend pas d’un choix libre du propriétaire, mais du niveau de recettes et de leur poids dans les revenus professionnels du foyer. Cette distinction modifie notamment le traitement des déficits, le régime social applicable et les règles à examiner lors de la cession du bien.
| Point de comparaison | LMNP | LMP |
|---|---|---|
| Recettes locatives | Inférieures à 23 000 € ou inférieures aux autres revenus d’activité du foyer. | Supérieures à 23 000 € et supérieures aux autres revenus professionnels du foyer. |
| Déficits | Reportables 10 ans sur les revenus LMNP. | Reportables 6 ans sur le revenu global selon les conditions exposées. |
| Revente | Régime des plus-values immobilières des particuliers selon les conditions applicables. | Règles professionnelles à étudier selon la situation. |
Le LMNP ne garantit donc ni l’absence d’impôt ni une rentabilité automatique. Le niveau des loyers, les périodes de vacance, les réparations, le coût du crédit et le prix de revente doivent être intégrés dans une projection complète. Pour une location touristique, le classement du meublé et le montant des recettes peuvent aussi modifier le régime applicable. Un meublé de tourisme non classé relève notamment d’un abattement de 30 % dans la limite de 15 000 € de recettes mentionnée.
Les démarches pour lancer une location meublée sans retard
Le démarrage de l’activité doit être déclaré dans les 15 jours suivant le premier jour de location. Cette formalité permet l’inscription au répertoire Sirène et l’obtention d’un numéro SIRET, qui identifie l’activité de location meublée. Il faut ensuite déclarer les revenus selon le régime choisi et conserver une documentation cohérente : bail, état des lieux, inventaire du mobilier, factures, relevés de loyers et justificatifs de charges.
- Vérifier que le logement est habitable, suffisamment meublé et adapté à la location visée.
- Établir un bail conforme et un inventaire précis du mobilier.
- Déclarer le début d’activité dans le délai requis pour obtenir le SIRET.
- Comparer le micro-BIC et le réel avant la première déclaration fiscale.
- Anticiper les obligations locales éventuelles, en particulier pour la location de courte durée.
Neuf, ancien ou résidence services : évaluer le projet au-delà de l’avantage fiscal
Le LMNP peut s’appliquer dans l’ancien comme dans le neuf ou en VEFA. L’ancien peut offrir un prix d’acquisition différent et parfois un potentiel de valorisation grâce aux travaux. Il exige aussi une analyse attentive de l’état de l’immeuble, du mobilier et des dépenses à venir. Le neuf bénéficie généralement de normes récentes et de garanties propres à l’immobilier neuf, mais son prix doit rester cohérent avec les loyers réellement envisageables.
En résidence services, la gestion peut être déléguée à un exploitant dans le cadre d’un bail commercial. Cette formule simplifie la gestion quotidienne sans supprimer le risque. La qualité de l’exploitant, les conditions de révision du loyer, les charges et le renouvellement du bail doivent être étudiés. Le bail commercial est évoqué pour une durée minimale de 9 ans, renouvelable tacitement par périodes de 3 ans. La récupération de TVA à 20 % peut exister dans certaines configurations, avec une conservation du logement pendant 20 ans évoquée pour la conserver définitivement. Ce point mérite une vérification individualisée avant toute acquisition.
Un investissement LMNP repose sur une séquence simple : vérifier la demande locative, choisir un logement fonctionnel, établir un budget de charges réaliste, sélectionner le régime fiscal adapté et préparer le scénario de revente. La fiscalité peut améliorer un projet solide. Elle ne compense ni un emplacement faible ni un bien difficile à louer.

- Dispositif LMNP : 23 000 €, régime réel et 15 jours pour démarrer sereinement - 7 octobre 2026
- Gestionnaire comptable : un métier entre fiabilité des comptes, budget et décisions financières - 6 octobre 2026
- Taxation des dividendes : PFU ou barème progressif, quel choix réduit vraiment l’impôt ? - 5 octobre 2026
Articles qui pourraient vous intéresser :
 Maison conteneurs prix : budgets, options et chiffres à connaître
 Action logement al in : comment fonctionne cette aide au loyer en pratique ?
 Frais d’agence immobilière : comment vérifier les plafonds et contester les abus
 Loi Lagleize en 2025 : statut réel, terrain séparé et effets concrets sur la propriété