Investissement locatif ou assurance vie : revenus, liquidité et fiscalité ne se gèrent pas de la même façon
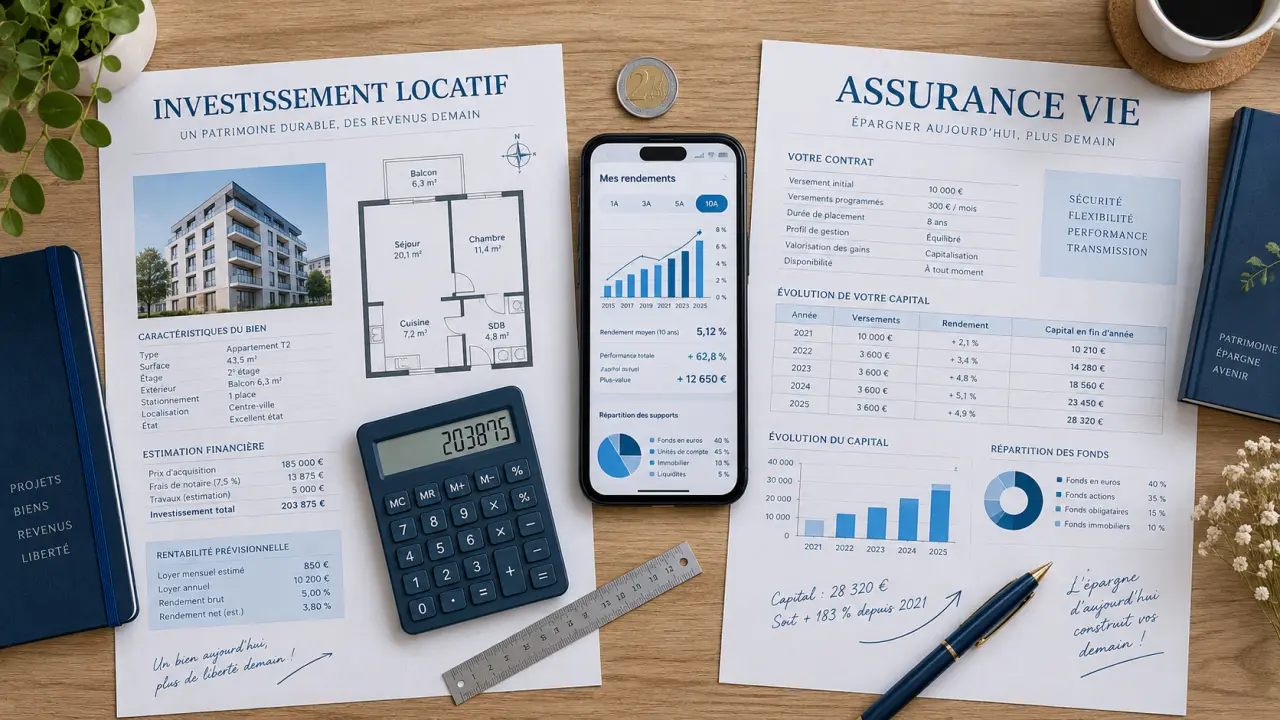
La différence entre investissement locatif et assurance vie tient d’abord à la nature de l’effort demandé. Le premier permet d’acquérir un bien, souvent grâce au crédit, puis de percevoir des loyers. La seconde accueille une épargne sur des supports financiers ou immobiliers. L’un peut créer un revenu régulier, l’autre offre davantage de souplesse. Le choix dépend de votre horizon, de votre fiscalité, de votre capacité d’emprunt et du temps que vous souhaitez consacrer à votre patrimoine.
Deux placements, deux façons de construire son patrimoine
L’investissement locatif transforme un bien en source de loyers
Investir dans un logement destiné à la location consiste à acheter un actif immobilier, puis à le louer nu ou meublé. Il est aussi possible de viser une colocation, la nue-propriété ou des parts de SCPI. L’investisseur devient propriétaire d’un actif tangible et finance généralement une partie du projet par un crédit. Les revenus du bien et les loyers encaissés peuvent alors contribuer au remboursement de la banque.
Cette logique permet de créer un patrimoine à crédit, mais les loyers ne couvrent pas toujours les mensualités. Il faut prévoir la vacance locative, les impayés, les travaux, la taxe foncière, les charges de copropriété et les frais d’acquisition. Pour calculer la capacité d’emprunt, la banque peut retenir environ 70 % des loyers.
L’assurance vie est une enveloppe d’investissement modulable
L’assurance vie n’est pas un placement unique, mais une enveloppe qui peut accueillir plusieurs supports. Les fonds en euros recherchent une certaine stabilité du capital, tandis que les unités de compte exposent à des actifs comme les actions, les obligations ou l’immobilier. Un contrat multisupport permet de répartir l’épargne entre ces options selon le niveau de risque accepté.
Vous versez à votre rythme, sans emprunter ni sélectionner de locataire. En contrepartie, vous mobilisez votre propre épargne. Les fonds en euros ont affiché des rendements nets de l’ordre de 2 % à 2,8 %. Les unités de compte peuvent viser 4 % à 10 %, mais elles comportent un risque de perte en capital.
Le comparatif utile avant de choisir
| Critère | Investissement locatif | Assurance vie |
|---|---|---|
| Capital de départ | Apport, frais d’acquisition et capacité d’emprunt | Versements libres, même progressifs |
| Rendement potentiel | Environ 2,5 % à 5 % net en immobilier classique ; davantage dans certains projets meublés | 2 % à 2,8 % net en fonds euros ; 4 % à 10 % pour les unités de compte, non garantis |
| Disponibilité | Faible : une vente prend au minimum 3 mois | Élevée : rachat partiel en 2 à 4 jours en moyenne |
| Gestion | Locataires, entretien, fiscalité, travaux ou délégation | Arbitrages éventuels et suivi de l’allocation |
| Risque principal | Vacance, impayés, charges imprévues, revente difficile | Volatilité des unités de compte, frais et choix de supports |
Assurance-vie : comprendre l’imposition des gains · Cette fiche officielle explique comment sont imposés les gains d’une assurance-vie selon la durée du contrat et présente les exonérations possibles.
Le tableau ne désigne pas un vainqueur universel. L’immobilier répond davantage à un projet de revenus et de capitalisation à long terme. L’assurance vie sert plus facilement de réserve financière, de support de diversification progressive ou d’outil de préparation d’une transmission.
Rendement : regarder le cash-flow, pas seulement le pourcentage
Un rendement locatif brut ne suffit pas pour juger un achat. Il faut calculer le rendement net après les charges, l’assurance, les périodes sans locataire, la fiscalité, les frais de gestion et les travaux. En location classique, le rendement net se situe couramment entre 2,5 % et 5 %. Un meublé ou une colocation peuvent atteindre 7 % ou plus, mais ces options demandent souvent une exploitation plus active et entraînent davantage de rotation.
Le principal avantage du locatif repose sur l’effet de levier du crédit. Avec un financement amortissable, vous contrôlez un bien dont la valeur dépasse votre apport. Cette mécanique peut accélérer la constitution d’un patrimoine, mais elle augmente aussi l’engagement mensuel. Si le logement reste vacant ou nécessite une rénovation, la mensualité bancaire demeure.
La performance de l’assurance vie dépend, elle, de l’allocation choisie. Les fonds en euros privilégient une sécurité relative. Les unités de compte offrent un potentiel supérieur, sans garantie du capital. Comparez les rendements après frais : les frais de gestion d’un contrat s’élèvent en moyenne à 0,75 %, et des frais sur versement peuvent s’ajouter selon les contrats.
Fiscalité et accès à l’argent : deux rythmes très différents
Des loyers imposés, mais des charges parfois déductibles
En location nue, le micro-foncier applique un abattement de 30 % lorsque les revenus fonciers ne dépassent pas 15 000 €. Le régime réel permet de déduire certaines charges et les intérêts d’emprunt. Le déficit foncier peut également répondre à une stratégie précise. En location meublée non professionnelle, l’amortissement peut modifier fortement l’imposition du résultat. Ces dispositifs demandent toutefois une comptabilité rigoureuse et ne doivent pas être la seule raison d’acheter.
L’immobilier supporte aussi les frais de notaire, autour de 7 %, ainsi que les dépenses d’agence, de copropriété et de travaux. À la revente, il faut examiner la plus-value immobilière et, selon la situation patrimoniale, l’IFI. Le résultat dépend donc du bien, de son financement, de son régime fiscal et de sa gestion au quotidien.
L’assurance vie récompense la durée et facilite les retraits
Après 8 ans, les gains retirés bénéficient d’un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple. Selon l’ancienneté du contrat et les versements, la taxation peut relever d’un taux de 24,7 %, prélèvements sociaux inclus, ou de 30 %. Un rachat partiel ne ferme pas le contrat : vous pouvez retirer une somme tout en conservant le reste investi.
La transmission constitue un autre atout. Pour les versements effectués avant 70 ans, l’assurance vie prévoit un abattement de 152 500 € par bénéficiaire. Après 70 ans, l’abattement est de 30 500 €. La clause bénéficiaire mérite donc une rédaction attentive et une vérification régulière.
Choisir selon votre disponibilité, puis organiser la complémentarité
Un patrimoine répond à deux besoins différents : l’argent qui doit rester disponible pour un imprévu, un changement professionnel ou un apport futur, et le capital que vous pouvez laisser travailler longtemps. Placer toute votre épargne dans l’immobilier peut réduire votre marge de manœuvre au mauvais moment. Conserver une poche liquide en assurance vie avant de signer un achat locatif évite de financer une chaudière, une vacance ou un appel de fonds par une vente forcée.
- Vous recherchez des revenus complémentaires et pouvez gérer un projet sur une longue durée : le locatif peut convenir, à condition d’analyser le cash-flow réel et l’emplacement.
- Vous privilégiez une épargne disponible, diversifiée et alimentée progressivement : l’assurance vie est généralement plus adaptée.
- Vous souhaitez préparer une transmission : l’assurance vie offre un cadre spécifique à étudier selon votre situation familiale.
- Vous disposez d’une capacité d’emprunt solide mais voulez garder une réserve : combiner crédit immobilier et épargne financière peut être cohérent.
Il n’est donc pas nécessaire d’opposer systématiquement les deux solutions. Une approche équilibrée peut consister à financer un bien locatif par emprunt tout en conservant une épargne de précaution et une allocation diversifiée en assurance vie. Les investisseurs qui ne souhaitent pas gérer de logement peuvent aussi envisager des supports immobiliers, comme certaines SCPI, dans un contrat d’assurance vie, en vérifiant les frais, la liquidité et les supports réellement disponibles.

- Investissement locatif ou assurance vie : revenus, liquidité et fiscalité ne se gèrent pas de la même façon - 3 octobre 2026
- Choix d’assurance décennale : payer moins cher ou protéger réellement ses chantiers ? - 2 octobre 2026
- Une attestation d’assurance entreprise se vérifie sur 4 points avant l’envoi - 1 octobre 2026
Articles qui pourraient vous intéresser :
 Pièce de 2 euros bonhomme bâton : valeur, rareté et conseils de vente
 Feuille de budget mensuel vierge à imprimer : 4 étapes pour reprendre le contrôle de vos finances
 Classement des cabinets de gestion de patrimoine : 8 % d’indépendants réels et 3 critères pour les identifier
 DAF salaire : 70 004 € brut annuel en médiane, avec des écarts selon l’expérience, le secteur et la ville