Choix d’assurance décennale : payer moins cher ou protéger réellement ses chantiers ?
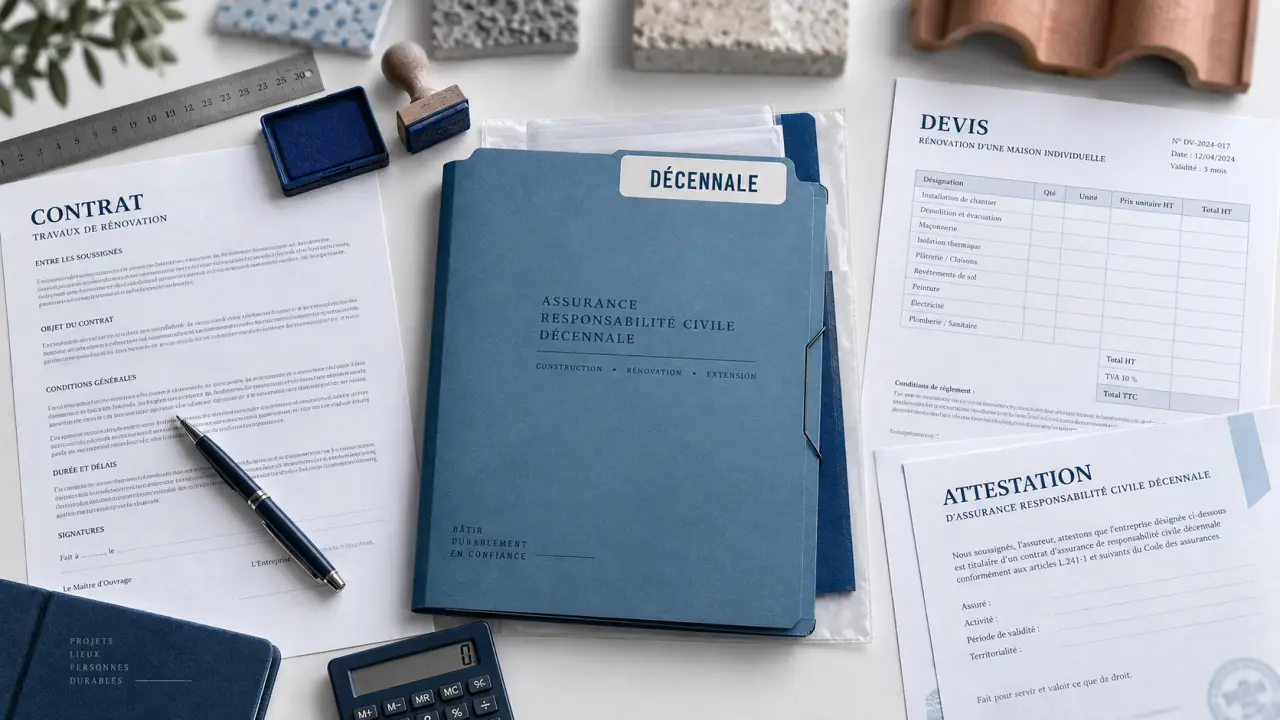
Choisir une assurance décennale ne consiste pas à retenir la cotisation annuelle la plus basse. Pour un artisan, un auto-entrepreneur ou une entreprise du BTP, le contrat doit couvrir les travaux réalisés, correspondre au chiffre d’affaires déclaré et permettre d’obtenir une attestation avant l’ouverture du chantier. Une garantie mal adaptée peut laisser l’entreprise face à des réparations importantes, même si elle disposait bien d’une assurance.
Partir de l’obligation légale et de votre activité réelle
La responsabilité civile décennale repose notamment sur les articles 1792 et suivants du Code civil ainsi que sur la loi Spinetta du 4 janvier 1978. Elle engage le constructeur pendant dix ans à compter de la réception des travaux, y compris lorsque cette réception comporte des réserves. L’assurance doit être souscrite avant le début des travaux. Un chantier ouvert avant la prise d’effet du contrat risque de ne pas être couvert.
Modèle officiel d’attestation d’assurance décennale · Téléchargez le modèle d’attestation précisant les informations essentielles du contrat individuel et de l’opération de construction.
Les professionnels concernés par la décennale
Sont notamment concernés les artisans du bâtiment, les entreprises générales, les auto-entrepreneurs, les maîtres d’œuvre, les architectes, les bureaux d’études, les promoteurs et les constructeurs dont la responsabilité peut être engagée envers le maître d’ouvrage. Maçonnerie, couverture, étanchéité, plomberie-chauffage, électricité, menuiserie ou carrelage : chaque activité présente ses propres techniques et niveaux de risque.
La sous-traitance demande aussi une attention particulière. Les garanties exigées dépendent du rôle contractuel de l’entreprise et de la nature exacte des travaux réalisés. Une entreprise ne doit donc pas se contenter d’indiquer une activité générale si elle facture des prestations plus spécifiques.
Ce que protège réellement la garantie décennale
La décennale vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Il peut s’agir de fissures structurelles, d’un défaut d’étanchéité important, d’une infiltration qui affecte durablement le bâtiment, d’un problème de charpente ou d’un vice du sol. Elle peut aussi couvrir les éléments d’équipement indissociables, c’est-à-dire ceux qui ne peuvent pas être retirés, démontés ou remplacés sans détériorer l’ouvrage.
Elle ne remplace pas les autres protections. La RC Pro intervient pour les dommages causés dans le cadre de l’activité qui ne relèvent pas nécessairement de la décennale. La garantie biennale concerne le bon fonctionnement de certains équipements dissociables. L’assurance dommages-ouvrage, quant à elle, est souscrite par le maître d’ouvrage pour préfinancer les réparations relevant de la décennale. Comparer ces garanties évite de croire qu’un seul contrat couvre tous les incidents du chantier.
Vérifier d’abord l’adéquation entre activités déclarées et travaux vendus
Le critère décisif du choix d’une assurance décennale est l’exactitude de la déclaration d’activité. Un électricien qui installe une pompe à chaleur, un plaquiste qui réalise une isolation par l’extérieur ou un maçon qui intervient sur l’étanchéité doit vérifier que ces prestations figurent explicitement dans les conditions particulières. Une activité simplement proche de celle assurée n’est pas automatiquement garantie.
Lire le contrat comme une fiche de chantier
Considérez le contrat comme une lecture technique du chantier. Les fondations, l’enveloppe du bâtiment, les équipements, les finitions et les interventions sur l’existant n’exposent pas aux mêmes risques. Cette approche permet de repérer un angle mort avant la signature.
Un contrat adapté à la pose de menuiseries peut, par exemple, ne pas suffire pour des travaux qui modifient l’étanchéité d’une façade. De même, une intervention dans un bâtiment déjà construit pose la question spécifique des dommages aux existants. Faites correspondre chaque ligne du devis, chaque technique employée et chaque type d’ouvrage à une activité déclarée. Cette vérification est particulièrement utile pour les entreprises qui développent progressivement leur offre.
Les exclusions à identifier sans se contenter du résumé commercial
Les dommages purement esthétiques, l’usure normale, le défaut d’entretien, le vandalisme ou une cause étrangère figurent fréquemment parmi les exclusions. Vérifiez également la territorialité, les conditions applicables aux rénovations importantes, les travaux sur existants, les dommages en cours de chantier et les dommages immatériels consécutifs.
Les exclusions et les conditions particulières ont plus de valeur pratique que la formule « couverture complète » affichée sur une page commerciale. Lisez aussi les franchises, les plafonds et les éventuelles limites propres à certaines activités. Une garantie incluse dans le contrat peut rester peu protectrice si son plafond est trop bas ou si la franchise dépasse la capacité de paiement de l’entreprise.
Comparer les devis au-delà du prix annuel
Le tarif dépend du métier, du chiffre d’affaires, de l’expérience professionnelle, de la localisation, des qualifications, de la sinistralité et des garanties demandées. Les montants généralement observés se situent entre 600 et 5 000 euros par an. Cette fourchette ne permet toutefois pas de comparer deux offres si les profils et les couvertures ne sont pas identiques.
Un tarif bas peut correspondre à une franchise élevée, à un plafond insuffisant ou à l’absence de certaines activités. Le prix doit donc être rapproché de l’étendue réelle de la couverture et du service proposé en cas de sinistre.
| Point à comparer | Ce qu’il faut contrôler | Pourquoi c’est déterminant |
|---|---|---|
| Activités garanties | Libellés précis, techniques, sous-traitance et travaux sur existants | La garantie doit correspondre aux prestations facturées. |
| Franchise | Montant restant à votre charge par sinistre | Elle peut peser fortement sur la trésorerie de l’entreprise. |
| Plafonds et limites | Montant maximal, territorialité et extensions incluses | Une limite basse réduit la protection sur les sinistres coûteux. |
| Garanties complémentaires | RC Pro, protection juridique, dommages en cours de chantier, biennale | Elles complètent la décennale selon votre exposition réelle. |
| Service | Délai d’attestation, interlocuteur sinistre, modalités de déclaration | La qualité du contrat se mesure aussi lors d’un problème. |
Évaluer le prix avec les mêmes hypothèses
Demandez plusieurs devis en déclarant strictement le même chiffre d’affaires prévisionnel, les mêmes activités, le même effectif et le même historique de sinistres. Sans ces hypothèses communes, les écarts de prix sont difficiles à interpréter.
À titre d’exemple, pour 40 000 euros de chiffre d’affaires et cinq ans d’expérience, des exemples de cotisations indiquent 750 euros pour un électricien, 1 300 euros pour un plombier-chauffagiste, 2 200 euros pour un maçon et 5 000 euros pour un étancheur. Ces écarts reflètent la nature des risques. Ils ne constituent pas un tarif applicable à tous les profils.
Ne cherchez donc pas la meilleure assurance dans l’absolu. Cherchez le meilleur équilibre entre prime, franchise, plafond, activités couvertes et capacité de l’assureur ou du courtier à accompagner un sinistre. La réputation, la solidité financière et la clarté des modalités de gestion méritent autant d’attention que le montant du devis.
Obtenir l’attestation sans précipiter la souscription
L’attestation d’assurance décennale est le document attendu par le maître d’ouvrage. Elle doit être jointe aux devis et aux factures. Avant de la transmettre, relisez l’identité de l’entreprise, le numéro de contrat, la période de validité, les activités garanties et, le cas échéant, l’adresse ou le périmètre déclaré.
Une attestation obtenue rapidement est utile, mais elle ne corrige pas une déclaration incomplète. Le document doit correspondre à l’entreprise qui réalise les travaux et à la période pendant laquelle le chantier est ouvert.
Préparer un dossier qui limite les allers-retours
Pour recevoir un devis personnalisé, rassemblez les informations relatives à votre statut juridique, à votre chiffre d’affaires passé ou prévisionnel, à vos activités détaillées, à votre expérience professionnelle, à vos diplômes ou qualifications, à votre effectif et à votre relevé de sinistralité.
Les assureurs peuvent également demander les précédentes attestations, notamment en cas de changement de contrat. Un dossier précis accélère l’étude du risque et réduit les écarts entre le devis initial et le contrat final. Il permet aussi de vérifier plus tôt qu’une activité particulière, un profil débutant ou une situation de sous-traitance peut être accepté.
Contrôler la date de prise d’effet
La prise de garantie doit couvrir l’ouverture du chantier. Vérifiez l’absence de période qui exclurait les travaux déjà commencés et conservez les documents contractuels avec les devis signés et le procès-verbal de réception.
En cas de cessation d’activité, la responsabilité décennale liée aux chantiers réceptionnés reste susceptible d’être recherchée pendant dix ans. L’enjeu est donc de savoir quel contrat garantissait le chantier à la date prévue par les conditions de prise en charge, et pas seulement de disposer d’une assurance active aujourd’hui.
Suivre une méthode simple avant de signer
- Listez chaque activité réellement proposée à vos clients, y compris les prestations accessoires et les travaux sur existants.
- Demandez plusieurs devis comparables avec les mêmes données d’activité, de chiffre d’affaires et de sinistralité.
- Écartez les offres dont les activités, exclusions, franchises ou plafonds ne sont pas clairement détaillés.
- Vérifiez la date de prise d’effet et la disponibilité de l’attestation avant tout démarrage de chantier.
- Choisissez un interlocuteur capable de répondre clairement sur la déclaration de sinistre, l’expertise et les garanties complémentaires.
Un bon choix protège le patrimoine professionnel et rassure le client. La cotisation doit rester soutenable, mais la priorité demeure une couverture exacte, lisible et effective pour les chantiers réalisés. Avant de signer, relisez les activités déclarées, les exclusions et la date de prise d’effet : ce sont souvent ces éléments qui déterminent la portée réelle du contrat.

Articles qui pourraient vous intéresser :
 Emprunter en Europe : 5 banques accessibles aux Français et les 3 documents clés pour réussir votre dossier
 Lettre de motivation pour un établissement scolaire privé : structure, arguments et modèle concret
 10 % d’IPP après une maladie professionnelle : le seuil qui change l’indemnisation
 Assurance matériel informatique : protéger votre parc contre les sinistres et garantir la continuité d’activité