Assurance matériel informatique : protéger votre parc contre les sinistres et garantir la continuité d’activité
Pour un dirigeant ou un responsable IT, la protection du parc informatique dépasse le simple cadre de l’équipement. Chaque ordinateur, tablette ou smartphone est un maillon de la chaîne de productivité. Si une panne, un vol ou un dégât accidentel survient, c’est l’activité entière qui ralentit, voire s’arrête. Aucune obligation légale ne contraint une entreprise à assurer son matériel informatique, mais l’arbitrage financier en cas de sinistre rend cette protection indispensable pour garantir la pérennité de l’activité.
Périmètre et garanties : que couvre réellement une assurance informatique ?
L’assurance matériel informatique professionnel protège les actifs physiques de votre entreprise contre les événements imprévisibles. Elle ne se limite pas aux ordinateurs fixes ; elle couvre l’ensemble des équipements numériques nécessaires au fonctionnement de votre structure.
Les équipements éligibles
Un contrat standard inclut les ordinateurs de bureau, les ordinateurs portables, les tablettes, les smartphones, ainsi que les périphériques comme les serveurs de stockage, les imprimantes multifonctions, les scanners et les équipements réseau. Le matériel audiovisuel, comme les écrans de projection ou les systèmes de visioconférence complexes, nécessite souvent une extension de garantie spécifique ou un contrat distinct.
Le spectre des sinistres pris en charge
La couverture s’étend aux risques fréquents en milieu professionnel :
- Le vol : avec effraction dans les locaux ou agression à l’extérieur.
- Les dommages accidentels : chutes, chocs, ou déversement de liquides.
- Les dommages électriques : surtensions ou court-circuits.
- Les sinistres climatiques et incendies : incluant les dégâts des eaux et les catastrophes naturelles.
- Le vandalisme : dégradations volontaires dans vos bureaux.
Certains contrats proposent des options complémentaires, comme la prise en charge des frais de location de matériel de remplacement pendant les réparations, ou l’indemnisation des pertes d’exploitation liées à l’immobilisation de votre parc.
Assurance matériel vs Assurance cyber : ne confondez pas les risques
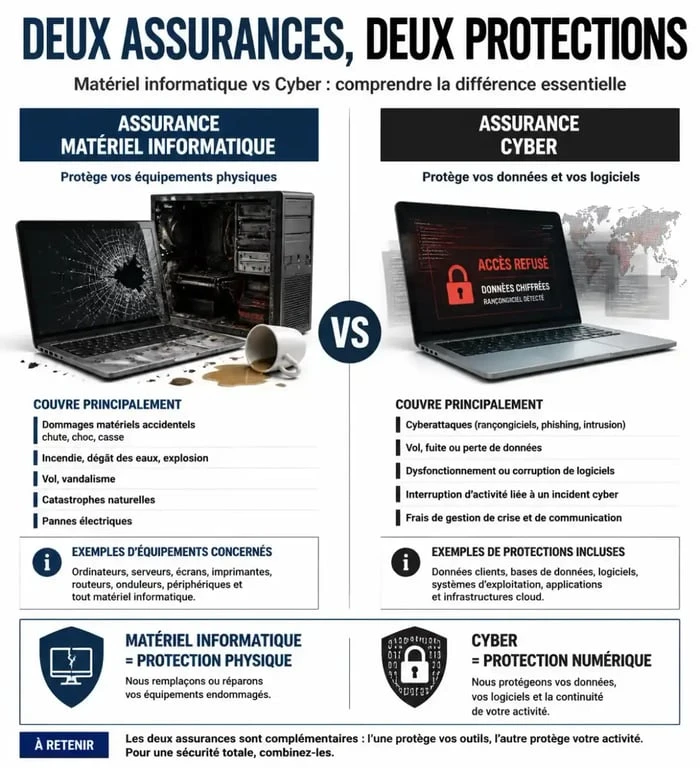
Il existe une distinction technique entre la protection de votre matériel et la sécurité de vos données. L’assurance matériel informatique protège le « hardware » (la machine), tandis que l’assurance cyber se concentre sur le « software » et les risques immatériels.
Une assurance cyber intervient en cas de ransomware, de fuite de données confidentielles, de piratage de compte ou de blocage de vos systèmes. En cas d’attaque, une assurance matériel classique ne rembourse pas la rançon ou les frais de restauration des données, alors qu’une assurance cyber finance l’expertise technique et la gestion de la crise. Ces deux couvertures sont complémentaires et non substituables pour une entreprise moderne.
Le coût et les modalités d’indemnisation
Le budget annuel pour assurer un parc informatique varie selon la taille de l’entreprise, le nombre d’appareils et la valeur totale du matériel. Pour une entreprise réalisant environ 500 000 € de chiffre d’affaires, le coût annuel se situe généralement entre 450 € et 1 000 €.
La gestion de la vétusté et des franchises
Lors de la signature du contrat, le mode de remboursement est un point de vigilance majeur. Deux approches prédominent :
- Le remboursement à valeur à neuf : l’assureur remplace le matériel par un modèle équivalent actuel, sans appliquer de décote.
- Le remboursement selon la vétusté : l’assureur applique un coefficient de dépréciation en fonction de l’âge de l’appareil au moment du sinistre.
Vérifiez le montant des franchises, qui correspondent à la part restant à votre charge après indemnisation. Une prime annuelle faible cache souvent une franchise élevée, ce qui pèse lourd lors du remplacement d’un parc complet.
Télétravail et nomadisme : le matériel est-il protégé hors des murs ?
Avec la généralisation du travail hybride, les équipements informatiques circulent entre le bureau, le domicile et les espaces de coworking. La plupart des contrats professionnels modernes prévoient des garanties « nomades ».
Les conditions d’application varient toutefois. Certains assureurs limitent la couverture au territoire national, tandis que d’autres proposent une protection mondiale, nécessaire pour les entreprises dont les collaborateurs se déplacent à l’étranger. Il est primordial de déclarer l’usage nomade du matériel lors de la souscription pour éviter toute déchéance de garantie en cas de sinistre hors des locaux.
Comment choisir entre assurance classique et leasing avec assurance intégrée ?
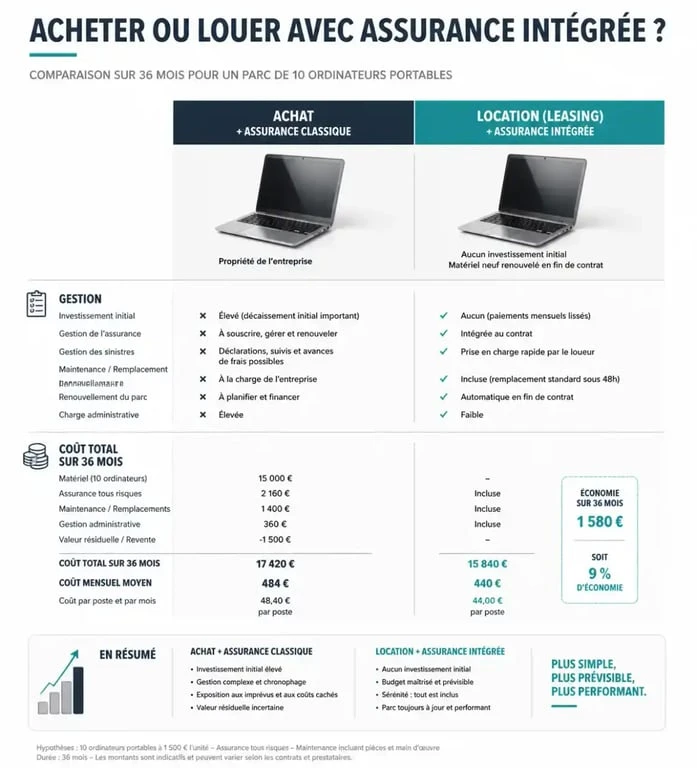
Le modèle traditionnel consiste à acheter son matériel (investissement Capex) et à souscrire une assurance séparée. Une alternative prisée par les PME est le leasing informatique (Opex) avec assurance intégrée.
Cette solution offre des avantages opérationnels pour les décideurs :
- Gestion simplifiée : l’assurance est incluse dans le loyer mensuel, sans démarches administratives complexes à chaque achat.
- Renouvellement automatique : les appareils sont souvent remplacés tous les 3 ans, limitant les risques de pannes liés à l’obsolescence.
- Plateforme de gestion : un accès à un tableau de bord permet de suivre l’état du parc et de déclarer les sinistres en quelques clics.
Dans ce modèle, le leaseur gère la relation avec l’assureur, garantissant une continuité d’activité fluide. Que vous optiez pour une assurance dédiée ou pour une offre de leasing, il est essentiel de maintenir un inventaire à jour de votre parc pour faciliter la déclaration en cas de sinistre.

- Assurance matériel informatique : protéger votre parc contre les sinistres et garantir la continuité d’activité - 19 septembre 2026
- Créer un numéro SIRET soi-même est impossible : voici la démarche pour l’obtenir - 18 septembre 2026
- Agence marketing automation : choisir la méthode plutôt que l’empilement de workflows - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Emprunter en Europe : 5 banques accessibles aux Français et les 3 documents clés pour réussir votre dossier
 CDD successifs et requalification : les seuils légaux à connaître
 Lettre de motivation pour un établissement scolaire privé : structure, arguments et modèle concret
 10 % d’IPP après une maladie professionnelle : le seuil qui change l’indemnisation