Acheter sa résidence principale ou investir d’abord : quel choix pour financer deux biens ?
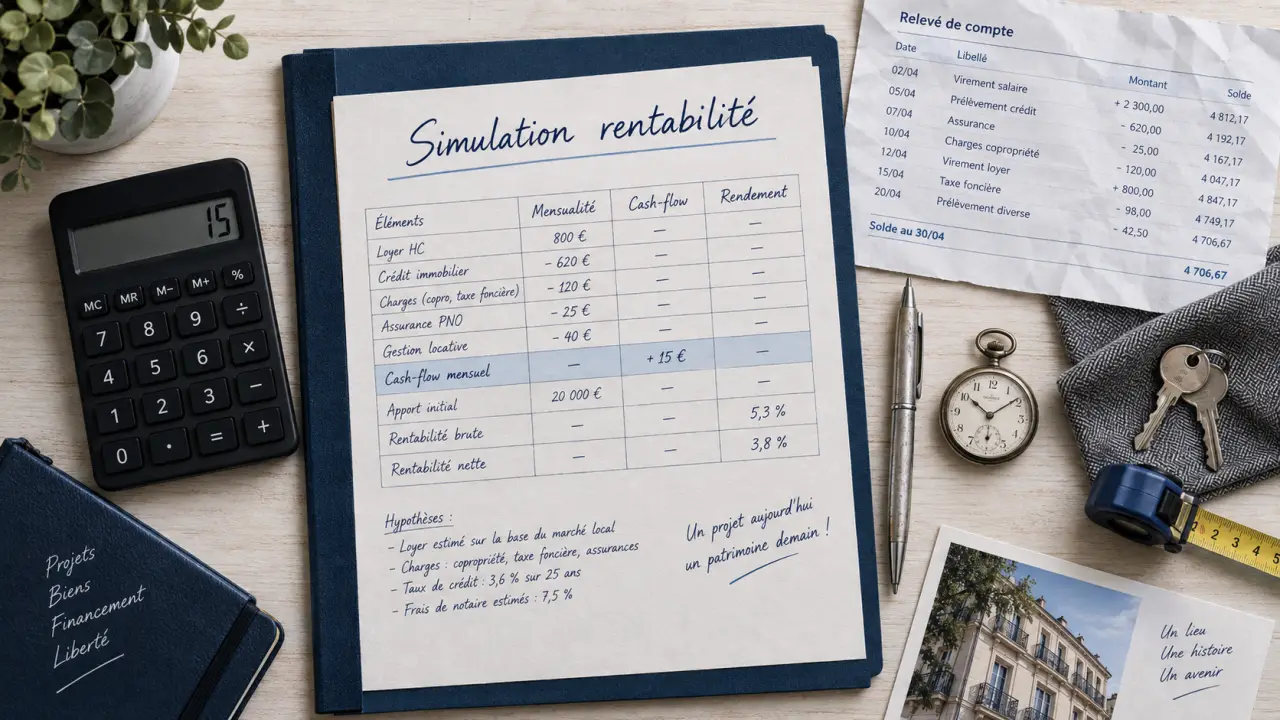
Vous pouvez acheter un logement pour y vivre et un appartement destiné à la location, y compris au même moment. La question est de savoir si l’ensemble reste finançable et rentable, tout en correspondant à votre mode de vie. Entre mensualités, apport, mobilité et fiscalité, l’ordre des acquisitions peut modifier l’équilibre de votre patrimoine.
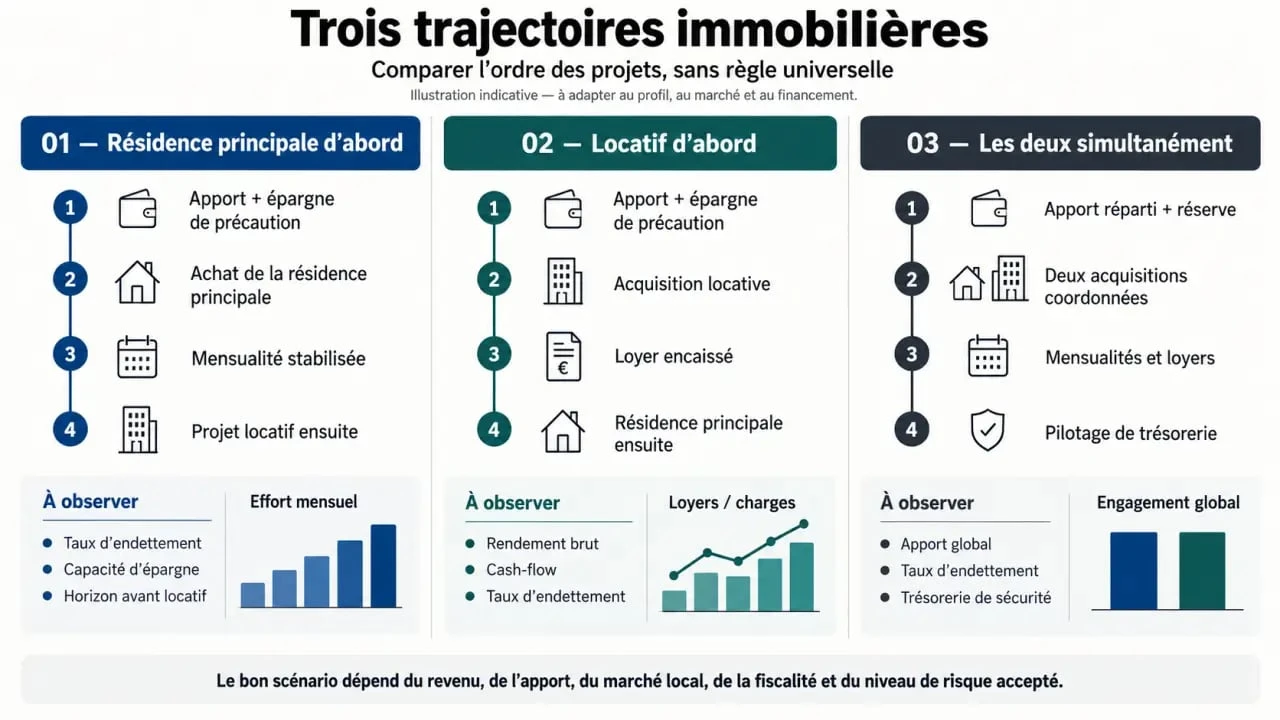
Trois trajectoires pour construire un patrimoine immobilier
Il n’existe pas de séquence idéale pour tout le monde. Le bon choix dépend de votre stabilité professionnelle, du marché immobilier où vous vivez, de votre épargne et de votre capacité à gérer un bien locatif. Comparer les scénarios permet de décider sur des éléments concrets plutôt que par réflexe.
Calculateur de rentabilité et capacité d’emprunt
Données du projet
Revenus et Charges
Résultats
Avertissement : Les taux de 35 % (endettement) et 70 % (loyer retenu) sont des repères standards. Les banques appliquent leurs propres critères d’octroi. Ce résultat ne constitue ni une décision de financement, ni un conseil fiscal.
| Stratégie | Atout principal | Point de vigilance |
|---|---|---|
| Résidence principale avant le locatif | Vous stabilisez votre logement et ne payez plus de loyer à fonds perdu. | Le premier crédit réduit souvent la capacité d’emprunt disponible pour investir. |
| Investissement locatif avant la résidence principale | Vous pouvez viser une ville où le rapport entre prix d’achat et loyers est plus favorable. | Vous conservez votre loyer personnel et devez démontrer la solidité du projet à la banque. |
| Deux achats simultanés | Vous avancez plus vite sur vos deux objectifs patrimoniaux. | Le montage exige des revenus, un apport et une trésorerie particulièrement solides. |
Acheter sa résidence principale en premier
Cette solution convient aux ménages installés dans une ville, qui ont un projet familial ou qui veulent maîtriser leur cadre de vie. La résidence principale apporte une sécurité d’usage : vous choisissez vos travaux, votre durée d’occupation et votre environnement. En revanche, la mensualité, l’assurance emprunteur et les charges de propriétaire pèsent immédiatement sur votre taux d’endettement. Un futur investissement locatif devra donc être dimensionné avec soin.
Rester locataire et investir ailleurs
Rester locataire tout en achetant un bien pour le louer peut être cohérent lorsque le logement souhaité est trop cher dans votre zone de vie ou lorsque votre mobilité reste forte. Vous louez là où vous souhaitez vivre et vous achetez là où la demande locative, les prix et le potentiel de revente sont plus favorables. Cette souplesse a toutefois un coût : votre loyer personnel ne disparaît pas et doit coexister avec les aléas du bien loué.
Ce que la banque regarde avant de financer deux projets
La banque n’additionne pas simplement vos salaires et le loyer espéré. Elle examine la régularité de vos revenus, votre apport, vos charges existantes, votre reste à vivre, la qualité du bien et la cohérence du budget global. Le taux d’endettement maximal couramment mentionné par le Haut Conseil de stabilité financière est de 35 %.
Les loyers futurs ne comptent pas à 100 %
Dans de nombreux dossiers, environ 70 % des loyers estimés sont retenus. Les 30 % restants permettent d’intégrer le risque de vacance locative, d’impayé ou de baisse temporaire des recettes. Pour un couple qui perçoit 5 000 € par mois et vise un loyer de 700 €, les revenus retenus peuvent atteindre 5 490 € mensuels. Avec un plafond d’endettement de 35 %, la mensualité maximale théorique s’élève à 1 921 €.
Ce calcul reste une base de travail, pas une décision de prêt. Une banque peut se montrer plus prudente selon votre profession, la durée d’emprunt, votre âge, vos crédits en cours ou l’état du logement. Préparez un dossier lisible avec vos trois derniers relevés de compte, vos justificatifs de revenus, votre apport disponible, une estimation réaliste du loyer, un compromis ou des annonces comparables, les devis de travaux et un tableau des charges.
Un prêt unique ou deux crédits distincts ?
Deux prêts distincts rendent chaque opération plus lisible : l’un pour la résidence principale, l’autre pour l’investissement locatif. Ils facilitent aussi le suivi d’une éventuelle revente. Un financement global peut sembler plus simple, mais il faut en mesurer le coût total et les garanties demandées. La durée, l’assurance, les frais de dossier et les frais de garantie comptent autant que le taux nominal. Une simulation de prêt avec plusieurs hypothèses de loyers et de charges est indispensable avant toute offre.
Mesurer la rentabilité au-delà du rendement affiché
Un appartement qui semble attractif sur une annonce peut produire un revenu très différent une fois toutes les dépenses intégrées. Le rendement brut est utile pour comparer rapidement des biens, mais il ne suffit pas pour prendre une décision.
Du rendement brut au cash-flow réel
La formule du rendement brut est simple : loyers annuels hors charges ÷ prix d’achat × 100. Un T2 acheté 200 000 € et loué 700 € par mois affiche ainsi un rendement brut de 4,2 %. Il faut ensuite retirer les frais de notaire, les frais d’agence, la taxe foncière, les charges de copropriété non récupérables, l’assurance propriétaire non-occupant, la gestion, les travaux et le coût du crédit.
Dans cet exemple, avec 600 € de taxe foncière annuelle, 800 € de charges non récupérables, 10 % de frais de gestion et 12 000 € de coût du crédit, le rendement net peut tomber à 2,9 %. Le cash-flow correspond ensuite à ce qu’il reste, ou à ce qu’il manque, chaque mois après l’encaissement du loyer et le paiement de toutes les charges et mensualités. Il doit être calculé avant impôt, puis après impôt.
La période sans locataire permet de tester la solidité du projet. Ajoutez dans vos calculs un mois de vacance, le remplacement d’un équipement et une hausse des charges. Si votre budget ne supporte pas le premier imprévu, le rendement annoncé reste fragile, même lorsqu’il paraît intéressant sur le papier.
L’emplacement protège davantage que la promesse fiscale
Un bon investissement répond d’abord à une demande locative réelle : bassin d’emploi, transports, commerces, établissements d’enseignement, configuration recherchée et niveau de loyer acceptable. Vérifiez aussi la copropriété, les travaux votés, la performance énergétique et la facilité de revente. Un avantage fiscal ne compense ni un logement difficile à louer ni un prix d’achat surévalué.
Choisir une fiscalité adaptée au bien et à votre situation
La fiscalité doit améliorer l’équilibre de l’opération, pas la justifier à elle seule. Le régime pertinent dépend du type de location, de vos recettes, de vos charges déductibles et de votre tranche d’imposition.
Le 8e rapport annuel du HCSF sur la stabilité financière · Consultez le communiqué officiel présentant le huitième rapport annuel du Haut Conseil de stabilité financière et ses principales analyses.
- En location nue, les revenus relèvent des revenus fonciers. Le micro-foncier est évoqué sous le seuil de 15 000 € de revenus fonciers. Le régime réel peut devenir intéressant lorsque les charges et les travaux sont élevés.
- Le déficit foncier peut, sous conditions, être imputable jusqu’à 10 700 € sur le revenu imposable. Il demande une analyse précise de la nature des dépenses engagées.
- En location meublée, les recettes relèvent des bénéfices industriels et commerciaux. Le micro-BIC simplifie la déclaration. Au réel, le statut LMNP peut notamment permettre l’amortissement.
Des mécanismes comme Denormandie, Loc’Avantages ou Relance Logement impliquent des conditions précises. Par exemple, Denormandie suppose des travaux représentant au moins 25 % du coût total et un engagement initial de location de 6 ou 9 ans, renouvelable 3 ans. Avant de signer, faites valider le régime envisagé par un professionnel compétent : la fiscalité évolue et une erreur de montage peut coûter cher.
Décider sans sous-estimer les risques de propriétaire bailleur
Le patrimoine se construit moins par la vitesse d’achat que par la capacité à tenir dans le temps. Gardez une épargne de précaution séparée de l’apport pour absorber les travaux, la vacance locative ou un impayé. Prévoyez aussi le temps consacré aux visites, au bail, aux états des lieux, aux déclarations et aux échanges avec le syndic.
Visez une stratégie cohérente avec votre horizon. Un projet de résidence principale proche peut justifier de préserver votre capacité d’emprunt. À l’inverse, un locataire mobile disposant d’un bon apport peut privilégier un appartement d’investissement bien situé. Dans les deux cas, confrontez au moins trois scénarios de financement, estimez les charges avec prudence et demandez à un conseiller bancaire, patrimonial ou immobilier de relire votre plan avant de vous engager.

- Acheter sa résidence principale ou investir d’abord : quel choix pour financer deux biens ? - 16 septembre 2026
- Se constituer un patrimoine : faut-il épargner, investir ou diversifier pour réussir ? - 15 septembre 2026
- Qu’est-ce que la défiscalisation financière et à qui s’adresse-t-elle ? - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Almas tower in dubai : histoire, bureaux, vue et infos pratiques
 Quittance de loyer : pourquoi ce document est indispensable pour vos droits et vos démarches ?
 Formation SCI : programme, fiscalité IR/IS et critères pour bien choisir
 État des lieux de sortie : ce qu’il faut vérifier avant la remise des clés