Les aides à l’achat immobilier peuvent alléger l’apport, sous conditions précises
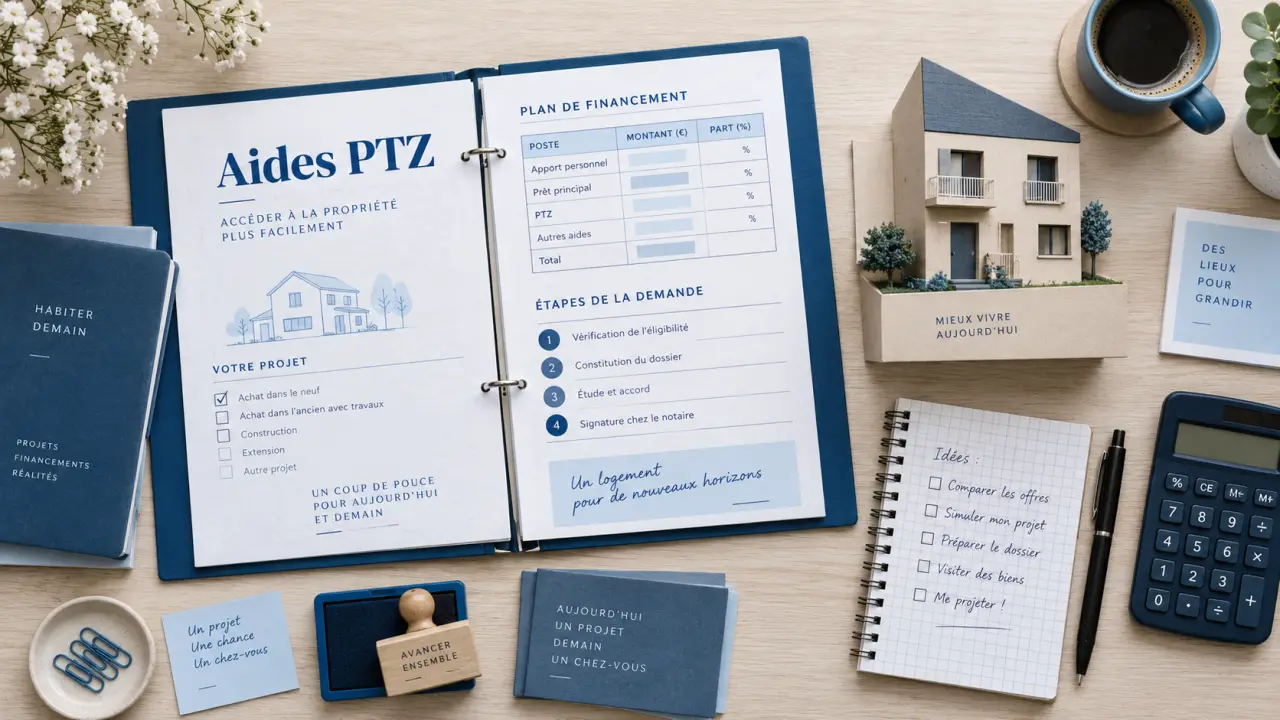
Une aide à l’achat immobilier ne se limite pas à une somme versée au moment de signer. Selon votre situation, elle peut prendre la forme d’un prêt à conditions avantageuses, d’une subvention locale, d’un prêt employeur ou d’un dispositif d’accession encadrée. Le bon réflexe consiste à les repérer avant de fixer votre budget et de déposer une offre, car certaines solutions doivent être demandées très tôt.
Commencer par distinguer les aides qui financent réellement votre achat
Dans un plan de financement, toutes les aides n’ont pas le même rôle. Certaines réduisent directement le montant à emprunter auprès de la banque. D’autres complètent le crédit principal avec un taux plus favorable ou des modalités de remboursement adaptées. D’autres facilitent l’accès à un logement neuf, social ou situé dans une zone précise.
Le prêt à taux zéro, un complément sous conditions
Le prêt à taux zéro, souvent appelé PTZ, complète un prêt immobilier principal. Il ne finance donc pas seul l’acquisition. Son accès dépend notamment de la composition du foyer, de ses revenus, de la localisation du bien et de la nature de l’opération. Il concerne généralement les ménages qui achètent leur résidence principale pour la première fois ou qui redeviennent primo-accédants après une période sans propriété.
Le montant mobilisable et les critères d’éligibilité évoluent selon les règles en vigueur. Avant de l’intégrer à votre budget, demandez une simulation détaillée à votre banque ou à un courtier. Vérifiez ensuite que le logement et le calendrier d’achat correspondent aux conditions du dispositif. Un PTZ annoncé trop rapidement peut créer une mauvaise surprise si le bien choisi n’entre finalement pas dans le cadre prévu.
Les prêts complémentaires et les aides employeur
Votre employeur, votre secteur professionnel ou votre caisse de retraite peuvent parfois proposer une aide à l’achat immobilier. Action Logement, par exemple, peut intervenir pour certains salariés du secteur privé, sous réserve de conditions propres à ses offres. Les fonctionnaires, les agents de certaines collectivités ou les salariés de grandes entreprises peuvent aussi bénéficier de prêts ou d’accompagnements spécifiques.
Ces dispositifs ne remplacent pas l’analyse bancaire classique. Vos revenus, votre apport, vos crédits en cours et votre reste à vivre restent étudiés. En revanche, un prêt complémentaire bien calibré peut réduire le coût global du financement ou éviter de puiser entièrement dans votre épargne disponible.
Ne pas limiter sa recherche aux dispositifs nationaux
Les collectivités locales constituent une piste souvent négligée. Une commune, une intercommunalité, un département ou une région peut soutenir l’accession à la propriété pour attirer ou maintenir des habitants sur son territoire. Ces aides sont fréquentes dans les projets de rénovation, d’achat dans l’ancien, d’installation dans une petite ville ou d’acquisition d’un logement neuf ciblé.
Subventions, prêts locaux et exonérations : des formes très différentes
L’aide peut prendre la forme d’une subvention, d’un prêt à taux réduit, d’une majoration d’un prêt existant, d’une participation aux travaux ou d’un avantage fiscal local. Les critères portent souvent sur les ressources, la résidence principale, la durée d’occupation du logement et la localisation exacte du bien. Certains programmes imposent aussi des performances énergétiques ou la réalisation de travaux déterminés.
Consultez le site de la mairie du lieu d’achat, celui de l’intercommunalité et les pages consacrées à l’habitat dans votre département. Prenez ensuite contact avec un conseiller. Les formulaires en ligne donnent une première indication, mais une adresse située à quelques rues près peut relever d’un zonage différent.
Penser à l’échelle du quartier, pas seulement à celle de la ville
Un projet immobilier se joue parfois à une échelle plus fine que celle affichée dans une annonce. Entre le centre-ville, un quartier en renouvellement urbain, une zone de revitalisation ou une commune voisine, les règles d’aide, les plafonds et les priorités publiques peuvent changer. Cette lecture territoriale permet aussi d’anticiper les éléments qui compteront après l’achat : transports, écoles, vacance commerciale, projets d’aménagement et demande locative. Comparer deux biens à un prix proche avec cette grille peut être plus utile que de regarder uniquement leur surface.
Les solutions d’accession encadrée à examiner avant de signer
Quand l’apport est limité ou que les prix du marché dépassent votre capacité d’emprunt, certains montages offrent une voie d’accès progressive à la propriété. Ils répondent à des règles précises et méritent d’être étudiés avec attention, notamment dans les zones où l’immobilier est tendu.
Le bail réel solidaire et la dissociation du foncier
Le bail réel solidaire repose sur un principe simple : vous achetez le logement, tandis qu’un organisme de foncier solidaire conserve la propriété du terrain. Cette dissociation peut réduire le prix d’acquisition. En contrepartie, l’acheteur verse une redevance pour le terrain et doit respecter des conditions de ressources ainsi que des règles de revente.
Ce mécanisme convient surtout à un achat de résidence principale inscrit dans la durée. Avant de vous engager, lisez les conditions de transmission, de revente et d’occupation. Un prix d’entrée plus accessible ne doit pas faire oublier les obligations attachées au bail.
La location-accession et le prêt social location-accession
La location-accession permet d’occuper un logement en versant une redevance avant d’exercer, si vous le souhaitez et si les conditions sont réunies, une option d’achat. Le prêt social location-accession peut encadrer certaines opérations et ouvrir droit à des avantages propres au dispositif. Cette formule laisse un temps d’appropriation du logement, mais elle exige de comprendre précisément le prix de vente prévu, la durée de la phase locative, les charges et les conséquences d’un renoncement à l’achat.
Monter un dossier cohérent pour rendre les aides utiles
Obtenir une aide ne suffit pas : elle doit s’intégrer dans un financement soutenable. Préparez votre recherche avec une vision complète du coût d’acquisition, en incluant le prix du bien, les frais de notaire, les frais de garantie, les éventuels travaux, le déménagement et une réserve de sécurité. Un apport entièrement absorbé par la signature laisse peu de marge face à une chaudière à remplacer ou à une copropriété qui vote des travaux.
| Élément à préparer | Pourquoi il compte |
|---|---|
| Justificatifs de revenus et d’épargne | Ils permettent d’évaluer votre capacité d’emprunt et votre éligibilité. |
| Informations précises sur le bien | L’adresse, le type de logement, son ancienneté et les travaux peuvent conditionner l’aide. |
| Devis de travaux | Ils rendent le budget plus crédible lorsqu’une aide est liée à la rénovation. |
| Calendrier de signature | Il évite de demander un dispositif après l’étape à laquelle il devait être sollicité. |
Faites jouer la complémentarité entre votre banque, un courtier si vous en consultez un, les services locaux de l’habitat et le vendeur ou le promoteur. Demandez toujours si l’aide est cumulable avec les autres prêts envisagés, si elle doit figurer dans l’offre de financement et si son accord est nécessaire avant la signature du compromis.
Les erreurs qui font perdre une aide à l’achat immobilier
- Signer trop vite : une clause suspensive de prêt ne couvre pas forcément chaque aide spécifique si celle-ci n’a pas été prévue.
- Confondre éligibilité et accord : une simulation positive ne vaut pas une validation définitive du dossier.
- Oublier les travaux : un bien ancien peut sembler accessible, puis déséquilibrer le budget si les rénovations sont sous-estimées.
- Ne regarder que la mensualité : le coût de l’assurance, des charges, de la taxe foncière et de l’entretien doit aussi être anticipé.
- Accepter un montage incompris : relisez les restrictions de revente, d’occupation et de remboursement avant de vous engager.
Une aide à l’achat immobilier est utile lorsqu’elle accompagne un projet réaliste, plutôt que lorsqu’elle sert à maintenir un budget trop tendu. En identifiant les dispositifs avant les visites décisives, vous pourrez comparer les biens sur leur coût réel et négocier avec un plan de financement plus solide.

- Les aides à l’achat immobilier peuvent alléger l’apport, sous conditions précises - 4 octobre 2026
- Investissement locatif ou assurance vie : revenus, liquidité et fiscalité ne se gèrent pas de la même façon - 3 octobre 2026
- Choix d’assurance décennale : payer moins cher ou protéger réellement ses chantiers ? - 2 octobre 2026
Articles qui pourraient vous intéresser :
 Podcast immobilier : comment choisir votre programme pour muscler vos stratégies d’investissement
 Dossier de location avec garant : la liste des documents exigés et les pièges à éviter
 Reconduction tacite du bail de 3 ans : comment éviter le renouvellement automatique
 Acheter sa résidence principale ou investir d’abord : quel choix pour financer deux biens ?