Taxation des dividendes : PFU ou barème progressif, quel choix réduit vraiment l’impôt ?
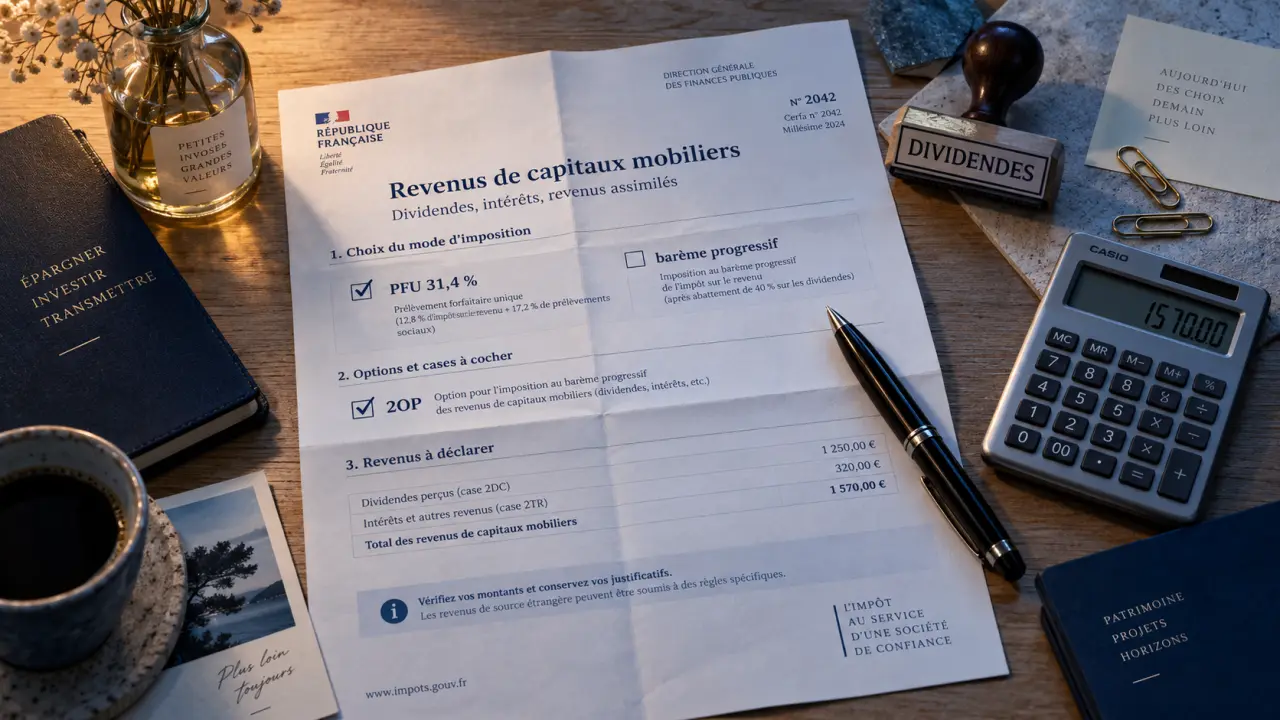
La taxation des dividendes dépend du régime fiscal de la société, du statut de l’associé et de l’option retenue pour l’impôt sur le revenu. Pour une personne physique, le prélèvement forfaitaire unique (PFU) s’applique par défaut. Le barème progressif peut toutefois réduire l’impôt dans certains foyers. Avant toute distribution, il faut aussi distinguer l’impôt, les prélèvements sociaux et les éventuelles cotisations sociales.
Du bénéfice distribuable au dividende imposable : le point de départ
Un dividende correspond à la part du bénéfice distribuable qu’une société verse à ses associés ou actionnaires. La distribution intervient en principe après l’approbation des comptes. Elle peut être prélevée sur le bénéfice de l’exercice, sur un report bénéficiaire ou sur des réserves distribuables. La société doit conserver les sommes nécessaires au paiement de ses charges, à ses investissements et à ses prochaines échéances fiscales.
Dans une société soumise à l’impôt sur les sociétés (IS), la fiscalité intervient à deux niveaux. La société acquitte d’abord l’IS sur son bénéfice : le taux normal est de 25 %, avec un taux réduit de 15 % jusqu’à 42 500 € de bénéfices lorsque les conditions sont remplies. L’associé personne physique est ensuite imposé lorsqu’il perçoit les dividendes. Cette succession explique la notion de double imposition économique.
Dans une société relevant de l’impôt sur le revenu (IR), le bénéfice est imposé directement chez les associés, selon leur quote-part, qu’il soit ou non effectivement prélevé. Fiscalement, il ne s’agit donc pas d’un dividende distinct soumis au PFU. Les modalités déclaratives peuvent notamment relever de la déclaration de résultats 2031 et, selon l’activité, des catégories BIC ou BNC.
PFU ou barème progressif : comparer les deux mécanismes
Le PFU, régime appliqué par défaut
Le prélèvement forfaitaire unique, aussi appelé flat tax, s’applique par défaut aux dividendes reçus par une personne physique. Son taux global est de 31,4 % : 12,8 % au titre de l’impôt sur le revenu et 18,6 % au titre des prélèvements sociaux. Ainsi, un dividende brut de 2 000 € supporte 628 € de prélèvements et laisse 1 372 € nets, avant toute particularité liée au statut social du bénéficiaire.
Vérifiez votre éligibilité à la dispense du prélèvement forfaitaire · Consultez les conditions officielles et le formulaire pour demander une dispense du prélèvement forfaitaire non libératoire de 12,8 %.
Lors du versement, l’établissement payeur ou la société prélève généralement les 12,8 % d’impôt sous la forme d’un prélèvement forfaitaire non libératoire (PFNL), ainsi que les prélèvements sociaux. Le PFNL est un acompte. L’imposition définitive est régularisée lors de la déclaration annuelle. La somme retenue au moment du paiement ne correspond donc pas nécessairement à l’impôt finalement dû.
Le barème : un choix global à mesurer
L’option pour le barème progressif s’exerce en cochant la case 2OP sur la déclaration de revenus. Les dividendes sont alors ajoutés aux autres revenus imposables du foyer et bénéficient, sous conditions, d’un abattement de 40 % pour le calcul de l’impôt sur le revenu. Les prélèvements sociaux de 18,6 % restent dus sur le montant brut. Une fraction de CSG de 6,8 % peut être déductible du revenu imposable de l’année suivante, selon les règles applicables.
Cette option ne se choisit pas dividende par dividende. Elle concerne globalement les revenus et gains entrant dans son champ. Elle peut être intéressante pour un foyer dont la tranche marginale d’imposition est faible. Elle devient généralement moins favorable lorsque les autres revenus placent le foyer dans une tranche élevée.
| Tranche d’imposition illustrative | Taxation sur 2 000 € au barème | Taxation au PFU | Lecture rapide |
|---|---|---|---|
| 0 % | 310 € | 628 € | Le barème est plus favorable |
| 11 % | 442 € | 628 € | Le barème reste avantageux |
| 30 % | 670 € | 628 € | Le PFU devient préférable |
| 41 % | 802 € | 628 € | Le PFU limite l’imposition |
Ces montants donnent un ordre de comparaison. Pour choisir, il faut tenir compte de l’ensemble des revenus du foyer, des charges déductibles, des crédits d’impôt et des autres revenus financiers. Un simulateur fournit une première estimation, mais une distribution importante mérite une validation par un professionnel.
Prélèvements sociaux, cotisations et statuts à surveiller
Les prélèvements sociaux ne sont pas des cotisations sociales. Les premiers concernent habituellement les revenus du capital, dont les dividendes. Les secondes ouvrent des droits sociaux et peuvent concerner un dirigeant travailleur non salarié. Cette distinction compte : à montant brut identique, le dividende net peut varier selon la forme de société et le statut du bénéficiaire.
Le cas sensible du gérant majoritaire
Dans certaines SARL ou EURL soumises à l’IS, le gérant majoritaire affilié comme travailleur non salarié peut voir la fraction des dividendes qui excède 10 % du capital social, des primes d’émission et des sommes versées en compte courant d’associé soumise aux cotisations sociales. Dans les conditions prévues, cette règle concerne aussi les dividendes perçus par le conjoint, le partenaire de Pacs ou les enfants mineurs. Le calcul ne se limite donc pas au PFU théorique.
À l’inverse, l’associé ou le président de SAS ou de SASU ne relève pas de cette règle de 10 % au titre des dividendes. Son régime social doit toutefois être examiné au regard de sa rémunération. L’arbitrage entre salaire et dividendes ne se résume pas à un taux : le salaire peut procurer une protection sociale, tandis que le dividende dépend de bénéfices réellement distribuables.
Avant d’affecter un bénéfice à une distribution, procédez par étapes. Séparez la trésorerie indisponible, les impôts restant à payer, le besoin en fonds de roulement, les réserves utiles et la somme réellement distribuable. Ce contrôle évite de confondre un bénéfice comptable avec une somme immédiatement disponible et de fragiliser la capacité de la société à fonctionner après le versement.
Déclarer les dividendes et anticiper le prélèvement
Les dividendes perçus par un particulier sont des revenus de capitaux mobiliers à déclarer sur la déclaration de revenus 2042. Les informations préremplies doivent être contrôlées à partir de l’imprimé fiscal unique transmis par l’établissement payeur ou la société. L’acompte de 12,8 % déjà retenu est imputé sur l’impôt finalement calculé. Il ne doit donc pas être déclaré une seconde fois comme une charge.
Une dispense de PFNL peut être demandée lorsque le revenu fiscal de référence de l’avant-dernière année, soit N-2, ne dépasse pas 50 000 € pour une personne seule ou 75 000 € pour un couple marié ou pacsé. La demande doit être formulée avant le 30 novembre précédant l’année de versement. Cette dispense ne supprime ni l’impôt final ni les prélèvements sociaux. Elle évite seulement l’avance de 12,8 % lors du paiement.
Pour vérifier la déclaration et le choix de la case 2OP, consultez les informations disponibles sur impots.gouv.fr. Les dirigeants concernés par des cotisations sociales peuvent compléter leur estimation avec le simulateur de dividendes de l’Urssaf. Lorsqu’une société associée, un régime mère-fille ou une intégration fiscale intervient, le traitement peut inclure une quote-part de frais et charges de 5 %, ou de 1 % dans le cadre de l’intégration fiscale. Une analyse individualisée devient alors nécessaire.
Checklist avant de verser ou déclarer des dividendes
- Vérifier que les comptes sont approuvés et que la somme est légalement distribuable.
- Identifier le régime de la société, IS ou IR, car les conséquences fiscales diffèrent.
- Déterminer le statut de chaque bénéficiaire : associé personne physique, personne morale, gérant majoritaire ou travailleur non salarié.
- Comparer le PFU et le barème progressif sur l’ensemble des revenus du foyer avant de cocher la case 2OP.
- Contrôler le prélèvement de 12,8 %, les prélèvements sociaux et l’éventuelle dispense demandée dans les délais.
- Conserver les justificatifs de distribution et vérifier les montants préremplis sur la déclaration 2042.
La taxation des dividendes suit donc un parcours précis : bénéfice distribuable, fiscalité de la société, prélèvements liés au bénéficiaire, puis déclaration annuelle. Plus la structure juridique ou le statut social est particulier, plus il faut chiffrer le montant net avant de voter la distribution.

- Taxation des dividendes : PFU ou barème progressif, quel choix réduit vraiment l’impôt ? - 5 octobre 2026
- Les aides à l’achat immobilier peuvent alléger l’apport, sous conditions précises - 4 octobre 2026
- Investissement locatif ou assurance vie : revenus, liquidité et fiscalité ne se gèrent pas de la même façon - 3 octobre 2026
Articles qui pourraient vous intéresser :
 Billets de banque en France : règles d’échange, critères d’authenticité et enjeux de collection
 Expert-comptable pour SASU : comment optimiser vos honoraires et sécuriser votre gestion
 Virement bancaire et contrôle fiscal : 3 seuils de vigilance et les nouvelles règles de Bercy
 Intérêts courus : calcul, coupon couru et différence avec les intérêts échus