Suspendre un crédit immobilier soulage maintenant, mais augmente souvent le coût du prêt
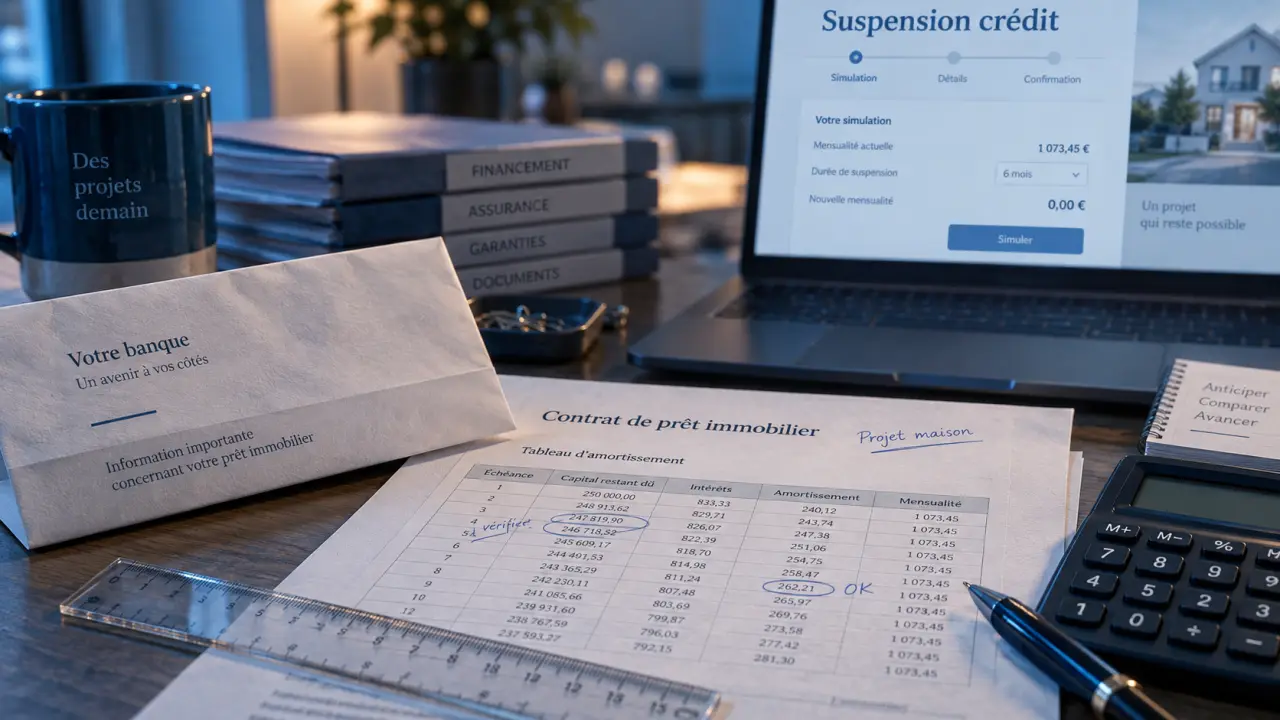
Une suspension de crédit immobilier peut éviter un impayé lorsque la baisse de revenus, une séparation ou la vente d’un logement entraîne une difficulté temporaire. Elle ne supprime ni le capital ni la dette : elle décale les échéances, prolonge souvent le prêt et peut en augmenter le coût. Agissez avant le premier incident de paiement et vérifiez les clauses de votre offre de prêt.
La suspension est possible, mais jamais automatique
Le report des mensualités dépend d’abord de votre contrat et du type de financement souscrit. Certaines offres prévoient une pause des mensualités ou une modulation des échéances, avec des conditions précises : ancienneté minimale du prêt, nombre de reports autorisés, durée maximale ou délai entre deux demandes. D’autres exigent l’accord exprès de la banque et la signature d’un avenant.
La banque examine aussi votre situation : caractère temporaire de la difficulté, reste à vivre du foyer, capacité à reprendre les remboursements après le report et historique de paiement. Une perte d’emploi, une baisse ponctuelle d’activité, un divorce, une incapacité de travail ou le décalage d’une vente immobilière peuvent justifier une demande cohérente. Une difficulté durable appelle souvent une solution plus structurelle qu’une simple suspension.
Quels prêts vérifier avec une attention particulière ?
Un prêt immobilier classique à taux fixe ou modulable peut comporter une option de report. Il faut toutefois lire l’offre signée, et non la documentation commerciale diffusée aujourd’hui. Les prêts aidés ou spécifiques peuvent obéir à d’autres règles : prêt à taux zéro, prêt PEL ou CEL, prêt à l’accession sociale, prêt Action Logement, prêt conventionné, prêt relais ou prêt in fine. Certains peuvent être exclus du dispositif ou soumis à des modalités particulières.
Le tableau d’amortissement et les conditions générales du crédit restent les documents de référence. Ils permettent de vérifier les échéances concernées, la durée maximale du report, les éventuels frais et les conséquences sur le coût total.
Report total ou partiel : ce que vous continuez réellement à payer
Ces formules n’offrent pas le même allègement de trésorerie et n’entraînent pas le même surcoût. Les définitions exactes varient selon les contrats. Demandez à la banque le détail des sommes suspendues, de celles qui restent dues pendant la pause et de celles qui seront reportées à la fin du prêt.
| Solution | Pendant la période de report | Effet principal |
|---|---|---|
| Report partiel | Le remboursement du capital est suspendu. Les intérêts et, généralement, l’assurance emprunteur restent à payer. | La mensualité baisse, mais ne disparaît pas. |
| Report total | Le capital et les intérêts peuvent être suspendus selon les modalités contractuelles. L’assurance reste fréquemment due. | Le soulagement immédiat est plus fort, mais les intérêts peuvent être capitalisés ou lissés ensuite. |
| Modulation à la baisse | Une mensualité réduite est versée, tandis que le remboursement du prêt se poursuit. | La durée augmente souvent moins qu’avec un report complet. |
Dans les deux types de suspension, l’assurance emprunteur doit être vérifiée séparément. Son prélèvement est généralement maintenu, même si le capital n’est plus amorti. Une garantie incapacité, invalidité ou perte d’emploi peut parfois prendre en charge tout ou partie des échéances. Cette prise en charge dépend toutefois de l’événement couvert, des exclusions, des délais de franchise et des conditions de déclaration prévues au contrat.
Préparer une demande qui permet à la banque de décider vite
Ne cessez pas de payer de votre propre initiative dans l’attente d’une réponse. Un report n’est effectif qu’après l’accord de la banque ou, le cas échéant, après une décision judiciaire. Contactez votre conseiller dès que vous identifiez le décalage budgétaire, puis formalisez votre demande par écrit, idéalement par lettre recommandée avec accusé de réception.
Les éléments à joindre au courrier
Expliquez simplement le motif de la demande, la date de début souhaitée, la durée envisagée et la solution recherchée : report partiel, report total ou baisse temporaire de mensualité. Ajoutez les justificatifs adaptés à votre situation : bulletins de salaire récents, attestation France Travail en cas de perte d’emploi, preuve de baisse d’activité, justificatif de séparation ou compromis de vente.
Un tableau présentant les revenus, les charges fixes et les crédits du ménage aide la banque à apprécier le caractère temporaire de la difficulté. Il permet aussi de déterminer la durée réellement nécessaire et d’éviter de demander une suspension plus longue que nécessaire.
- Relisez les clauses de modulation ou de report de votre offre de prêt.
- Calculez le manque de trésorerie mensuel et la durée réellement nécessaire.
- Demandez plusieurs scénarios chiffrés : report total, report partiel et modulation.
- Exigez, avant toute signature, le nouveau tableau d’amortissement et le détail des frais éventuels.
Si la banque accepte, un avenant peut modifier la durée, les échéances futures et le coût global. Conservez cet écrit avec le tableau d’amortissement actualisé. Ce sont les documents qui décrivent précisément votre engagement après la suspension.
Mesurer le coût avant de choisir la pause
Le coût d’une suspension provient principalement de l’allongement du crédit et du traitement des intérêts non réglés. Lorsqu’ils sont reportés, ils peuvent être ajoutés au capital restant dû ou répartis sur les mensualités suivantes. L’assurance, si elle continue à être prélevée, s’ajoute au budget de la période.
Un prêt initialement prévu sur 20 ans, reporté de 12 mois, peut ainsi atteindre 21 ans, sans compter un éventuel ajustement lié aux intérêts. La durée exacte dépend du contrat et du mode de remboursement retenu par la banque.
Le bon réflexe consiste à comparer le gain de trésorerie immédiat avec le surcoût total indiqué dans chaque proposition. Demandez notamment le capital restant dû avant et après l’opération, le nombre de mensualités supplémentaires, le montant de l’assurance durant le report et les frais d’avenant ou de dossier éventuels. Sans ces données, il est difficile de comparer objectivement les options.
Au début d’un crédit, une part importante de chaque échéance sert à payer les intérêts, tandis que le capital recule plus lentement. Suspendre le remboursement à ce moment-là peut donc déplacer une portion importante de l’effort de désendettement vers la fin du prêt. Consultez la ligne « capital amorti » du tableau, et pas seulement le montant de la mensualité, pour mesurer ce décalage.
Le cas particulier de la vente du logement
Si vous vendez votre bien, un report de 3 à 6 mois peut parfois faciliter l’attente de la signature définitive et éviter le cumul temporaire de deux charges. Cette solution reste pertinente seulement si la vente paraît réaliste et proche. À la vente, le crédit est en principe remboursé par anticipation avec le produit de la transaction.
Si vous achetez avant d’avoir vendu, le prêt relais peut être une autre solution. La portabilité du prêt peut aussi être envisagée si votre contrat le prévoit. Dans tous les cas, comparez le coût du report avec celui de ces solutions et vérifiez les conditions applicables auprès de la banque.
En cas de refus : choisir l’alternative adaptée à la difficulté
Un refus bancaire ne signifie pas qu’il faut attendre l’impayé. Demandez d’abord si une modulation des échéances, une renégociation de la durée ou une réorganisation temporaire des mensualités est possible. La modulation peut réduire la mensualité tout en maintenant une partie du remboursement du capital.
Pour une difficulté liée à la santé, à l’invalidité ou à la perte d’emploi, sollicitez parallèlement l’assureur. La déclaration doit respecter les formalités prévues au contrat, notamment les délais, les justificatifs et les éventuelles conditions médicales ou administratives.
| Situation | Réponse à privilégier |
|---|---|
| Difficulté courte et identifiée | Report contractuel ou modulation à la baisse. |
| Sinistre couvert par l’assurance | Déclaration à l’assurance emprunteur. |
| Refus amiable et difficulté sérieuse mais temporaire | Demande de délai de grâce au tribunal judiciaire. |
| Endettement durable sur plusieurs dettes | Dossier de surendettement auprès de la Banque de France. |
Le juge des contentieux de la protection peut être saisi pour demander la suspension des obligations de remboursement. L’article L314-20 du Code de la consommation prévoit une suspension judiciaire pouvant aller jusqu’à 2 ans. Cette démarche nécessite de présenter clairement vos ressources, vos charges, vos dettes et vos perspectives de reprise des paiements.
Lorsque les difficultés sont installées et concernent plusieurs créanciers, le dossier de surendettement devient plus adapté qu’une succession de reports. Préparez notamment les justificatifs de revenus, les charges, l’état des dettes et les trois dernières fiches de salaire. L’objectif reste de protéger votre budget avant que le retard de paiement ne fragilise durablement votre situation financière.

- Suspendre un crédit immobilier soulage maintenant, mais augmente souvent le coût du prêt - 9 octobre 2026
- Salaire conseiller France Travail : 1 807 € net au départ, puis jusqu’à 33 750 € brut - 8 octobre 2026
- Dispositif LMNP : 23 000 €, régime réel et 15 jours pour démarrer sereinement - 7 octobre 2026
Articles qui pourraient vous intéresser :
 Square habitat lyon rené cassin avis : ce que les clients disent vraiment
 Villa venezia : comment choisir, réserver et profiter de ce séjour d’exception
 Modifier une donation avec usufruit : 3 leviers juridiques et les conditions de réussite
 Propriétaire et futur locataire : 4 stratégies pour louer votre logement sans perdre votre patrimoine