Trésorerie PME en croissance : l’erreur qui transforme un bon chiffre d’affaires en trou de caisse
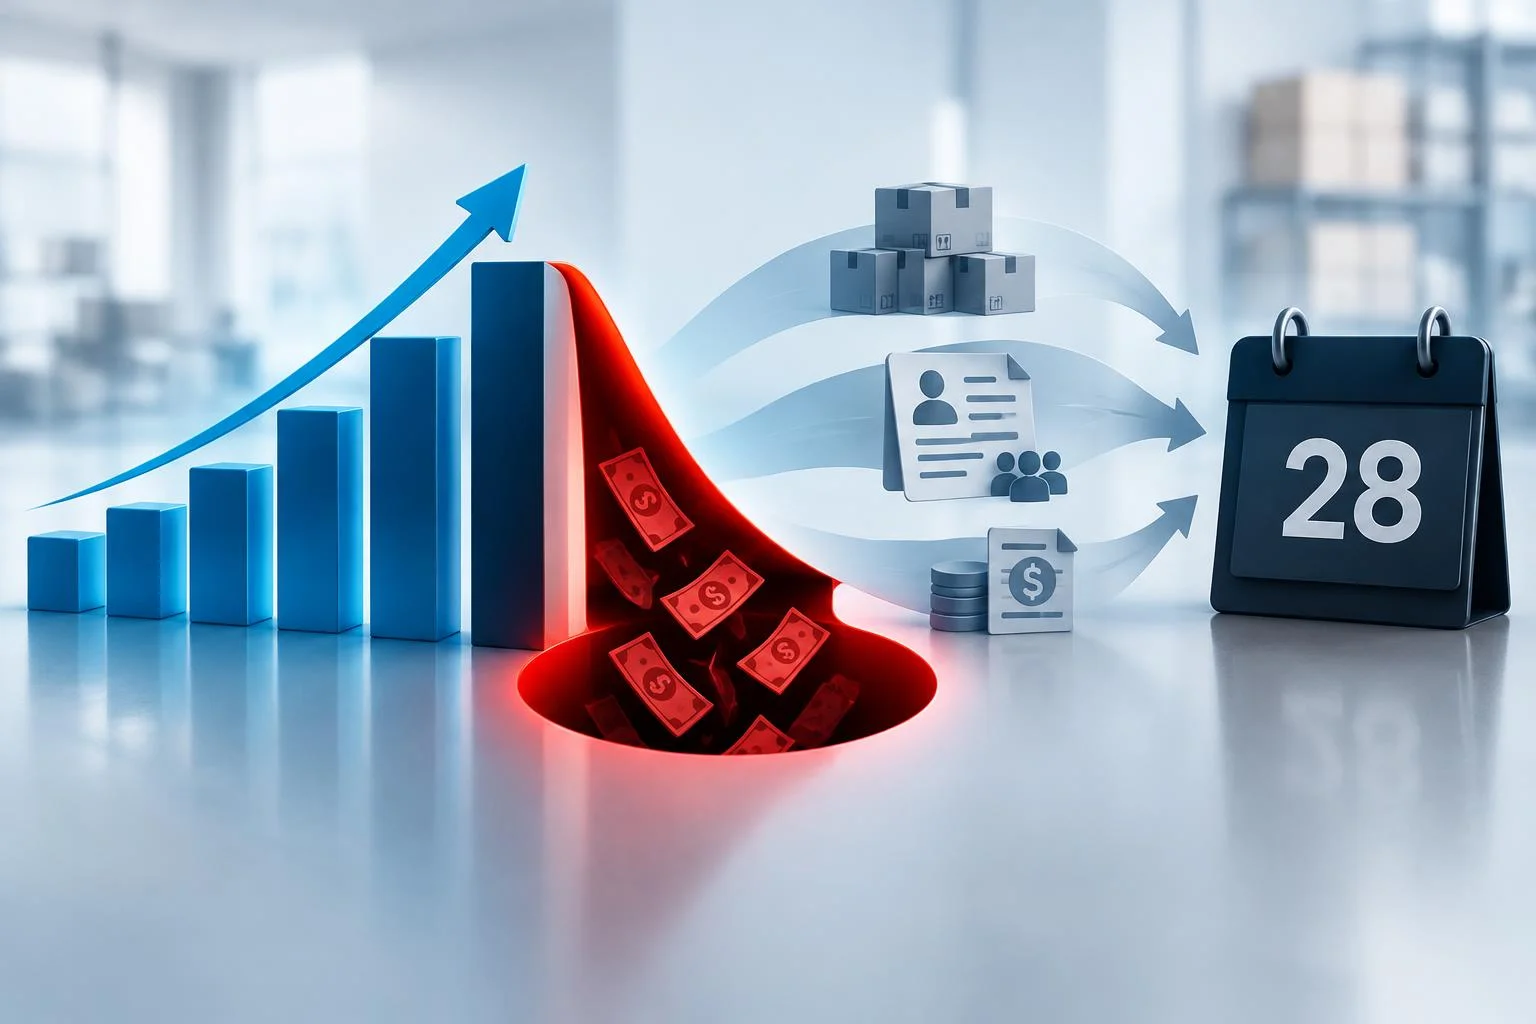
Une PME qui signe de nouveaux contrats, embauche et investit peut malgré tout se retrouver à découvert le 28 du mois. Ce paradoxe n’a rien d’anormal : la croissance consomme de la trésorerie avant de la produire. Les stocks à financer, les salaires à verser et les délais de paiement clients créent un décalage que le résultat comptable ne montre jamais. Comprendre ce mécanisme, et le piloter avec les bons indicateurs, est ce qui distingue une croissance maîtrisée d’une course après la caisse.
Pourquoi la croissance met la trésorerie sous tension
Dès qu’une entreprise accélère, elle doit payer avant d’encaisser : davantage de matières premières, de sous-traitance, de personnel, souvent avant que les factures correspondantes ne soient réglées par les clients. Ce décalage porte un nom, le besoin en fonds de roulement, et il augmente presque mécaniquement avec le chiffre d’affaires. Une entreprise qui double son activité sans adapter son financement peut ainsi se retrouver en tension alors même qu’elle est rentable sur le papier. C’est la confusion entre résultat comptable et trésorerie réellement disponible qui pousse de nombreuses PME à solliciter leur banque dans l’urgence, au pire moment pour négocier.
Les indicateurs qui disent la vérité sur votre trésorerie
Un dirigeant qui ne suit que son solde bancaire pilote à vue. Trois ou quatre indicateurs suffisent pourtant à anticiper les tensions plusieurs semaines à l’avance.
Le BFR, la CAF et la trésorerie nette
Le besoin en fonds de roulement mesure l’argent immobilisé entre le moment où l’entreprise paie ses charges et celui où elle encaisse ses ventes. La capacité d’autofinancement indique combien l’activité courante génère réellement de ressources, avant investissement. La trésorerie nette, différence entre le fonds de roulement et le BFR, dit si l’équilibre financier global tient ou s’effrite. Suivis ensemble, ces trois chiffres racontent une histoire que le compte de résultat seul ne raconte pas.
Passer son BFR à la loupe, client par client
Beaucoup de dirigeants regardent leur BFR comme un bloc unique, alors qu’il mérite d’être passé à la loupe segment par segment. En isolant le délai de paiement moyen par client, par produit ou par zone géographique, on découvre souvent qu’un ou deux comptes stratégiques concentrent l’essentiel du décalage de trésorerie. Ce diagnostic fin permet d’agir chirurgicalement, par exemple en renégociant les conditions d’un gros client plutôt qu’en durcissant la politique de paiement de l’ensemble du portefeuille, sans fragiliser une relation commerciale qui fonctionne bien par ailleurs.
DSO et DPO, les deux délais à surveiller chaque mois
Le DSO, délai moyen de paiement des clients, et le DPO, celui des fournisseurs, doivent être suivis au mois, pas au trimestre. Un allongement de quelques jours du premier, combiné à un raccourcissement du second, suffit à créer une tension durable même avec un carnet de commandes plein.
Construire un plan de trésorerie prévisionnel qui tient la route
Un plan de trésorerie projette les encaissements et décaissements attendus sur un horizon de 3, 6 ou 12 mois, semaine par semaine pour le court terme. L’exercice n’a de valeur que s’il est mis à jour régulièrement avec les flux réellement constatés : chaque écart entre le prévu et le réel doit être analysé pour affiner les prochaines projections. Beaucoup d’entreprises construisent ce prévisionnel sous forme de scénarios, un central et un prudent, pour identifier à l’avance le mois où la trésorerie pourrait franchir un seuil critique. Pour approfondir les méthodes de construction de ce type d’outil, on peut voir ces informations complémentaires, utiles pour structurer un prévisionnel adapté à une activité saisonnière ou en forte croissance.
Accélérer les encaissements, maîtriser les décaissements
Faire rentrer l’argent plus vite
Facturer immédiatement après la livraison, demander un acompte à la commande, proposer le prélèvement ou le virement instantané, et relancer systématiquement dès l’échéance dépassée : ces réflexes, une fois automatisés, réduisent sensiblement le délai réel d’encaissement. La loi fixe un cadre clair en la matière, avec un délai de paiement interprofessionnel par défaut de 30 jours, pouvant être porté contractuellement à 60 jours à compter de la facture ou à 45 jours fin de mois, et une indemnité forfaitaire de recouvrement de 40 euros exigible en cas de retard.
Ralentir les sorties sans abîmer les relations fournisseurs
Négocier des délais fournisseurs plus longs, planifier les règlements au lieu de les subir, et ajuster les niveaux de stock à la réalité des ventes sont les trois leviers les plus directs sur les décaissements. Un stock surdimensionné immobilise de la trésorerie qui pourrait financer autre chose ; une rotation suivie régulièrement permet de le remettre à niveau avant qu’il ne pèse sur le solde bancaire.
Anticiper le financement et valoriser les excédents
Solliciter un financement avant l’urgence change tout : une facilité de caisse, une ligne de crédit, un crédit de campagne pour les activités saisonnières, l’affacturage ou la cession de créances permettent de couvrir un besoin ponctuel dans de bien meilleures conditions quand la demande est anticipée. Pour un investissement matériel, le crédit-bail ou la location financière évitent de sortir la trésorerie d’un coup tout en préservant la capacité d’emprunt. À l’inverse, quand la trésorerie est temporairement excédentaire, mieux vaut la placer que la laisser dormir sur un compte courant : compte à terme, OPCVM monétaire ou livret professionnel, selon l’horizon de disponibilité souhaité et le niveau de risque accepté. Près d’une PME sur deux désigne encore les tensions de trésorerie comme le principal frein à son développement. Ce travail d’anticipation conditionne souvent, bien plus que la rentabilité elle-même, la capacité réelle à grandir.

- Micro-entreprise ou SARL : le choix dépend surtout de vos frais réels - 15 octobre 2026
- Trésorerie PME en croissance : l’erreur qui transforme un bon chiffre d’affaires en trou de caisse - 15 octobre 2026
- Auto-entrepreneur : 188 700 € de chiffre d’affaires, mais 77 700 € pour les services - 14 octobre 2026
Articles qui pourraient vous intéresser :
 Pièce de 2 euros bonhomme bâton : valeur, rareté et conseils de vente
 Feuille de budget mensuel vierge à imprimer : 4 étapes pour reprendre le contrôle de vos finances
 Classement des cabinets de gestion de patrimoine : 8 % d’indépendants réels et 3 critères pour les identifier
 DAF salaire : 70 004 € brut annuel en médiane, avec des écarts selon l’expérience, le secteur et la ville