Investissement immobilier ancien : une décote de 10 à 20 %, à condition de maîtriser les travaux
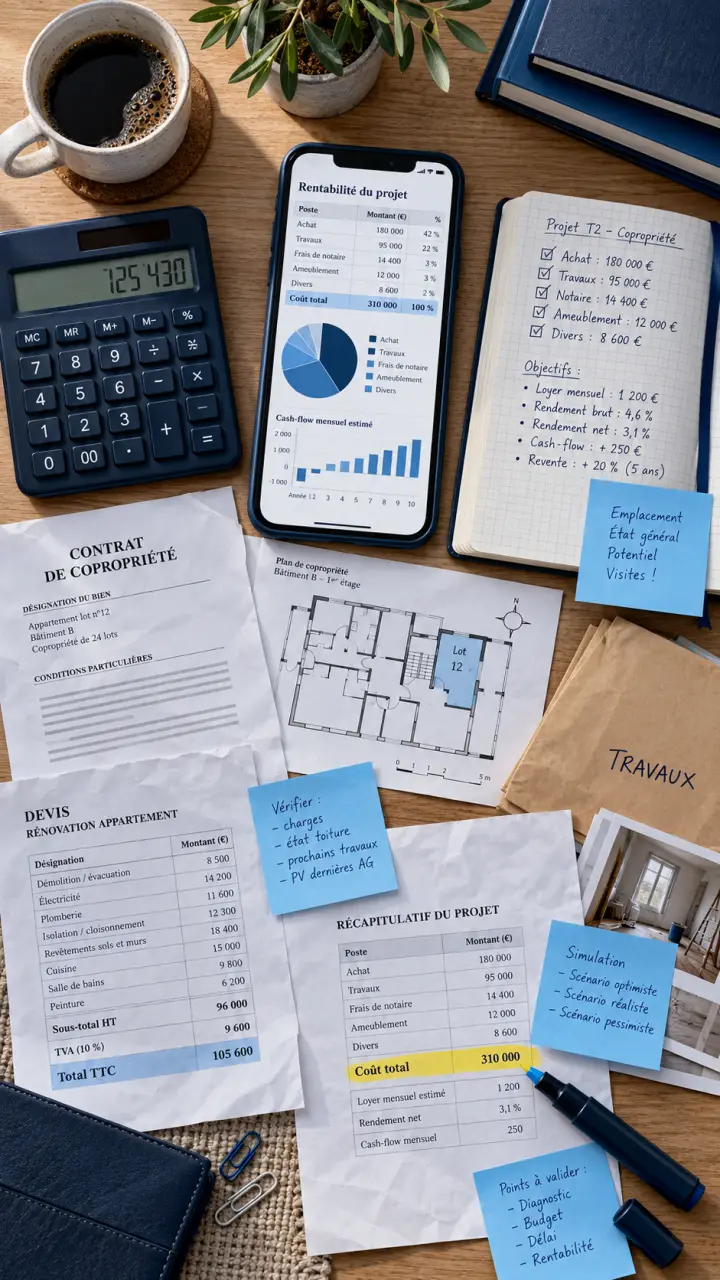
L’investissement immobilier ancien séduit par des prix d’achat souvent plus accessibles, des emplacements centraux et un potentiel de valorisation. Sa rentabilité dépend toutefois du coût global de l’opération. Frais d’acquisition, rénovation, financement, charges de copropriété, fiscalité et périodes de vacance doivent être chiffrés avant de formuler une offre.
Partir du coût total plutôt que du prix affiché
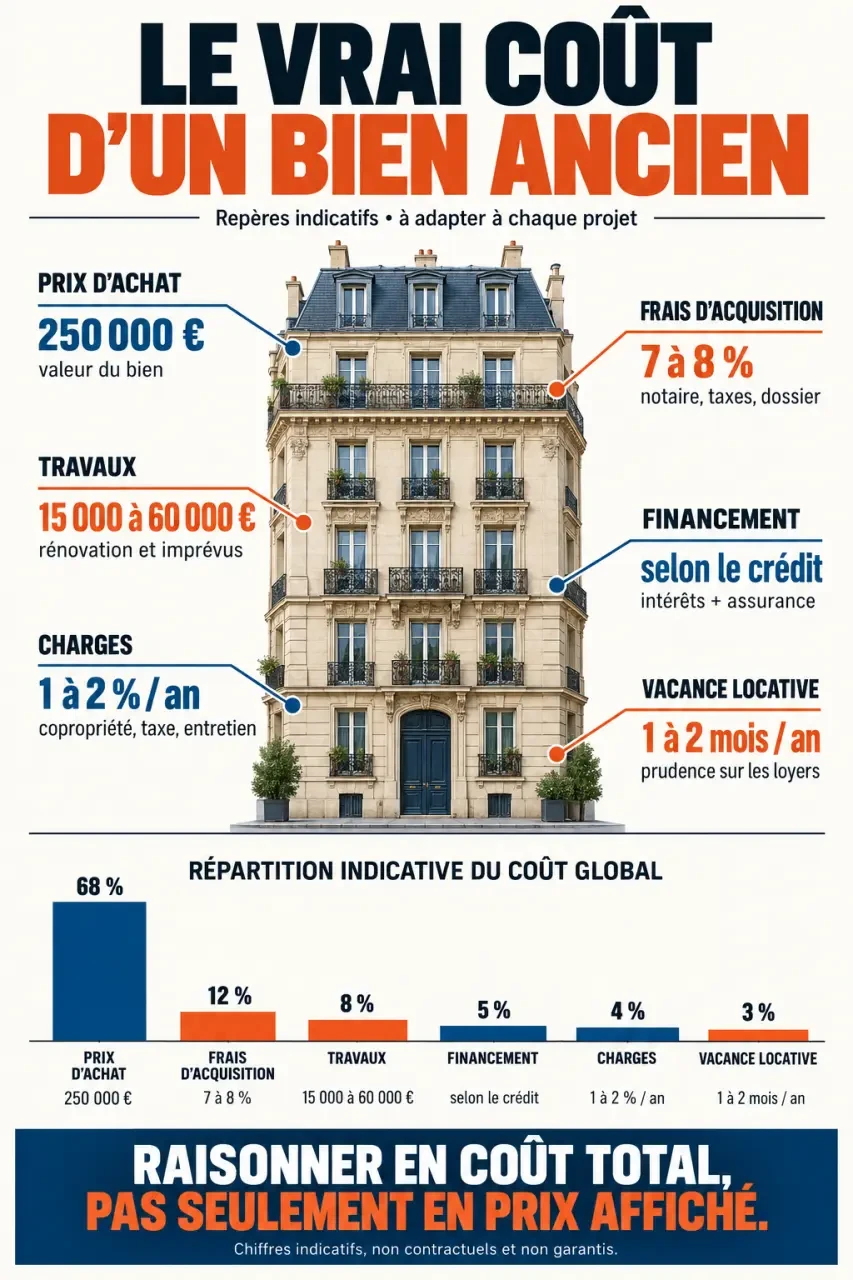
Dans l’ancien, une décote de 10 à 20 % par rapport au neuf peut offrir une marge de manœuvre intéressante. Elle ne suffit pas à garantir une bonne affaire. Les frais d’acquisition représentent environ 7 à 8 % du prix dans l’ancien, contre environ 2 à 3 % dans le neuf. Il faut aussi prévoir les travaux, les frais de dossier du crédit, les assurances, le mobilier en location meublée et une trésorerie de sécurité.
Calculer la rentabilité d’un investissement immobilier ancien
Saisissez vos hypothèses pour obtenir une estimation indicative de la rentabilité et du cash-flow de votre projet.
Résultats estimatifs
Mensualité calculée selon la formule standard d’un prêt amortissable : M = C × [i(1+i)n] / [(1+i)n − 1], avec i comme taux mensuel et n comme nombre total de mensualités.
À savoir : ces résultats sont indicatifs. Les frais, le traitement fiscal des revenus, les intérêts déductibles et les éventuels déficits doivent être confirmés avec les documents du projet et un professionnel compétent. L’estimation après fiscalité applique le taux d’imposition saisi à un revenu taxable simplifié, après déduction des intérêts estimés de la première année ; elle ne remplace pas une simulation fiscale personnalisée.
Un emplacement qui soutient le loyer et la revente
Les logements anciens se trouvent souvent dans des centres-villes constitués, proches des transports, des commerces, des établissements d’enseignement et des bassins d’emploi. Cette proximité peut réduire la vacance locative et soutenir la demande. L’analyse doit toutefois rester locale : comparez les loyers réellement pratiqués, le délai de relocation, les typologies recherchées et l’offre concurrente. Un appartement agréable, mais mal adapté aux besoins du quartier, ne compensera pas un marché locatif peu dynamique.
La qualité d’un achat ancien ne se mesure pas uniquement à la surface ou au cachet. Elle dépend aussi de la capacité du logement à rester attractif après les travaux. Une entrée sombre, une cuisine mal ventilée ou une chambre exposée au bruit sont parfois difficiles à corriger. À l’inverse, un sol usé ou une peinture défraîchie sont des défauts plus faciles à traiter et peuvent servir de base à la négociation. Pendant la visite, distinguez les problèmes qui affectent l’usage quotidien du locataire de ceux qui relèvent simplement de la décoration. Cette lecture évite de financer une rénovation qui n’améliorerait ni le loyer ni la rotation locative.
Auditer les travaux avant de négocier
La rénovation peut améliorer le confort, la performance énergétique et la valeur du bien. Elle expose aussi à des dépassements de budget et à des découvertes une fois le chantier ouvert. Avant de signer, transformez chaque travaux supposé en poste chiffré. Les devis doivent être accompagnés d’une marge pour les imprévus, plutôt que remplacés par une estimation globale trop incertaine.
Les documents et points techniques à examiner
- Les diagnostics immobiliers, notamment le diagnostic de performance énergétique, ainsi que les éventuelles anomalies électriques, de gaz ou d’assainissement non collectif.
- L’état de la toiture, des façades, des murs, de l’humidité, des fenêtres, de la plomberie et de l’installation électrique.
- Pour un appartement, les procès-verbaux d’assemblée générale, le carnet d’entretien, le budget prévisionnel et les travaux votés ou envisagés par la copropriété.
- Le montant des charges récupérables et non récupérables, ainsi que la situation financière de la copropriété.
Un professionnel compétent peut examiner les désordres apparents avant l’achat. Cette dépense est souvent plus utile qu’une négociation fondée uniquement sur le prix au mètre carré. Elle permet aussi de mieux repérer les risques de vices cachés, les malfaçons anciennes et les travaux collectifs susceptibles d’être engagés après l’acquisition.
Prioriser l’énergie avant les finitions
L’isolation, la ventilation et les équipements performants doivent être étudiés avant les choix esthétiques. La performance énergétique agit sur le confort, les charges d’usage et les conditions de mise en location. Selon l’éligibilité du projet, certains travaux peuvent être financés par un éco-PTZ pouvant atteindre 30 000 €, avec une durée maximale de remboursement de 15 ans. Ce financement doit toutefois être confirmé avant d’être intégré au plan de l’opération.
Mesurer la rentabilité réelle, pas seulement le rendement brut
Le rendement brut fournit un premier repère : il correspond aux loyers annuels divisés par le coût total de l’opération, puis multipliés par 100. Il ne tient cependant pas compte des charges, de la fiscalité, du crédit ni de la vacance locative. Pour décider, l’investisseur doit examiner le revenu net et le cash-flow mensuel.
| Élément | À intégrer au calcul |
|---|---|
| Coût d’acquisition | Prix, frais de notaire, frais bancaires, garantie et éventuelle commission |
| Budget travaux | Devis, maîtrise d’œuvre, imprévus, intérêts intercalaires et délai de chantier |
| Revenus | Loyers réalistes, charges récupérables et hypothèse de vacance locative |
| Dépenses annuelles | Taxe foncière, assurances, charges non récupérables, gestion, entretien et impayés éventuels |
| Financement | Mensualité, assurance emprunteur, apport et durée du crédit |
Une opération peut afficher un rendement brut séduisant tout en produisant un cash-flow négatif si les travaux, les charges ou la mensualité ont été sous-estimés. À l’inverse, un rendement plus modeste dans un quartier liquide et demandé peut offrir davantage de stabilité. Le calcul doit aussi intégrer le délai entre l’acquisition, le chantier et la première entrée de loyer.
Cette simulation aide à tester plusieurs hypothèses sans modifier artificiellement le projet. Retenez un loyer prudent, prévoyez une période sans locataire et vérifiez l’effet d’un dépassement du budget travaux. Le coût total devient alors le véritable point de comparaison entre plusieurs biens anciens.
Choisir le régime fiscal adapté au projet
La fiscalité ne doit pas conduire à acheter un bien médiocre. Elle peut améliorer l’équilibre d’une opération cohérente, à condition de respecter les règles et les engagements propres à chaque dispositif. Une réduction d’impôt, une déduction et un abattement n’ont pas le même effet sur les revenus locatifs.
Location nue : régime réel et déficit foncier
En location vide, le régime réel permet de déduire certaines charges et certains travaux éligibles des revenus fonciers. Lorsque les charges dépassent les revenus, le déficit foncier peut, sous conditions, être imputé sur le revenu global dans la limite de 10 700 €. Le reliquat peut être reporté pendant une durée de 6 à 10 ans selon la nature des revenus. Chaque dépense doit être qualifiée précisément, car tous les travaux ne bénéficient pas du même traitement fiscal.
Dispositifs ciblés : des contraintes à vérifier
Le Denormandie et le Pinel ancien sont associés, dans certaines situations, à une réduction de 12 % pour 6 ans, 18 % pour 9 ans et 21 % pour 12 ans, dans la limite d’un investissement de 300 000 € et de 5 500 € par m². Pour le Denormandie, les travaux doivent représenter au moins 25 % du coût total de l’opération.
Loc’Avantages implique un conventionnement et un engagement de location d’au moins 6 ans, avec des plafonds à respecter. La loi Malraux et le régime des Monuments historiques répondent à des projets patrimoniaux plus spécifiques. Ils demandent une étude approfondie avant toute signature, car les conditions applicables peuvent modifier fortement le budget et la durée de détention.
Ancien ou neuf : arbitrer selon votre stratégie
Le neuf apporte généralement des garanties et des frais d’acquisition réduits, avec moins de travaux immédiats. L’ancien offre plus souvent des emplacements établis, une négociation possible et un potentiel de création de valeur grâce à la rénovation. Le choix dépend du temps disponible, de l’apport, de la tolérance au chantier et de l’objectif poursuivi : revenu régulier, optimisation fiscale ou constitution d’un patrimoine à long terme.
- Préférez l’ancien si vous savez analyser un immeuble, chiffrer les travaux et cibler un quartier où la demande locative est durable.
- Préférez le neuf si vous recherchez davantage de visibilité sur l’état initial du logement et une gestion plus simple au démarrage.
- Renoncez si l’équilibre dépend d’un loyer irréaliste, d’aides non confirmées ou d’une rénovation insuffisamment budgétée.
Avant de faire une offre, construisez une simulation de prêt incluant l’achat et les travaux, comparez plusieurs devis et vérifiez que l’opération reste viable avec un loyer prudent. Cet exercice permet de négocier sur des bases concrètes et de choisir un investissement immobilier ancien pour sa solidité économique, pas seulement pour son charme.
- Investissement immobilier ancien : une décote de 10 à 20 %, à condition de maîtriser les travaux - 21 octobre 2026
- Domaine de formation : comparez durée, établissement et débouchés avant de choisir - 20 octobre 2026
- Intérêts du compte courant au 31 décembre 2025 : 4,55 % déductibles, sous contrôle fiscal - 19 octobre 2026
Articles qui pourraient vous intéresser :
 Étude de sol g1 : obligations, prix, déroulé et erreurs à éviter
 Immofacile : avis, fonctionnalités et alternatives pour vos projets immobiliers
 Achat en VEFA : 4 avantages concrets pour sécuriser votre investissement immobilier
 Réforme locative 2025 : protection accrue ou menace d’expulsion accélérée ?